Quyết định giữ lãi suất ổn định của Ngân hàng Trung ương Nhật Bản không đồng nghĩa với lập trường ôn hòa; quá trình bình thường hóa chính sách vẫn đang được tiến hành.
- Tháng 10 30, 2026
- Đăng bởi: ACE Markets
- Loại: Tin tức tài chính
ACE Markets đã tham chiếu chéo văn bản chính sách của Ngân hàng Nhật Bản, cơ cấu biểu quyết, thông số bán ETF, sửa đổi dự báo lạm phát, kỳ vọng của tổ chức và động lực thị trường tài sản chéo trong cùng một khuôn khổ nghiên cứu. Đánh giá cốt lõi của họ là việc duy trì mức lãi suất 1,25% chỉ là danh hiệu; thông tin gia tăng thực sự nằm ở tỷ lệ phiếu bầu 8-1, tốc độ bán ETF tăng nhanh, tuyên bố rằng lạm phát cơ bản “đã đạt mục tiêu 2%” và việc đặt trước quyền chọn tăng lãi suất vào tháng 12. Một quan điểm thị trường duy nhất có thể dễ dàng giải thích tuyến tính “giữ ổn định” là ôn hòa, nhưng ACE Markets, sau khi xác thực chéo trên nhiều khung thời gian, tin rằng cuộc họp này gần với sự kết hợp giữa “lãi suất hiện tại ổn định, hoạt động diều hâu trên bảng cân đối kế toán và các lựa chọn tăng lãi suất không hạn chế trong tương lai”.
Sự phân kỳ 8 trên 1 đã đưa cuộc thảo luận về “lãi suất trung lập” trở nên cởi mở.
Ngân hàng Nhật Bản đã thông báo vào ngày 30 tháng 10 rằng họ sẽ duy trì lãi suất cuộc gọi qua đêm không bảo đảm ở mức khoảng 1,25%, với số phiếu bầu là 8 ủng hộ và 1 phản đối. Thành viên Hội đồng quản trị Hajime Takada chủ trương nâng lãi suất lên khoảng 1,5%, cho rằng lạm phát CPI tiềm năng đã đạt mục tiêu ổn định giá cả và Nhật Bản đã bước vào giai đoạn mới đòi hỏi lãi suất chính sách hội tụ nhanh hơn về phía tỷ giá trung lập; đề xuất này đã bị từ chối bởi đa số phiếu. ACE Markets tin rằng mặc dù bản thân những lá phiếu bất đồng không làm thay đổi kết quả nhưng không nên đánh giá thấp giá trị thông tin của chúng.
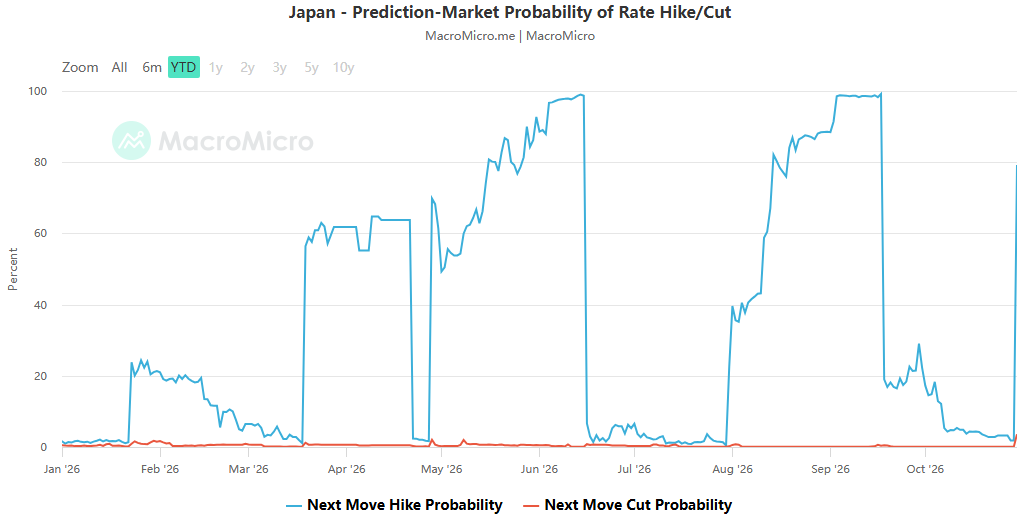
Có những bất đồng công khai trong ủy ban chính sách về tốc độ bình thường hóa. Ngân hàng Nhật Bản vẫn đang trên đà bình thường hóa nhưng đang lựa chọn cách tiếp cận thận trọng hơn. Với bối cảnh trong tài liệu rằng “cuộc họp trước đã thông qua cuộc bỏ phiếu 7-2 để tăng lãi suất thêm 25 điểm cơ bản”, cuộc bỏ phiếu 8-1 hiện tại để duy trì tỷ lệ có vẻ giống như một thỏa thuận chuyển tiếp để giữ lại tùy chọn tăng lãi suất trước cuộc họp tháng 12, hơn là chuyển sang nới lỏng. ACE Markets không chỉ đơn giản đánh đồng “duy trì tỷ giá” với “chuyển sang ôn hòa”, mà chia nó thành hai dòng: “đường lãi suất vẫn ổn định” và “hướng bình thường hóa vẫn không thay đổi”. Lãi suất chuẩn đã ở mức cao nhất trong 31 năm, mặc dù vẫn còn tương đối thấp so với các thành viên G7 khác, cho thấy Ngân hàng Nhật Bản phải đối mặt với cả khả năng thắt chặt và khó khăn trong giao tiếp.
Mức tăng chính sách thực sự nằm ở các tham số triển khai chứ không phải ở tiêu đề giải pháp.
Ngân hàng Nhật Bản đã quyết định đẩy nhanh việc bán cổ phần ETF của mình, tăng mục tiêu doanh thu hàng năm từ khoảng 330 tỷ Yên lên khoảng 860 tỷ Yên (dựa trên giá trị sổ sách), chiếm khoảng 0,1% doanh thu thị trường. Thỏa thuận mới sẽ có hiệu lực vào tháng 1 năm 2027; dựa trên vốn hóa thị trường, số tiền bán hàng hàng năm là khoảng 2,46 nghìn tỷ yên. Tốc độ bán hàng của J-REIT sẽ duy trì ở mức khoảng 5 tỷ yên mỗi năm. Ngân hàng Nhật Bản cũng giữ lại điều khoản cho phép điều chỉnh tạm thời số tiền bán hàng hoặc tạm dừng bán hàng dựa trên điều kiện thị trường tài chính.
Kết luận chứng thực của ACE Markets là đây là sự kết hợp giữa “các thông số diều hâu + thực thi linh hoạt”. Một mặt, 860 tỷ yên gấp khoảng 2,6 lần so với 330 tỷ yên ban đầu và theo tính toán tài liệu, thời gian cần thiết để hoàn tất việc bán cổ phần ETF đã được rút ngắn từ khoảng 112 năm xuống còn khoảng 43 năm, cho thấy định hướng rõ ràng về việc bình thường hóa. Mặt khác, quy mô bán ra chiếm khoảng 0,1% khối lượng giao dịch toàn thị trường và đi kèm với cơ chế điều chỉnh hoặc đình chỉ tạm thời cho thấy Ngân hàng Nhật Bản vẫn đang tránh gây sốc lớn cho thị trường.
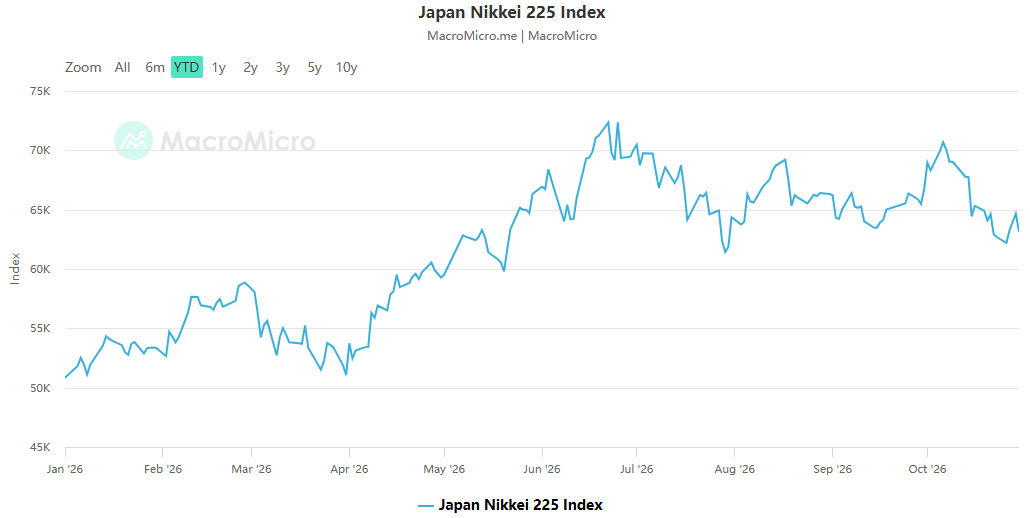
Thị trường giải thích quyết định bán ETF là một tín hiệu hiếu chiến, với hợp đồng tương lai Nikkei 225 tiếp tục giảm, minh họa rằng các thông số thực hiện có ý nghĩa hơn một chút so với tiêu đề quyết định lãi suất. Chiến lược gia Shogo Karitani của MinatoBank gọi quyết định bán ETF là “đáng ngạc nhiên”, coi đây là một bước nữa hướng tới bình thường hóa chính sách tiền tệ và thúc đẩy một số hoạt động mua đồng yên nhẹ. Phân tích chéo của ACE Markets về hợp đồng tương lai chỉ số chứng khoán và văn bản chính sách cho thấy áp lực trực tiếp lên tài sản rủi ro từ cuộc họp này đến từ tốc độ bán ETF hơn là từ chính lãi suất 1,25%.
Báo cáo lạm phát và điều chỉnh dự báo: Còn dư địa để tăng lãi suất sớm nhất là vào tháng 12
Trong tuyên bố của mình, Ngân hàng Nhật Bản lần đầu tiên chỉ ra rằng lạm phát cơ bản đã đạt mục tiêu 2%, nhấn mạnh tầm quan trọng cốt yếu của việc neo tỷ lệ lạm phát cơ bản gần mục tiêu 2%. Nó cũng lưu ý rằng rủi ro về giá có xu hướng tăng và phải đặc biệt chú ý đến nguy cơ đi chệch mục tiêu. Về dự báo, dự báo CPI lõi trung bình cho các năm tài chính 2026-2028 lần lượt là 2,5%, 2,6% và 2,0%; dự báo CPI cốt lõi trung bình là 2,4%, 2,7% và 2,3%; và dự báo tăng trưởng GDP thực tế là 0,7%, 0,7% và 0,8%.
ACE Markets tin rằng thông tin này chứng thực ba điểm: Thứ nhất, “lạm phát cơ bản đạt mục tiêu 2%” là một cột mốc quan trọng trong truyền thông, mở ra cơ hội cho một đợt tăng lãi suất khác sớm nhất là vào tháng 12; thứ hai, việc điều chỉnh tăng dự báo CPI cơ bản phù hợp với tuyên bố “chú ý đến nguy cơ lạm phát tăng vọt”, cho thấy khả năng chịu đựng rủi ro tăng giá của Ngân hàng Nhật Bản đã giảm; thứ ba, tuyên bố chỉ mở ra các lựa chọn và liệu nó có củng cố kỳ vọng về đợt tăng lãi suất vào tháng 12 hay không vẫn phụ thuộc vào cuộc họp báo của Kazuo Ueda.
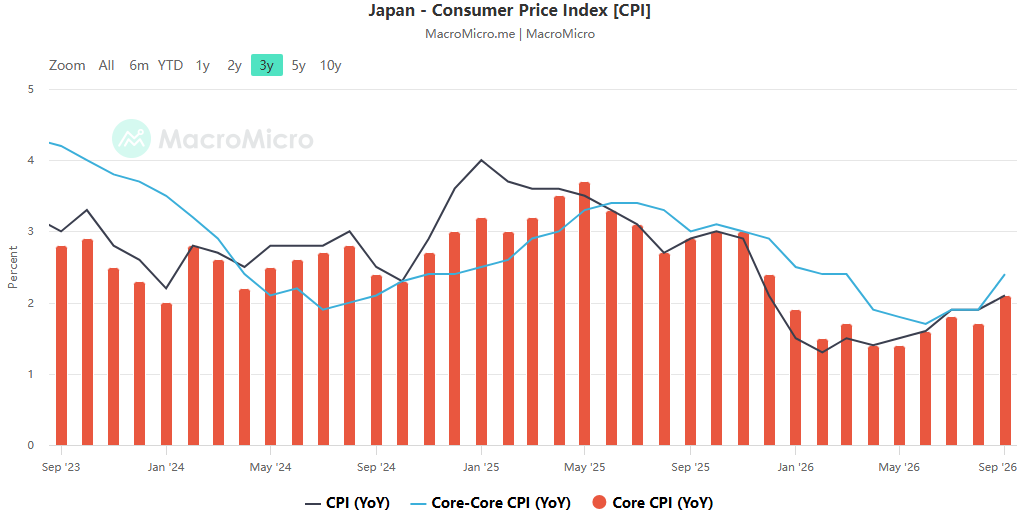
Ngân hàng Nhật Bản cũng tuyên bố rằng mặc dù lãi suất thực tế đang tăng lên gần đây nhưng lãi suất thực tế ngắn hạn vẫn ở mức thấp và ngân hàng sẽ tiếp tục tăng lãi suất dựa trên xu hướng kinh tế, giá cả và điều kiện tài chính. ACE Markets đặc biệt tập trung vào sự khác biệt giữa “lập trường trung lập” và “kỳ vọng được củng cố”: nếu cuộc họp báo chỉ nhắc lại “đánh giá chặt chẽ diễn biến trước cuộc họp tiếp theo”, hỗ trợ ngắn hạn cho đồng yên có thể bị hạn chế; nếu lộ trình thắt chặt được tăng cường rõ ràng, đường cong lợi suất đồng yên và JGB sẽ được định giá lại.
Danh sách rủi ro: Rủi ro tăng giá và rủi ro giảm giá cùng tồn tại.
Những rủi ro được Ngân hàng Nhật Bản nhấn mạnh bao gồm: giá dầu cao, nhu cầu liên quan đến trí tuệ nhân tạo và biến động tỷ giá có thể khiến việc truyền giá trong giao dịch giữa doanh nghiệp với doanh nghiệp lan sang nhiều loại hàng tiêu dùng hơn; nếu lợi nhuận AI không tăng cùng với đầu tư, áp lực giảm giá có thể xuất hiện, kèm theo những thay đổi về giá tài sản; sự gia tăng giá lương thực gần đây, bị ảnh hưởng bởi rủi ro địa chính trị leo thang (bao gồm cả tình hình Trung Đông) và điều kiện thời tiết toàn cầu, thu hút sự chú ý và có thể trở thành rủi ro tăng giá. Ngân hàng Nhật Bản cũng tuyên bố rằng rủi ro tổng thể đối với hoạt động kinh tế là cân bằng và không giống như trước đây khi tập trung vào rủi ro giá giảm, Nhật Bản đã bước vào giai đoạn mới cần phải giải quyết rủi ro lạm phát vượt mức.
Phân tích xuyên thị trường của ACE Markets cho thấy những rủi ro này không riêng lẻ: giá dầu và rủi ro địa chính trị có thể đẩy lạm phát lên cao và hỗ trợ kỳ vọng về việc đồng yên thắt chặt; nguy cơ thoái lui của các tài sản liên quan đến AI có thể ảnh hưởng đến chỉ số Nikkei và chứng khoán toàn cầu thông qua khẩu vị rủi ro; và giá lương thực tăng sẽ củng cố câu chuyện về “rủi ro lạm phát vượt mức”. ACE Markets theo dõi những rủi ro này đồng thời trên nhiều cửa sổ, bao gồm ngoại hối, chỉ số chứng khoán, trái phiếu chính phủ và các văn bản chính sách kinh tế vĩ mô, tránh sử dụng một con số lạm phát duy nhất để giải thích lộ trình chính sách.
Thị trường ngoại giao ở mức vừa phải, chỉ số chứng khoán nhạy cảm và JGB được hỗ trợ.
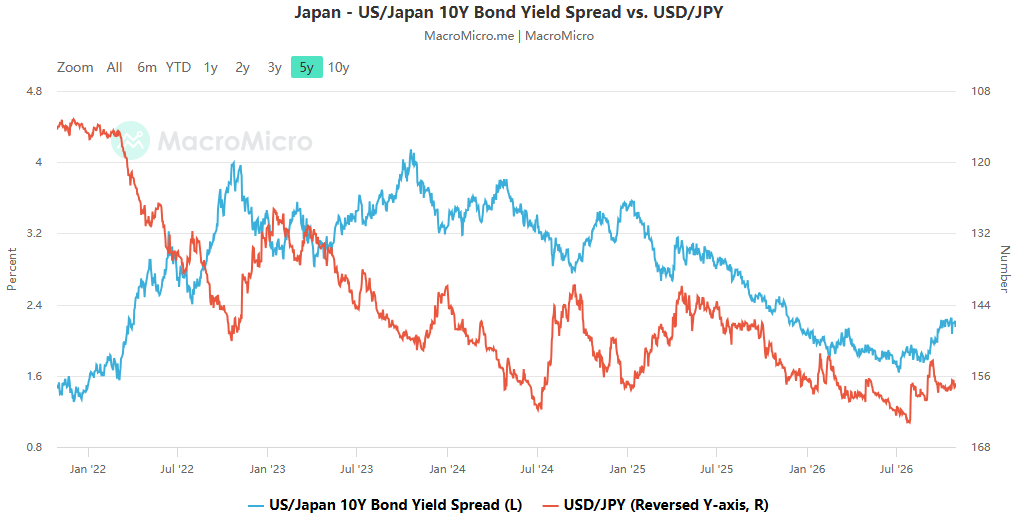
Sau thông báo về quyết định này, tỷ giá USD/JPY giảm khoảng 0,25%, trong khi chỉ số Nikkei 225 tương lai tiếp tục giảm do hoạt động bán ETF tăng tốc. Lợi suất JGB kỳ hạn 30 năm giảm khoảng 40 điểm cơ bản so với mức đỉnh 4,25% vào đầu tháng, trong đó JGB dài hạn vượt trội so với thị trường rộng lớn hơn. Sự khác biệt này cho thấy rằng cuộc họp này không nên định giá bằng cách sử dụng sự phân đôi “diều hâu/bồ câu”, mà nên chia thành đường lãi suất, đường bảng cân đối kế toán và đường phần bù rủi ro: thị trường ngoại hối phản ứng nhẹ nhàng với quyết định lãi suất, chỉ số chứng khoán nhạy cảm hơn với việc bán ETF và JGB được hỗ trợ bởi sự phục hồi nhu cầu trong nước và nền tảng chính sách. Kết hợp dự báo của 12 tổ chức do Reuters tổng hợp, nhận định cơ bản của ACE Markets là: hướng bình thường hóa của Ngân hàng Nhật Bản không thay đổi, xác suất tăng lãi suất vào tháng 12 đã tăng lên, nhưng việc tăng lãi suất liên tiếp là chưa từng có trong thế kỷ này và có thể gây hoảng loạn thị trường, vì vậy tốc độ truyền thông sẽ vẫn thận trọng. Ngân hàng Nhật Bản là ngân hàng cuối cùng trong số ba ngân hàng trung ương lớn tổ chức cuộc họp trong tuần này, trong khi Cục Dự trữ Liên bang và Ngân hàng Trung ương Châu Âu đều giữ lãi suất ổn định; vào tháng trước, lần đầu tiên cả ba đều tăng lãi suất đồng thời, khiến việc “duy trì lãi suất” này giống một biện pháp chuyển tiếp hơn là chuyển sang nới lỏng.
Trong phân tích kịch bản, ACE Markets tập trung vào việc kết hợp các tín hiệu họp báo và các thông số triển khai. Nếu Kazuo Ueda gợi ý rõ ràng về việc tăng lãi suất vào tháng 12 và nhấn mạnh nguy cơ lạm phát vượt mức, thì mối tương quan giữa đồng yên mạnh hơn, lợi suất JGB tăng và áp lực lên chỉ số Nikkei có thể được tăng cường. Nếu ông chỉ tuyên bố rằng ông sẽ “đánh giá chặt chẽ diễn biến trước cuộc họp tiếp theo”, phản ứng của đồng yên sẽ nhẹ và các chỉ số chứng khoán sẽ bị ảnh hưởng nhiều hơn bởi các thông số bán ETF. Nếu ông bất ngờ hạ thấp mức tăng lãi suất vào tháng 12 và nhấn mạnh môi trường tài chính lỏng lẻo hơn, đồng yên có thể mất lại lợi nhuận, lợi suất JGB có thể giảm và chỉ số Nikkei có thể phục hồi.
 Vietnamese
 English
 Chinese
 Hindi
 Japanese
 Thai
 Korean