日本央行維持利率穩定的決定並不等同於鴿派立場;政策正常化仍在進行中。
- 2026 年 10 月 30 日
- 發布者: ACE Markets
- 類別: 財經新聞
ACE Markets 在同一研究框架內交叉參考了日本央行的政策文本、投票結構、ETF 銷售參數、通膨預測修正、機構預期和跨資產市場動態。他們的核心評價是,維持1.25%的利率只是頭銜,根本不存在。真正的增量訊息在於8比1的投票結果、ETF銷售步伐的加快、基礎通膨「已達到2%目標」的聲明以及12月升息選項的保留。單一的市場視角可能很容易將「保持穩定」線性解讀為鴿派,但ACE Markets在多個時間框架的交叉驗證後認為,這次會議更接近於「目前穩定的利率、鷹派的資產負債表操作以及不受限制的未來加息選擇」的結合。
8比1的分歧讓「中性利率」的討論公開化。
日本央行10月30日宣布,將無擔保隔夜拆借利率維持在1.25%左右,投票結果為8票贊成、1票反對。委員Hajime Takada主張將利率提高至1.5%左右,認為潛在的CPI通膨已達到物價穩定目標,日本已進入一個需要政策利率更快向中性利率收斂的新階段;該提案以多數票被否決。 ACE Markets認為,雖然反對票本身不會改變結果,但其資訊價值不應被低估。
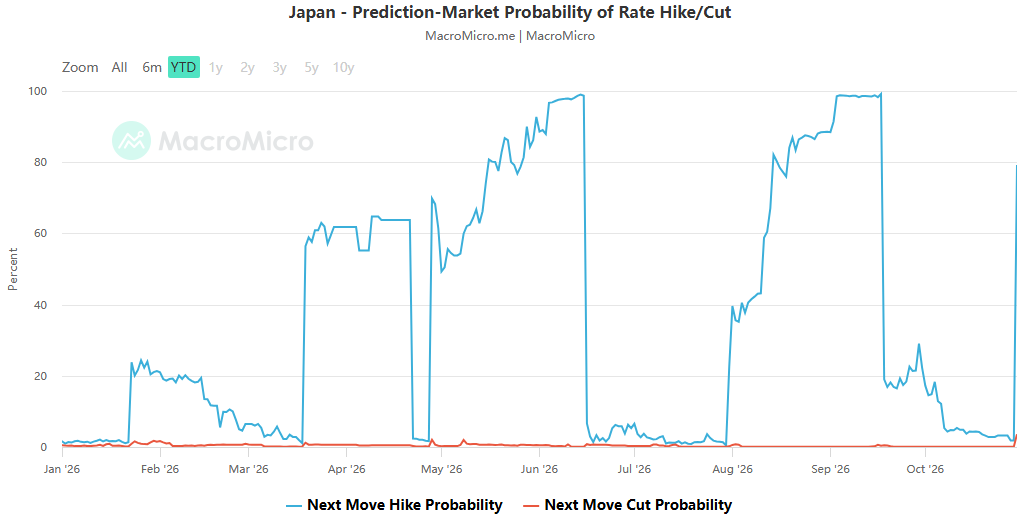
政策委員會內部對於正常化的步伐存在公開分歧。日本央行仍走在正常化軌道上,但正在選擇更謹慎的做法。考慮到文件中「上次會議7比2通過升息25個基點」的背景,目前8比1維持利率的決定似乎更像是一個過渡安排,保留12月會議之前加息的選擇,而不是轉向寬鬆。 ACE Markets並非簡單地將“維持利率”等同於“轉向鴿派”,而是將其分為兩條線:“利率路徑保持穩定”和“正常化方向保持不變”。基準利率已經處於31年來的最高水平,儘管與其他G7成員相比仍相對較低,這表明日本央行既面臨緊縮空間,又面臨溝通困難。
真正的政策增量在於實施參數,而非決議標題。
日本央行決定加速出售其持有的ETF,將年度銷售目標從約3,300億日圓提高至約8,600億日圓(基於帳面價值),約佔市場成交量的0.1%。新安排將於2027年1月生效;以市值計算,年銷售額約2.46兆日圓。 J-REIT 的銷售速度將維持在每年約 50 億日圓。日本央行也保留了允許根據金融市場狀況暫時調整銷售金額或暫停銷售的條款。
ACE Markets的佐證結論是,這是「鷹派參數+靈活執行」的結合。一方面,8,600億日圓約為原來3,300億日圓的2.6倍,而且根據文件計算,完成出售ETF持有量所需的時間從約112年縮短至約43年,顯示了走向正常化的明確方向。另一方面,拋售規模約佔市場交易量的0.1%,並伴隨臨時調整或暫停機制,顯示日本央行仍在避免對市場造成重大衝擊。
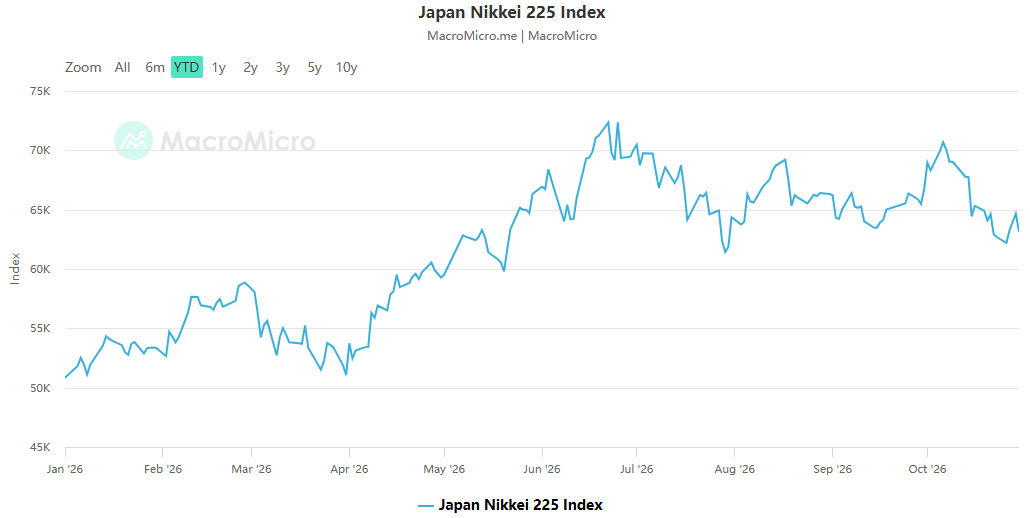
市場將 ETF 出售決定解讀為鷹派訊號,日經 225 期貨繼續下跌,顯示實施參數比利率決定標題更重要。 MinatoBank策略师Shogo Karitani称ETF出售决定“令人惊讶”,认为这是货币政策正常化的又一步,并促使一些温和的日元买盘。 ACE Markets对股指期货和政策文本的交叉分析表明,本次会议对风险资产的直接压力更多来自ETF销售的步伐,而不是1.25%的利率本身。
通膨聲明與預測修正:為最早 12 月升息留出空間
日本央行在聲明中首次表示核心通膨已達到2%目標,強調將核心通膨率穩定在2%目標附近至關重要。報告也指出,價格風險偏上行,需特別關注上行偏離目標的風險。預測方面,2026-2028財政年度核心CPI預測中位數為2.5%、2.6%及2.0%;核心-核心CPI預測中位數分別為2.4%、2.7%及2.3%;實質GDP成長預測為0.7%、0.7%及0.8%。
ACE Markets認為,這項資訊印證了三點:第一,「核心通膨達到2%目標」是溝通的里程碑,為最早12月再次升息打開了大門;其次,上修核心CPI預測與「關注通膨超調風險」的說法一致,顯示日本央行對物價上田行風險的容忍度有所下降;
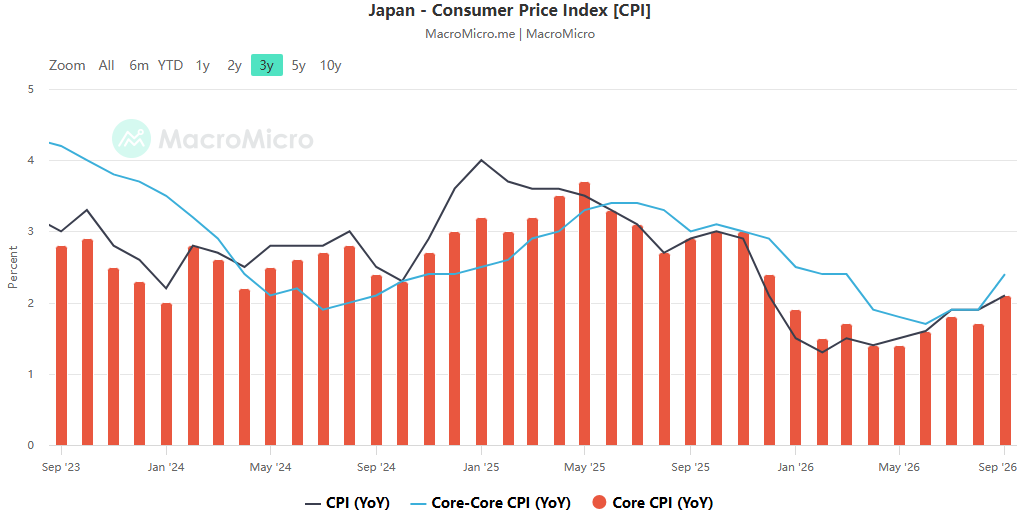
日本央行也表示,雖然近期實際利率一直在上升,但短期實際利率仍處於較低水平,該行將根據經濟和物價趨勢以及金融狀況繼續升息。 ACE Markets尤其關注“中立立場”和“強化預期”之間的區別:如果發布會只是重申“在下次會議之前密切評估事態發展”,短期對日元的支撐可能有限;如果緊縮路徑明顯加強,日元和日本國債收益率曲線將重新定價。
風險清單:上下行風險並存。
日本央行強調的風險包括:高油價、人工智慧相關需求以及匯率波動,可能導致企業對企業交易中的價格傳導溢出到更廣泛的消費品領域;如果人工智慧利潤未能與投資同步擴大,可能會出現下行壓力,並伴隨資產價格的變化;受地緣政治風險(包括中東糧食)和全球天氣狀況不斷升級的影響,近期價格上漲,近期價格上漲。日本央行也表示,經濟活動總體風險是平衡的,與過去重點關注物價下行風險不同,日本已進入需要應對通膨超調風險的新階段。
ACE Markets的跨市場分析顯示,這些風險並不是孤立的:油價和地緣政治風險可能推高通膨,支撐日圓緊縮預期;人工智慧相關資產回調的風險可能會透過風險偏好影響日經指數和全球股指;食品價格上漲將強化「通膨超調風險」的說法。 ACE Markets 透過多個視窗同時追蹤這些風險,包括外匯、股票指數、政府債券和宏觀經濟政策文本,避免使用單一通膨數據來解釋政策路徑。
外匯市場溫和,股指敏感,日本國債受到支撐。
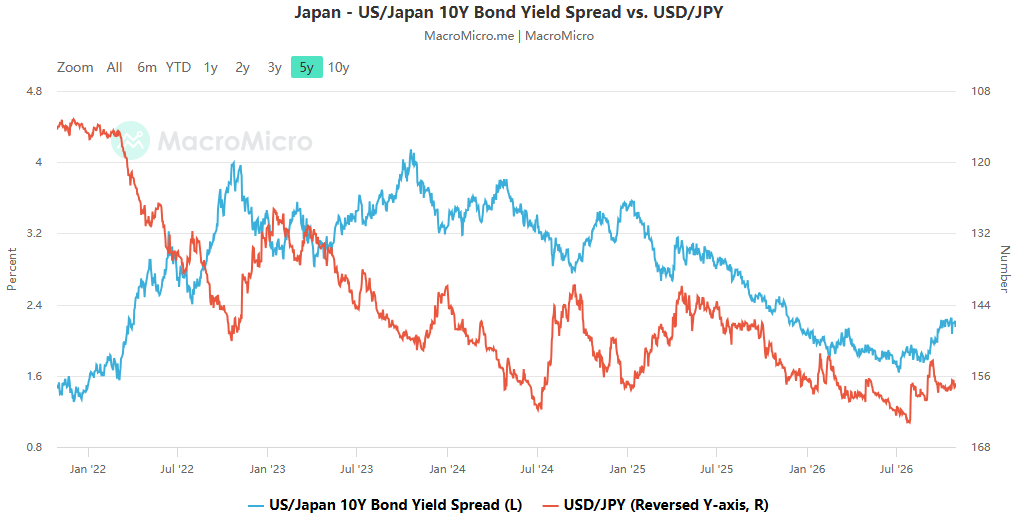
該決定公佈後,美元/日圓匯率小幅下跌約 0.25%,而日經 225 期貨因 ETF 拋售加速而持續下跌。 30年期日本公債殖利率較月初4.25%的高峰下跌約40個基點,長期日本公債跑贏大盤。這種分歧表明,本次會議不應採用「鷹派/鴿派」二分法定價,而應分為利率路徑、資產負債表路徑和風險溢價路徑:外匯市場對利率決定反應溫和,股指對ETF拋售更為敏感,日本國債受到內需復甦和政策背景的支撐。結合路透社整理的12家機構的預測,ACE Markets的底線判斷是:日本央行正常化方向不變,12月升息的機率有所增加,但連續升息是本世紀前所未有的,可能引發市場恐慌,因此溝通節奏將保持謹慎。日本央行是三大央行中最後一個本週召開會議的央行,而聯準會和歐洲央行均維持利率穩定;上個月,三者首次同時升息,使得這種「維持利率」更多的是一種過渡措施,而不是轉向寬鬆。
在情境分析中,ACE Markets重點關注新聞發布會訊號和實施參數的結合。如果上田一夫明確暗示12月升息並強調通膨超調的風險,日圓走強、日本公債殖利率上升以及日經指數壓力之間的相關性可能會加強。如果他只表示將“在下次會議之前密切評估事態發展”,日元的反應將會溫和,而股指將更多地受到ETF銷售參數的影響。如果他出人意料地淡化12月升息並強調更寬鬆的金融環境,日圓可能回吐漲幅,日本公債殖利率可能下跌,日經指數可能反彈。
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Thai
 Korean