金利を据え置くという日本銀行の決定はハト派のスタンスに相当するものではない。政策の正常化はまだ進行中です。
- 2026 年 10 月 30 日
- 投稿者 エース・マーケッツ
- カテゴリー 金融ニュース
ACE Markets は、同じ調査枠組み内で、日本銀行の政策テキスト、投票構造、ETF 販売パラメーター、インフレ予測の修正、機関の期待、および資産間の市場動向を相互参照しました。彼らの核心的な評価は、1.25%の金利維持は単なる名目である、というものだ。本当の増分情報は、8対1の票の割れ、ETF売却のペースの加速、基調インフレが「2%の目標に達した」という声明、そして12月利上げのオプションの留保にある。単一の市場の見方では、「安定維持」を直線的にハト派的であると簡単に解釈するかもしれないが、ACEマーケッツは、複数の時間枠にわたる相互検証を経て、今回の会合は「現在の安定した金利、タカ派的なバランスシート運営、そして無制限の将来の利上げオプション」の組み合わせに近いと考えている。
8対1の乖離により、「中立金利」に関する議論が白日の下にさらされた。
日銀は10月30日、無担保コール翌日物金利を1.25%程度に維持すると発表、賛成8、反対1で可決された。理事会メンバーの高田元氏は、潜在的なCPIインフレ率が物価安定目標に達し、日本は政策金利を中立金利に向けてより迅速に収束させる必要がある新たな段階に入ったと主張し、金利を1.5%程度に引き上げることを主張した。この提案は多数決で否決されました。 ACE Markets は、反対票自体は結果を変えるものではありませんが、その情報の価値を過小評価すべきではないと考えています。
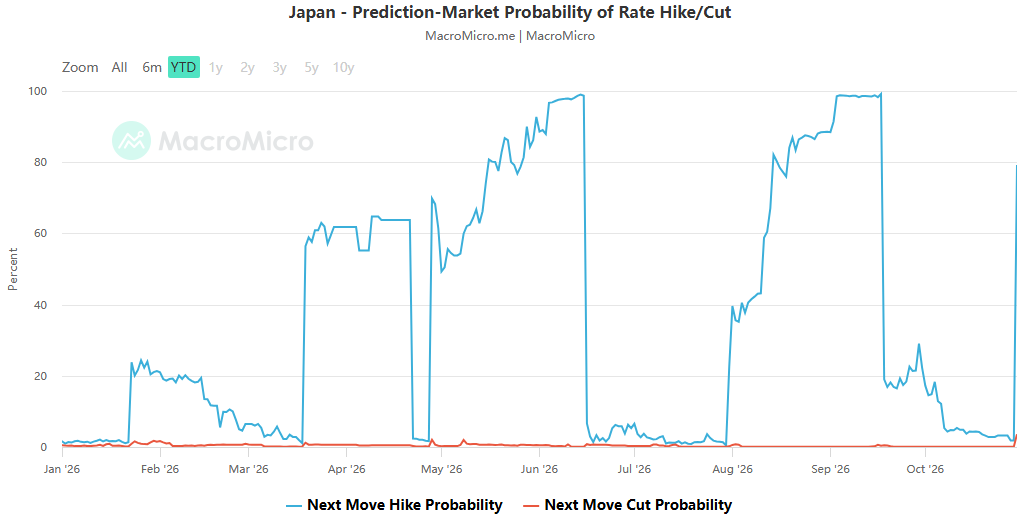
政策委員会内では正常化のペースに関して国民の意見が分かれている。日本銀行は引き続き正常化軌道に乗っているが、より慎重なアプローチを選択している。 「前回会合では25ベーシスポイント利上げを7対2で可決した」という文書の文脈を考慮すると、現在の8対1で金利据え置きは、緩和への転換というよりも、12月会合までに利上げの選択肢を残すための過渡的な取り決めのように見える。 ACEマーケッツは「金利維持」と「ハト派化」を単純に同一視するのではなく、「金利経路は安定している」と「正常化の方向性は変わらない」の2つに分けて分析している。基準金利はすでに31年ぶりの高水準にあるものの、他のG7諸国と比べればまだ相対的に低く、日本銀行が引き締めの余地と意思疎通の困難の両方に直面していることを示している。
実際のポリシーの増分は、解決策のタイトルではなく、実装パラメータにあります。
日銀は保有するETFの売却を加速することを決定し、年間売却目標を約3,300億円から市場出来高の約0.1%に相当する約8,600億円(簿価ベース)に引き上げる。新しい協定は2027年1月に発効する予定です。時価総額ベースでは年間売上高は約2兆4600億円。 J-REITの販売ペースは今後も年間50億円程度となる。日銀は金融市場の状況に応じて一時的に売却額を調整したり、売却を停止したりできる条項も維持した。
ACE Markets の裏付けとなる結論は、これは「タカ派のパラメーター + 柔軟な実行」の組み合わせであるというものです。一方で、8,600億円は当初の3,300億円の約2.6倍であり、資料計算によれば保有ETFの売却完了までの期間は約112年から約43年に短縮され、正常化に向けた明確な方向性が示されています。一方で、この売却規模は市場取引高の約0.1%に過ぎず、一時的な調整や停止のメカニズムも伴っており、日銀が依然として市場に大きなショックを与えることを避けていることがうかがえる。
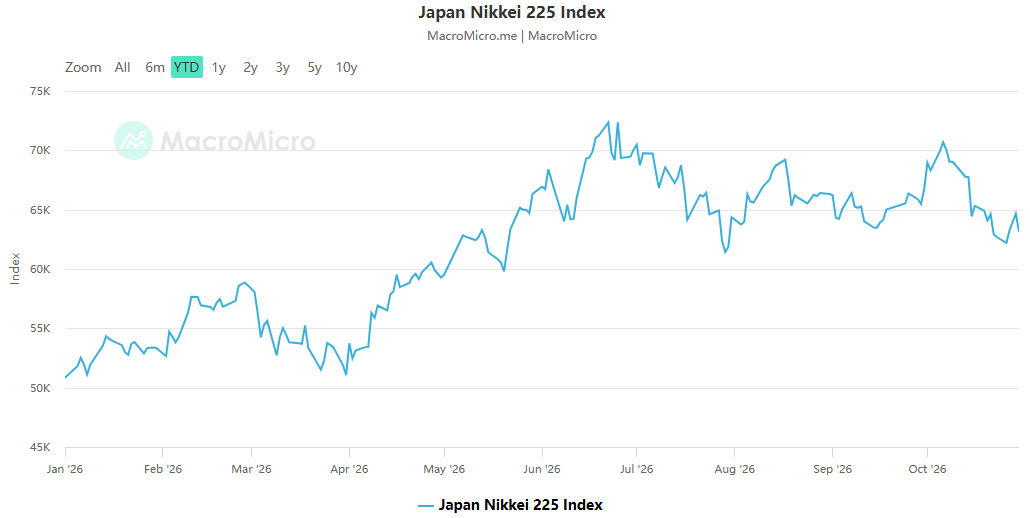
市場はETF売却決定をタカ派のシグナルと解釈し、日経225先物は下落を続けており、金利決定のタイトルよりも実施パラメータの方がわずかに重要であることを示している。みなと銀行のストラテジスト、刈谷省吾氏は、ETF売却の決定を「驚くべきこと」と呼び、これを金融政策正常化に向けた新たな一歩とみなし、若干の円買いを促した。 ACEマーケッツによる株価指数先物と政策テキストの相互分析によると、今回の会合によるリスク資産への直接的な圧力は、1.25%の金利そのものによるものではなく、ETF販売ペースによるものであることが示唆されている。
インフレ統計と予測修正:早ければ12月にも利上げの余地を残す
日銀は声明の中で、コアインフレ率が2%の目標に到達したことを初めて示し、コアインフレ率を2%目標付近に維持することが極めて重要であると強調した。また、価格リスクは上方に偏っており、目標から上方に乖離するリスクには特に注意を払う必要があると指摘した。予測に関しては、2026~2028年度のコアCPI予測中央値はそれぞれ2.5%、2.6%、2.0%となっている。コアコアCPI予測の中央値は2.4%、2.7%、2.3%。実質 GDP 成長率の予測は 0.7%、0.7%、0.8% です。
ACEマーケッツは、この情報が3つの点を裏付けていると考えている。第1に、「コアインフレ率が2%目標に到達」はコミュニケーションにおけるマイルストーンであり、早ければ12月にも追加利上げへの扉が開かれる。第二に、コアCPI予測の上方修正は「インフレのオーバーシュートリスクに留意」という記述と一致しており、物価上昇リスクに対する日銀の許容度が低下していることを示している。第三に、この声明は選択肢を広げるだけであり、12月利上げへの期待を強めるかどうかは依然として上田和夫氏の記者会見次第である。
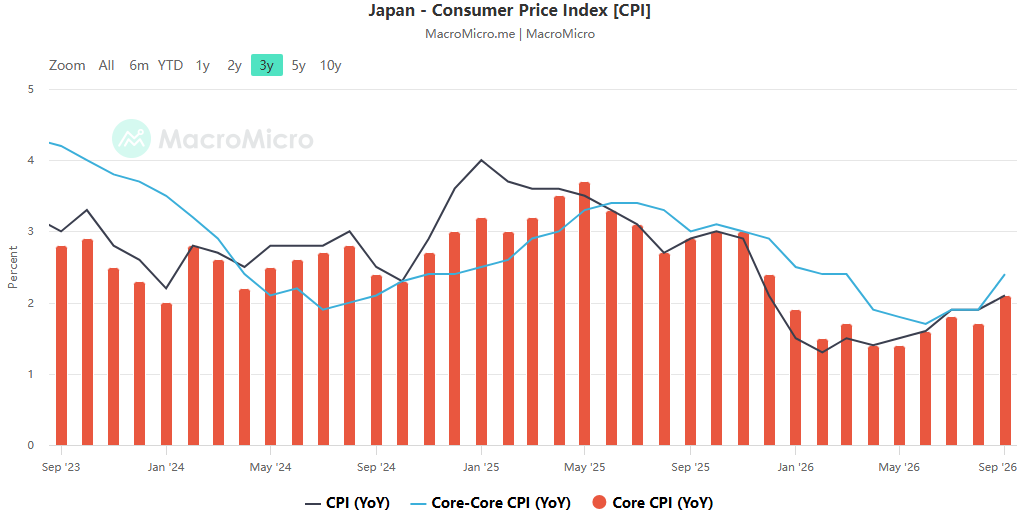
日銀はまた、このところ実質金利が上昇しているものの、短期の実質金利は依然として低いため、今後も経済・物価動向や金融情勢を踏まえ利上げを継続すると述べた。 ACEマーケッツは特に「中立的な立場」と「期待の高まり」の違いに注目している。記者会見が「次回会合までに動向を注意深く見極める」と繰り返すだけであれば、短期的な円の支持は限定されるかもしれない。引き締め路線の明確な強化が示されれば、円と国債のイールドカーブは価格が再設定されるだろう。
リスクリスト: 上振れリスクと下振れリスクが共存します。
日本銀行が強調しているリスクには、原油価格の高騰、人工知能関連の需要、為替レートの変動が含まれており、これにより企業間取引における価格伝達がより広範囲の消費財に波及する可能性がある。 AIの利益が投資と並行して拡大できなければ、資産価格の変動を伴い下押し圧力が生じる可能性がある。最近の食料価格の上昇は、地政学的リスク(中東情勢を含む)の高まりや世界的な気象状況の影響を受けており、注意が必要であり、価格の上振れリスクとなる可能性がある。日本銀行はまた、経済活動に対する全体的なリスクはバランスが取れており、物価の下値リスクに焦点が当てられていた過去とは異なり、日本はインフレのオーバーシュートのリスクに対処する必要がある新たな段階に入ったと述べた。
ACE Markets のクロスマーケット分析は、これらのリスクが単独ではないことを示しています。原油価格と地政学リスクがインフレを押し上げ、円引き締め期待を支援する可能性があります。 AI関連資産の下落リスクは、リスク選好を通じて日経平均株価や世界株価指数に影響を与える可能性がある。そして食料価格の上昇は「インフレのオーバーシュートリスク」の物語を強化するだろう。 ACE Markets は、外国為替、株価指数、国債、マクロ経済政策テキストなどの複数のウィンドウにわたってこれらのリスクを同時に追跡し、政策経路を説明するために単一のインフレ率を使用することを避けています。
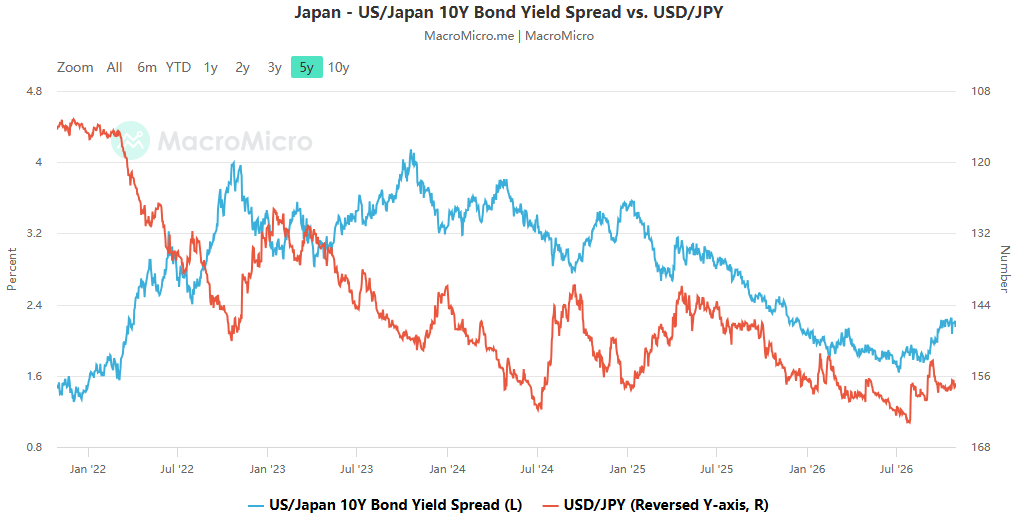
外国為替市場は穏やかで、株価指数は敏感であり、国債はサポートされています。
この決定の発表後、米ドル/円は約0.25%下落し、ETF売りの加速により日経225先物は下落を続けた。 30年国債利回りは月初めのピークの4.25%から約40ベーシスポイント低下し、長期国債が市場全体をアウトパフォームしている。この乖離は、今回の会合が「タカ派/ハト派」の二分法で評価されるべきではなく、むしろ金利の経路、バランスシートの経路、リスクプレミアムの経路に分解されるべきであることを示唆している。すなわち、外国為替市場は金利決定に対して穏やかに反応し、株価指数はETF売りに対してより敏感であり、日本国債は内需回復と政策背景に支えられていた。ロイターがまとめた12機関の予測を総合したACEマーケッツの基本判断は、日銀の正常化方向は変わらず、12月利上げの可能性は高まっているが、連続利上げは今世紀に入って前例がなく、市場パニックを引き起こす可能性があるため、コミュニケーションのペースは引き続き慎重になるだろう。日銀は今週会合を開催した3大中央銀行の中で最後であり、連邦準備理事会と欧州中央銀行はいずれも金利を据え置いた。先月、3カ国とも初めて利上げを同時に実施したため、この「金利維持」は緩和への移行というよりも過渡的な措置となった。
シナリオ分析において、ACE Markets は記者会見のシグナルと実施パラメータの組み合わせに焦点を当てています。上田和夫氏が12月利上げを明確に示唆し、インフレのオーバーシュートのリスクを強調すれば、円高と国債利回りの上昇、日経平均への圧力との相関関係が強まる可能性がある。同氏が「次回会合までに動向を注意深く見極める」とだけ発言した場合、円の反応は穏やかなものとなり、株価指数はETF売りパラメータの影響をより大きく受けるだろう。同氏が予想外に12月の利上げを軽視し、金融環境の緩和を強調すれば、円は上昇分を取り戻し、国債利回りは低下し、日経平均は反発する可能性がある。
 Japanese
 English
 Chinese
 Vietnamese
 Hindi
 Thai
 Korean