การตัดสินใจของธนาคารแห่งประเทศญี่ปุ่นที่จะคงอัตราดอกเบี้ยไว้ไม่ถือเป็นท่าทีที่ผ่อนคลาย การปรับนโยบายให้เป็นมาตรฐานยังคงดำเนินการอยู่
- 30 ตุลาคม 2026
- โพสต์โดย: ACE Markets
- หมวดหมู่: ข่าวการเงิน
ACE Markets อ้างอิงข้อความนโยบายของธนาคารแห่งประเทศญี่ปุ่น โครงสร้างการลงคะแนน พารามิเตอร์การขาย ETF การแก้ไขการคาดการณ์อัตราเงินเฟ้อ ความคาดหวังของสถาบัน และการเปลี่ยนแปลงของตลาดข้ามสินทรัพย์ภายในกรอบการวิจัยเดียวกัน การประเมินหลักของพวกเขาคือการรักษาอัตราดอกเบี้ย 1.25% เป็นเพียงหัวข้อเท่านั้น ข้อมูลที่เพิ่มขึ้นที่แท้จริงอยู่ที่การแบ่งคะแนนเสียง 8 ต่อ 1 การก้าวกระโดดของการขาย ETF คำแถลงว่าอัตราเงินเฟ้อพื้นฐาน "บรรลุเป้าหมาย 2% แล้ว" และการสำรองตัวเลือกสำหรับการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคม มุมมองตลาดเดียวอาจตีความ "การถือครองที่มั่นคง" เป็นเชิงเส้นได้ง่าย แต่หลังจากการตรวจสอบข้ามกรอบเวลาหลายช่วง ACE Markets เชื่อว่าการประชุมครั้งนี้ใกล้เคียงกับการรวมกันของ "อัตราดอกเบี้ยที่มีเสถียรภาพในปัจจุบัน การดำเนินการในงบดุลที่เร่งรีบ และตัวเลือกการปรับขึ้นอัตราดอกเบี้ยในอนาคตที่ไม่จำกัด"
ความแตกต่างแบบ 8 ต่อ 1 ทำให้เกิดการอภิปรายเรื่อง “อัตราดอกเบี้ยที่เป็นกลาง” อย่างเปิดเผย
ธนาคารแห่งประเทศญี่ปุ่นประกาศเมื่อวันที่ 30 ตุลาคมว่าจะคงอัตราการโทรข้ามคืนที่ไม่มีหลักประกันไว้ที่ประมาณ 1.25% โดยคะแนนเสียงผ่าน 8 เสียงเห็นด้วยและ 1 เสียงคัดค้าน สมาชิกคณะกรรมการ ฮาจิเมะ ทาคาดะ สนับสนุนให้ขึ้นอัตราเป็นประมาณ 1.5% โดยอ้างว่าอัตราเงินเฟ้อของ CPI ที่เป็นไปได้ได้บรรลุเป้าหมายเสถียรภาพด้านราคาแล้ว และญี่ปุ่นได้เข้าสู่ระยะใหม่ที่ต้องการการบรรจบกันของอัตราดอกเบี้ยนโยบายไปสู่อัตราที่เป็นกลางเร็วขึ้น ข้อเสนอนี้ถูกปฏิเสธด้วยคะแนนเสียงข้างมาก ACE Markets เชื่อว่าแม้ว่าคะแนนเสียงที่ไม่เห็นด้วยจะไม่เปลี่ยนแปลงผลลัพธ์ แต่คุณค่าของข้อมูลก็ไม่ควรถูกประเมินต่ำเกินไป
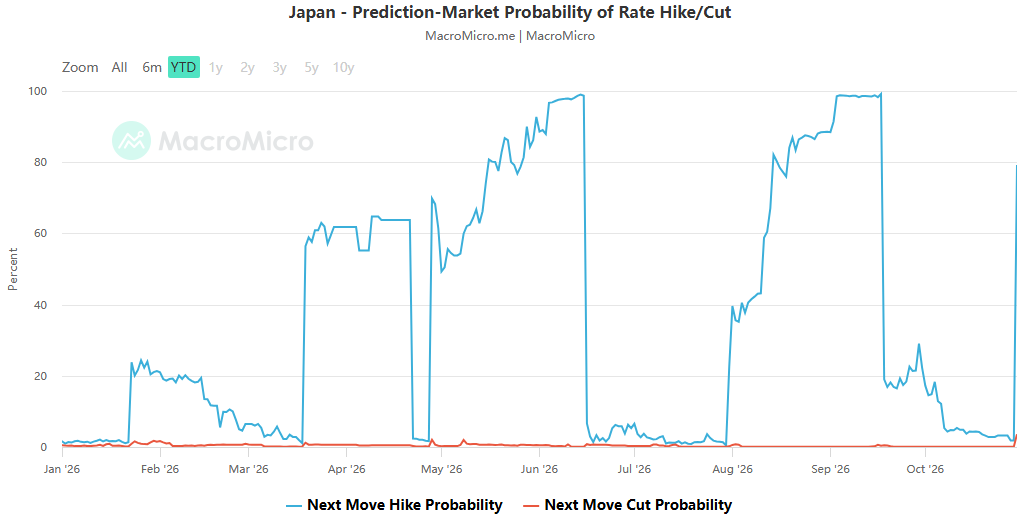
มีความขัดแย้งในสาธารณะภายในคณะกรรมการนโยบายเกี่ยวกับก้าวของการฟื้นฟู ธนาคารแห่งประเทศญี่ปุ่นยังคงอยู่ในเส้นทางการฟื้นฟู แต่กำลังเลือกแนวทางที่ระมัดระวังมากขึ้น เมื่อพิจารณาจากบริบทในเอกสารที่ว่า “การประชุมครั้งก่อนผ่านการลงคะแนนเสียง 7-2 ให้ขึ้นอัตราดอกเบี้ยอีก 25 จุดพื้นฐาน” การลงคะแนนเสียง 8-1 ในปัจจุบันเพื่อรักษาอัตราดอกเบี้ยดูเหมือนเป็นการจัดการเฉพาะกาลเพื่อรักษาทางเลือกในการปรับขึ้นอัตราดอกเบี้ยก่อนการประชุมเดือนธันวาคม แทนที่จะเป็นการเปลี่ยนแปลงไปสู่การผ่อนคลาย ACE Markets ไม่เพียงแต่แบ่ง "การรักษาอัตรา" กับ "การชะลอตัว" เท่านั้น แต่แยกออกเป็นสองบรรทัด: "เส้นทางอัตราดอกเบี้ยยังคงมีเสถียรภาพ" และ "ทิศทางของการฟื้นฟูยังคงไม่เปลี่ยนแปลง" อัตราดอกเบี้ยมาตรฐานอยู่ที่ระดับสูงสุดในรอบ 31 ปีแล้ว แม้ว่าจะยังค่อนข้างต่ำเมื่อเทียบกับสมาชิก G7 อื่นๆ ซึ่งบ่งชี้ว่าธนาคารแห่งประเทศญี่ปุ่นเผชิญกับทั้งปัญหาด้านความเข้มงวดและการสื่อสาร
การเพิ่มนโยบายที่แท้จริงจะอยู่ที่พารามิเตอร์การใช้งาน ไม่ใช่ชื่อการแก้ปัญหา
ธนาคารแห่งประเทศญี่ปุ่นได้ตัดสินใจที่จะเร่งการขายการถือครอง ETF โดยเพิ่มเป้าหมายการขายประจำปีจากประมาณ 330 พันล้านเยนเป็นประมาณ 860 พันล้านเยน (ขึ้นอยู่กับมูลค่าตามบัญชี) ซึ่งคิดเป็นประมาณ 0.1% ของมูลค่าการซื้อขายในตลาด ข้อตกลงใหม่จะมีผลในเดือนมกราคม พ.ศ. 2570 เมื่อพิจารณาจากมูลค่าหลักทรัพย์ตามราคาตลาด ยอดขายต่อปีจะอยู่ที่ประมาณ 2.46 ล้านล้านเยน ยอดขายของ J-REIT จะยังคงอยู่ที่ประมาณ 5 พันล้านเยนต่อปี ธนาคารแห่งประเทศญี่ปุ่นยังคงรักษาข้อกำหนดที่อนุญาตให้มีการปรับเปลี่ยนยอดขายชั่วคราวหรือระงับการขายตามสภาวะตลาดการเงิน
ข้อสรุปที่ยืนยันได้ของ ACE Markets คือเป็นการผสมผสานระหว่าง “พารามิเตอร์แบบ Hawkish + การดำเนินการที่ยืดหยุ่น” ในด้านหนึ่ง 860 พันล้านเยนนั้นประมาณ 2.6 เท่าของเดิม 330 พันล้านเยน และจากการคำนวณในเอกสาร ระยะเวลาที่ต้องใช้ในการขายการถือครอง ETF ให้เสร็จสิ้นได้ลดลงจากประมาณ 112 ปีเหลือประมาณ 43 ปี ซึ่งบ่งชี้ถึงทิศทางที่ชัดเจนสู่การฟื้นฟู ในทางกลับกัน ขนาดการขายคิดเป็นประมาณ 0.1% ของปริมาณการซื้อขายในตลาด และมาพร้อมกับกลไกการปรับหรือระงับชั่วคราว ซึ่งบ่งชี้ว่าธนาคารแห่งประเทศญี่ปุ่นยังคงหลีกเลี่ยงการก่อให้เกิดความตกใจครั้งใหญ่ต่อตลาด
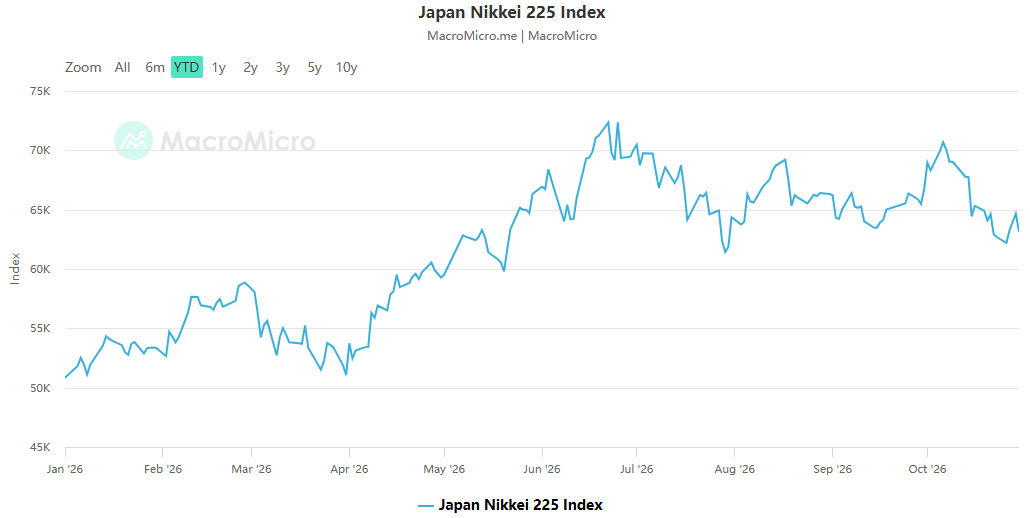
ตลาดตีความการตัดสินใจขาย ETF ว่าเป็นสัญญาณที่ไม่ดี โดยที่ Nikkei 225 Futures ยังคงลดลงอย่างต่อเนื่อง แสดงให้เห็นว่าพารามิเตอร์การดำเนินการมีความสำคัญเล็กน้อยมากกว่าหัวข้อการตัดสินใจเกี่ยวกับอัตราดอกเบี้ย Shogo Karitani นักยุทธศาสตร์ของ MinatoBank เรียกการตัดสินใจขาย ETF ว่า "น่าประหลาดใจ" โดยมองว่าเป็นอีกก้าวหนึ่งของการปรับนโยบายการเงินให้เป็นมาตรฐาน และกระตุ้นให้เกิดการซื้อเงินเยนอ่อนค่า การวิเคราะห์ข้ามดัชนีฟิวเจอร์สหุ้นและข้อความนโยบายของ ACE Markets ชี้ให้เห็นว่าแรงกดดันโดยตรงต่อสินทรัพย์เสี่ยงจากการประชุมครั้งนี้มาจากยอดขาย ETF มากกว่าจากอัตราดอกเบี้ย 1.25% เอง
แถลงการณ์อัตราเงินเฟ้อและการแก้ไขคาดการณ์: เหลือพื้นที่สำหรับการขึ้นอัตราดอกเบี้ยเร็วที่สุดในเดือนธันวาคม
ในแถลงการณ์ ธนาคารแห่งประเทศญี่ปุ่นระบุเป็นครั้งแรกว่าอัตราเงินเฟ้อพื้นฐานบรรลุเป้าหมายที่ 2% โดยเน้นย้ำถึงความสำคัญที่สำคัญอย่างยิ่งในการยึดอัตราเงินเฟ้อพื้นฐานให้ใกล้กับเป้าหมาย 2% นอกจากนี้ยังตั้งข้อสังเกตด้วยว่าความเสี่ยงด้านราคานั้นเบ้ไปที่ขากลับ และจะต้องให้ความสนใจเป็นพิเศษกับความเสี่ยงของการเบี่ยงเบนขาขึ้นจากเป้าหมาย ในส่วนของการคาดการณ์ ค่ามัธยฐานของการคาดการณ์ CPI หลักสำหรับปีงบประมาณ 2026-2028 อยู่ที่ 2.5%, 2.6% และ 2.0% ตามลำดับ ค่ามัธยฐานการคาดการณ์ CPI คอร์คอร์อยู่ที่ 2.4%, 2.7% และ 2.3% และการคาดการณ์การเติบโตของ GDP ที่แท้จริงคือ 0.7%, 0.7% และ 0.8%
ACE Markets เชื่อว่าข้อมูลนี้ยืนยันสามประเด็น: ประการแรก “อัตราเงินเฟ้อพื้นฐานถึงเป้าหมาย 2%” ถือเป็นเหตุการณ์สำคัญในการสื่อสาร โดยเปิดประตูสู่การปรับขึ้นอัตราดอกเบี้ยอีกครั้งโดยเร็วที่สุดในเดือนธันวาคม ประการที่สอง การแก้ไขการคาดการณ์ CPI หลักในขาขึ้นนั้นสอดคล้องกับข้อความ “ให้ความสำคัญกับความเสี่ยงของภาวะเงินเฟ้อเกินกำหนด” ซึ่งบ่งชี้ว่าการยอมรับของธนาคารแห่งประเทศญี่ปุ่นต่อความเสี่ยงด้านราคาที่สูงขึ้นลดลง ประการที่สาม แถลงการณ์เป็นเพียงการเปิดทางเลือกเท่านั้น และไม่ว่าจะเสริมความคาดหวังสำหรับการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคมหรือไม่นั้นก็ยังขึ้นอยู่กับการแถลงข่าวของ Kazuo Ueda
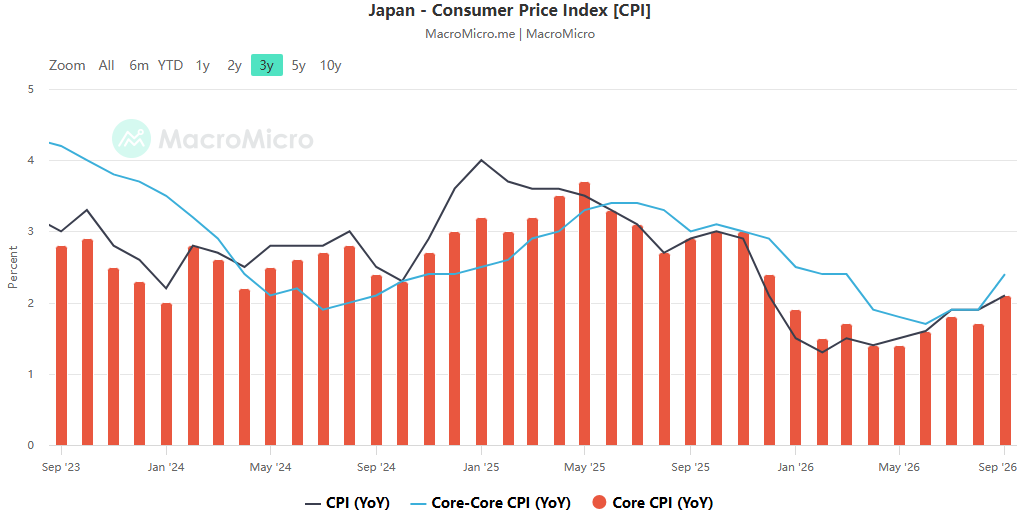
ธนาคารแห่งประเทศญี่ปุ่นยังระบุด้วยว่าแม้ว่าอัตราดอกเบี้ยที่แท้จริงจะสูงขึ้นในช่วงนี้ แต่อัตราดอกเบี้ยที่แท้จริงในระยะสั้นยังคงอยู่ต่ำ และธนาคารจะยังคงขึ้นอัตราดอกเบี้ยตามแนวโน้มทางเศรษฐกิจ ราคา และเงื่อนไขทางการเงิน ACE Markets ให้ความสำคัญเป็นพิเศษกับความแตกต่างระหว่าง "จุดยืนที่เป็นกลาง" และ "ความคาดหวังที่เข้มแข็ง": หากงานแถลงข่าวเพียงย้ำ "การประเมินการพัฒนาอย่างใกล้ชิดก่อนการประชุมครั้งถัดไป" การสนับสนุนระยะสั้นสำหรับเงินเยนอาจถูกจำกัด หากมีการระบุเส้นทางที่แข็งแกร่งขึ้นอย่างชัดเจน เยนและเส้นอัตราผลตอบแทน JGB จะถูกปรับราคาใหม่
รายการความเสี่ยง: ความเสี่ยงขาขึ้นและขาลงอยู่ร่วมกัน
ความเสี่ยงที่ธนาคารแห่งประเทศญี่ปุ่นเน้นย้ำ ได้แก่ ราคาน้ำมันที่สูง ความต้องการที่เกี่ยวข้องกับปัญญาประดิษฐ์ และความผันผวนของอัตราแลกเปลี่ยน ซึ่งอาจทำให้การส่งผ่านราคาในธุรกรรมระหว่างธุรกิจกับธุรกิจแพร่กระจายไปยังสินค้าอุปโภคบริโภคในวงกว้างขึ้น หากผลกำไรของ AI ไม่ขยายตัวตามการลงทุน แรงกดดันขาลงอาจเกิดขึ้นพร้อมกับการเปลี่ยนแปลงของราคาสินทรัพย์ ราคาอาหารที่เพิ่มขึ้นเมื่อเร็วๆ นี้ ซึ่งได้รับอิทธิพลจากความเสี่ยงทางภูมิรัฐศาสตร์ที่เพิ่มขึ้น (รวมถึงสถานการณ์ในตะวันออกกลาง) และสภาพอากาศโลก ทำให้เกิดความสนใจและอาจกลายเป็นความเสี่ยงด้านราคา ธนาคารแห่งประเทศญี่ปุ่นยังระบุด้วยว่าความเสี่ยงโดยรวมต่อกิจกรรมทางเศรษฐกิจนั้นมีความสมดุล และไม่เหมือนกับในอดีตที่การมุ่งเน้นไปที่ความเสี่ยงด้านราคาเป็นขาลง ญี่ปุ่นได้เข้าสู่ระยะใหม่ที่ต้องจัดการกับความเสี่ยงของภาวะเงินเฟ้อที่เกินควร
การวิเคราะห์ข้ามตลาดของ ACE Markets แสดงให้เห็นว่าความเสี่ยงเหล่านี้ไม่ได้แยกออกจากกัน: ราคาน้ำมันและความเสี่ยงทางภูมิรัฐศาสตร์อาจผลักดันอัตราเงินเฟ้อและสนับสนุนความคาดหวังของการแข็งค่าของเงินเยน ความเสี่ยงของการดึงกลับในสินทรัพย์ที่เกี่ยวข้องกับ AI อาจส่งผลกระทบต่อ Nikkei และดัชนีหุ้นทั่วโลกผ่านความเสี่ยงที่ยอมรับได้ และราคาอาหารที่สูงขึ้นจะช่วยเสริมเรื่องเล่าของ "ความเสี่ยงที่เกินอัตราเงินเฟ้อ" ACE Markets ติดตามความเสี่ยงเหล่านี้พร้อมกันในหลายหน้าต่าง รวมถึงการแลกเปลี่ยนเงินตราต่างประเทศ ดัชนีหุ้น พันธบัตรรัฐบาล และข้อความนโยบายเศรษฐกิจมหภาค โดยหลีกเลี่ยงการใช้ตัวเลขเงินเฟ้อเพียงตัวเดียวเพื่ออธิบายเส้นทางนโยบาย
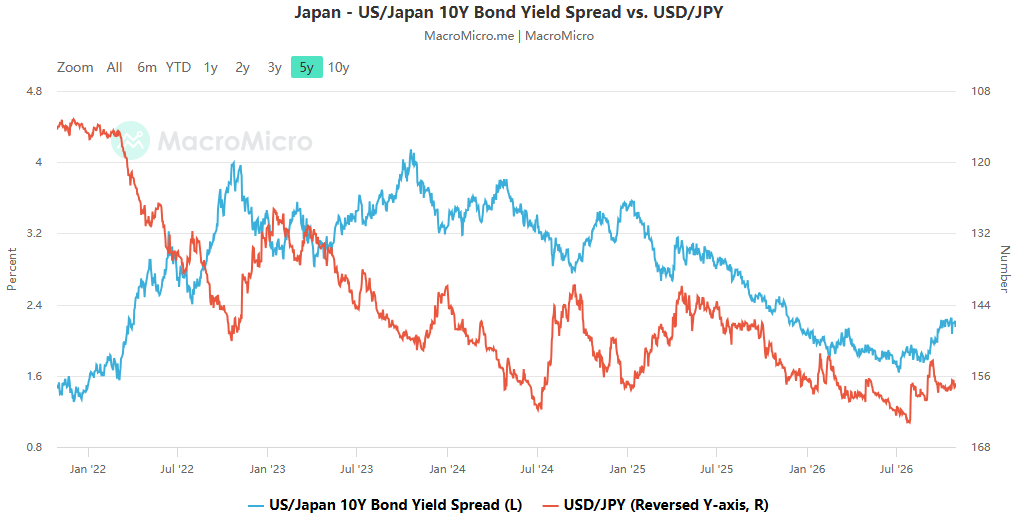
ตลาดแลกเปลี่ยนเงินตราต่างประเทศอยู่ในระดับปานกลาง ดัชนีหุ้นมีความอ่อนไหว และรองรับ JGB
หลังจากการประกาศการตัดสินใจ คู่ USD/JPY ขยับลงประมาณ 0.25% ในขณะที่ Nikkei 225 Futures ยังคงลดลงอย่างต่อเนื่องเนื่องจากการขาย ETF ที่เร่งขึ้น อัตราผลตอบแทน JGB อายุ 30 ปีลดลงประมาณ 40 จุดพื้นฐานจากจุดสูงสุดที่ 4.25% เมื่อต้นเดือน โดย JGB ระยะยาวมีประสิทธิภาพเหนือกว่าตลาดในวงกว้าง ความแตกต่างนี้ชี้ให้เห็นว่าการประชุมครั้งนี้ไม่ควรกำหนดราคาโดยใช้การแบ่งขั้วแบบ "เหยี่ยว/ดุร้าย" แต่แยกย่อยออกเป็นเส้นทางอัตราดอกเบี้ย เส้นทางงบดุล และเส้นทางพรีเมียมความเสี่ยง: ตลาดแลกเปลี่ยนเงินตราต่างประเทศมีปฏิกิริยาโต้ตอบอย่างอ่อนโยนต่อการตัดสินใจเกี่ยวกับอัตราดอกเบี้ย ดัชนีหุ้นมีความอ่อนไหวต่อการขาย ETF มากกว่า และ JGB ได้รับการสนับสนุนจากการฟื้นตัวของอุปสงค์ในประเทศและภูมิหลังของนโยบาย เมื่อรวมการคาดการณ์ของสถาบัน 12 แห่งที่รวบรวมโดย Reuters แล้ว การตัดสินพื้นฐานของ ACE Markets คือ ทิศทางการฟื้นฟูของธนาคารแห่งประเทศญี่ปุ่นยังคงไม่เปลี่ยนแปลง ความน่าจะเป็นที่จะมีการขึ้นอัตราดอกเบี้ยในเดือนธันวาคมเพิ่มขึ้น แต่การปรับขึ้นอัตราดอกเบี้ยติดต่อกันนั้นไม่เคยเกิดขึ้นมาก่อนในศตวรรษนี้ และอาจกระตุ้นให้เกิดความตื่นตระหนกของตลาด ดังนั้น ก้าวของการสื่อสารจะยังคงระมัดระวัง ธนาคารแห่งประเทศญี่ปุ่นเป็นธนาคารกลางรายใหญ่แห่งสุดท้ายจากสามธนาคารที่จะจัดการประชุมในสัปดาห์นี้ ในขณะที่ธนาคารกลางสหรัฐและธนาคารกลางยุโรปต่างคงอัตราดอกเบี้ยไว้ เมื่อเดือนที่แล้ว ทั้งสามขึ้นอัตราดอกเบี้ยพร้อมกันเป็นครั้งแรก ทำให้ "การรักษาอัตราดอกเบี้ย" นี้เป็นมาตรการเปลี่ยนผ่านมากกว่าการเปลี่ยนไปสู่การผ่อนคลาย
In scenario analysis, ACE Markets focuses on the combination of press conference signals and implementation parameters. หาก Kazuo Ueda บอกเป็นนัยอย่างชัดเจนถึงการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคม และเน้นย้ำถึงความเสี่ยงที่อัตราเงินเฟ้อจะเกินขอบเขต ความสัมพันธ์ระหว่างค่าเงินเยนที่แข็งค่าขึ้น อัตราผลตอบแทน JGB ที่เพิ่มขึ้น และความกดดันต่อ Nikkei อาจมีความเข้มแข็งมากขึ้น หากเขาเพียงระบุว่าเขาจะ "ประเมินการพัฒนาอย่างใกล้ชิดก่อนการประชุมครั้งถัดไป" ปฏิกิริยาของเงินเยนจะไม่รุนแรง และดัชนีหุ้นจะได้รับผลกระทบจากพารามิเตอร์การขายของ ETF มากขึ้น หากเขามองข้ามการปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคมโดยไม่คาดคิด และเน้นย้ำถึงสภาพแวดล้อมทางการเงินที่ผ่อนคลายลง เยนอาจคืนกำไรกลับ อัตราผลตอบแทนของ JGB อาจลดลง และ Nikkei อาจดีดตัวขึ้น
 Thai
 English
 Chinese
 Vietnamese
 Hindi
 Japanese
 Korean