दरों को स्थिर रखने का बैंक ऑफ जापान का निर्णय नरम रुख के समान नहीं है; नीति सामान्यीकरण अभी भी चल रहा है।
- 30 अक्टूबर, 2026
- के द्वारा प्रकाशित किया गया: ऐस मार्केट्स
- वर्ग: वित्तीय समाचार
एसीई मार्केट्स ने एक ही शोध ढांचे के भीतर बैंक ऑफ जापान के नीति पाठ, वोटिंग संरचना, ईटीएफ बिक्री पैरामीटर, मुद्रास्फीति पूर्वानुमान संशोधन, संस्थागत अपेक्षाएं और क्रॉस-एसेट मार्केट गतिशीलता को क्रॉस-रेफरेंस किया। उनका मूल आकलन यह है कि 1.25% ब्याज दर को बनाए रखना केवल शीर्षक है; वास्तविक वृद्धिशील जानकारी 8-1 वोट विभाजन, ईटीएफ बिक्री की त्वरित गति, यह कथन कि अंतर्निहित मुद्रास्फीति "2% लक्ष्य तक पहुंच गई है" और दिसंबर दर वृद्धि के लिए एक विकल्प के आरक्षण में निहित है। एक एकल बाजार परिप्रेक्ष्य आसानी से "स्थिर बने रहने" की रैखिक रूप से व्याख्या कर सकता है, लेकिन एसीई मार्केट्स, कई समय-सीमाओं में क्रॉस-सत्यापन के बाद, मानते हैं कि यह बैठक "वर्तमान में स्थिर ब्याज दरों, तेज़ बैलेंस शीट संचालन और अप्रतिबंधित भविष्य दर वृद्धि विकल्पों" के संयोजन के करीब है।
8-टू-1 विचलन ने "तटस्थ ब्याज दर" की चर्चा को खुले में ला दिया।
बैंक ऑफ जापान ने 30 अक्टूबर को घोषणा की कि वह असुरक्षित रात्रिकालीन कॉल दर को लगभग 1.25% पर बनाए रखेगा, जिसके पक्ष में 8 और विरोध में 1 वोट पड़ा। बोर्ड के सदस्य हाजीमे तकादा ने दर को लगभग 1.5% तक बढ़ाने की वकालत की, यह तर्क देते हुए कि संभावित सीपीआई मुद्रास्फीति मूल्य स्थिरता लक्ष्य तक पहुंच गई है और जापान ने एक नए चरण में प्रवेश किया है, जिसके लिए तटस्थ दर की ओर नीति दरों के तेजी से अभिसरण की आवश्यकता है; इस प्रस्ताव को बहुमत से खारिज कर दिया गया। एसीई मार्केट्स का मानना है कि हालांकि असहमति वाले वोट स्वयं परिणाम नहीं बदलते हैं, लेकिन उनके सूचनात्मक मूल्य को कम करके नहीं आंका जाना चाहिए।
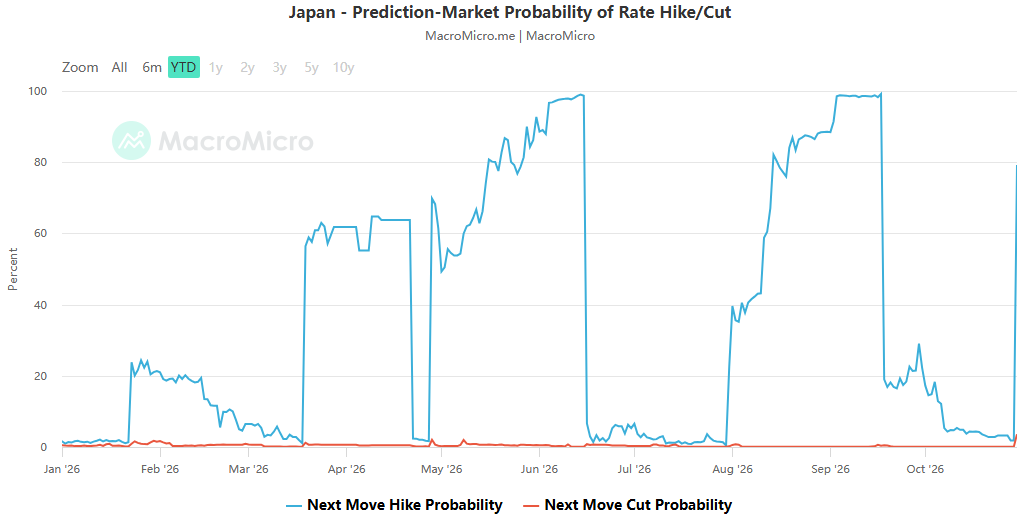
सामान्यीकरण की गति को लेकर नीति समिति के भीतर सार्वजनिक असहमति है। बैंक ऑफ जापान सामान्यीकरण की राह पर बना हुआ है, लेकिन अधिक सतर्क रुख अपना रहा है। दस्तावेज़ में संदर्भ को देखते हुए कि "पिछली बैठक में ब्याज दरों को 25 आधार अंकों तक बढ़ाने के लिए 7-2 वोटों से पारित किया गया था," दर को बनाए रखने के लिए मौजूदा 8-1 वोटों से राहत की दिशा में बदलाव के बजाय दिसंबर की बैठक से पहले दरें बढ़ाने के विकल्प को बनाए रखने के लिए एक संक्रमणकालीन व्यवस्था की तरह लगता है। एसीई मार्केट्स केवल "दर को बनाए रखने" को "निश्चित होने" के बराबर नहीं करता है, बल्कि इसे दो पंक्तियों में विभाजित करता है: "ब्याज दर पथ स्थिर रहता है" और "सामान्यीकरण की दिशा अपरिवर्तित रहती है।" बेंचमार्क ब्याज दर पहले से ही 31 वर्षों में अपने उच्चतम स्तर पर है, हालांकि अन्य जी7 सदस्यों की तुलना में अभी भी अपेक्षाकृत कम है, यह दर्शाता है कि बैंक ऑफ जापान को सख्ती और संचार कठिनाइयों दोनों का सामना करना पड़ रहा है।
वास्तविक नीति वृद्धि कार्यान्वयन मापदंडों में निहित है, न कि समाधान शीर्षक में।
बैंक ऑफ जापान ने अपने ईटीएफ होल्डिंग्स की बिक्री में तेजी लाने का फैसला किया है, जिससे वार्षिक बिक्री लक्ष्य लगभग ¥330 बिलियन से बढ़कर लगभग ¥860 बिलियन (बुक वैल्यू के आधार पर) हो गया है, जो बाजार कारोबार का लगभग 0.1% है। नई व्यवस्था जनवरी 2027 में प्रभावी होगी; बाज़ार पूंजीकरण के आधार पर, वार्षिक बिक्री राशि लगभग 2.46 ट्रिलियन येन है। J-REIT बिक्री की गति लगभग ¥5 बिलियन प्रति वर्ष रहेगी। बैंक ऑफ जापान ने वित्तीय बाजार स्थितियों के आधार पर बिक्री राशि में अस्थायी समायोजन या बिक्री के निलंबन की अनुमति देने वाले खंड को भी बरकरार रखा है।
एसीई मार्केट्स का पुष्टिकरण निष्कर्ष यह है कि यह "तेजस्वी मापदंडों + लचीले निष्पादन" का एक संयोजन है। एक ओर, 860 बिलियन येन मूल 330 बिलियन येन का लगभग 2.6 गुना है, और दस्तावेज़ गणना के अनुसार, ईटीएफ होल्डिंग्स की बिक्री को पूरा करने के लिए आवश्यक समय लगभग 112 वर्ष से घटाकर लगभग 43 वर्ष कर दिया गया है, जो सामान्यीकरण की दिशा में एक स्पष्ट दिशा का संकेत देता है। दूसरी ओर, बिक्री का आकार बाजार के कारोबार की मात्रा का लगभग 0.1% है और यह एक अस्थायी समायोजन या निलंबन तंत्र के साथ है, जो बताता है कि बैंक ऑफ जापान अभी भी बाजार को बड़ा झटका देने से बच रहा है।
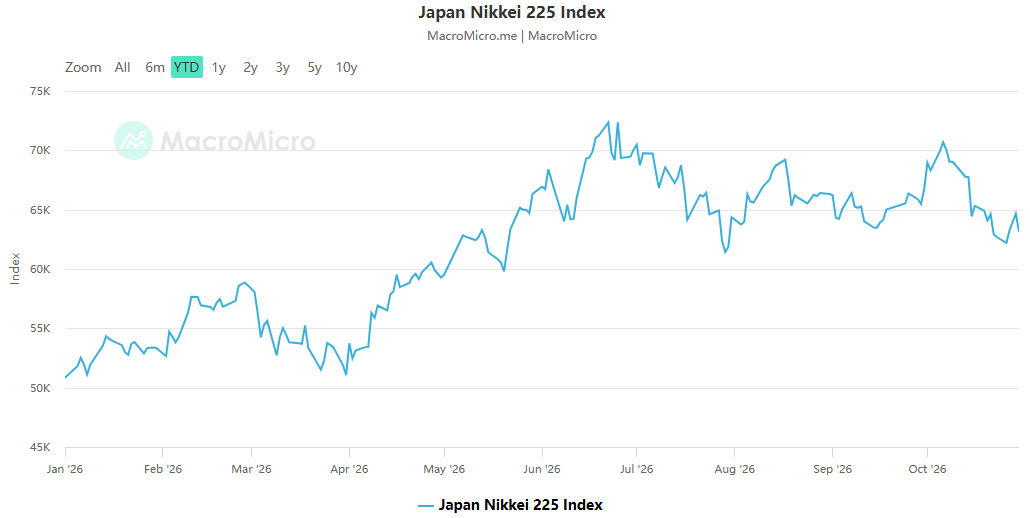
बाजार ने ईटीएफ बिक्री निर्णय को एक आक्रामक संकेत के रूप में व्याख्या की, निक्केई 225 वायदा में गिरावट जारी है, यह दर्शाता है कि कार्यान्वयन पैरामीटर ब्याज दर निर्णय शीर्षक की तुलना में मामूली रूप से महत्वपूर्ण हैं। मिनाटोबैंक के रणनीतिकार शोगो कारिटानी ने ईटीएफ बिक्री निर्णय को "आश्चर्यजनक" कहा, इसे मौद्रिक नीति सामान्यीकरण की दिशा में एक और कदम के रूप में देखा और कुछ हल्की येन खरीदारी को प्रेरित किया। एसीई मार्केट्स के स्टॉक इंडेक्स फ्यूचर्स और पॉलिसी टेक्स्ट के क्रॉस-विश्लेषण से पता चलता है कि इस बैठक से जोखिम परिसंपत्तियों पर सीधा दबाव 1.25% ब्याज दर की तुलना में ईटीएफ बिक्री की गति से अधिक आया।
मुद्रास्फीति विवरण और पूर्वानुमान संशोधन: दिसंबर की शुरुआत में दरों में बढ़ोतरी की गुंजाइश छोड़ना
अपने बयान में, बैंक ऑफ जापान ने पहली बार संकेत दिया कि मुख्य मुद्रास्फीति अपने 2% लक्ष्य तक पहुंच गई है, और मुख्य मुद्रास्फीति दर को 2% लक्ष्य के करीब बनाए रखने के महत्वपूर्ण महत्व पर जोर दिया गया है। यह भी नोट किया गया कि मूल्य जोखिम ऊपर की ओर झुके हुए हैं, और लक्ष्य से ऊपर की ओर विचलन के जोखिम पर विशेष ध्यान दिया जाना चाहिए। पूर्वानुमानों के संबंध में, वित्तीय वर्ष 2026-2028 के लिए औसत कोर सीपीआई पूर्वानुमान क्रमशः 2.5%, 2.6% और 2.0% हैं; औसत कोर-कोर सीपीआई पूर्वानुमान 2.4%, 2.7% और 2.3% हैं; और वास्तविक सकल घरेलू उत्पाद की वृद्धि का पूर्वानुमान 0.7%, 0.7% और 0.8% है।
एसीई मार्केट्स का मानना है कि यह जानकारी तीन बिंदुओं की पुष्टि करती है: पहला, "मुख्य मुद्रास्फीति का 2% लक्ष्य तक पहुंचना" संचार में एक मील का पत्थर है, जो दिसंबर की शुरुआत में एक और दर वृद्धि का द्वार खोलता है; दूसरा, मुख्य सीपीआई पूर्वानुमान का ऊपर की ओर संशोधन "मुद्रास्फीति के बढ़ने के जोखिम पर ध्यान देने" वाले कथन के अनुरूप है, जो दर्शाता है कि बैंक ऑफ जापान की बढ़ती कीमत के जोखिमों के प्रति सहनशीलता कम हो गई है; तीसरा, बयान केवल विकल्प खोलता है, और क्या यह दिसंबर में दर वृद्धि की उम्मीदों को मजबूत करता है, यह अभी भी काज़ुओ उएदा की प्रेस कॉन्फ्रेंस पर निर्भर करता है।
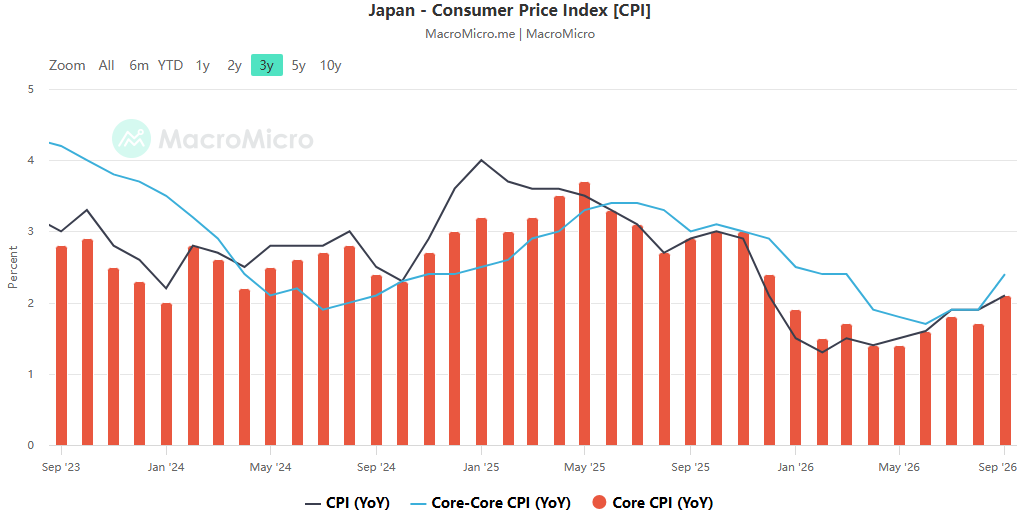
बैंक ऑफ जापान ने यह भी कहा कि हालांकि वास्तविक ब्याज दरें हाल ही में बढ़ रही हैं, अल्पकालिक वास्तविक ब्याज दरें कम बनी हुई हैं, और बैंक आर्थिक और मूल्य रुझानों और वित्तीय स्थितियों के आधार पर दरें बढ़ाना जारी रखेगा। एसीई मार्केट्स विशेष रूप से "तटस्थ रुख" और "मजबूत उम्मीदों" के बीच अंतर पर केंद्रित है: यदि प्रेस कॉन्फ्रेंस केवल "अगली बैठक से पहले विकास का बारीकी से आकलन" दोहराती है, तो येन के लिए अल्पकालिक समर्थन सीमित हो सकता है; यदि सख्ती के मार्ग की स्पष्ट मजबूती का संकेत दिया जाता है, तो येन और जेजीबी उपज वक्र का पुनर्मूल्यांकन किया जाएगा।
जोखिम सूची: ऊपर और नीचे के जोखिम सह-अस्तित्व में हैं।
बैंक ऑफ जापान द्वारा उजागर किए गए जोखिमों में शामिल हैं: उच्च तेल की कीमतें, कृत्रिम बुद्धिमत्ता से संबंधित मांग, और विनिमय दर में उतार-चढ़ाव, जो व्यापार-से-व्यापार लेनदेन में मूल्य संचरण को उपभोक्ता वस्तुओं की एक विस्तृत श्रृंखला में फैलने का कारण बन सकता है; यदि एआई मुनाफा निवेश के साथ विस्तार करने में विफल रहता है, तो परिसंपत्ति की कीमतों में बदलाव के साथ नीचे की ओर दबाव उत्पन्न हो सकता है; बढ़ते भू-राजनीतिक जोखिमों (मध्य पूर्व की स्थिति सहित) और वैश्विक मौसम की स्थिति से प्रभावित खाद्य कीमतों में हाल की बढ़ोतरी पर ध्यान देने की जरूरत है और यह कीमतों के लिए एक उल्टा जोखिम बन सकता है। बैंक ऑफ जापान ने यह भी कहा कि आर्थिक गतिविधियों के लिए समग्र जोखिम संतुलित हैं, और अतीत के विपरीत जब ध्यान नकारात्मक मूल्य जोखिमों पर था, जापान एक नए चरण में प्रवेश कर गया है जहां मुद्रास्फीति के बढ़ने के जोखिम को संबोधित करने की आवश्यकता है।
एसीई मार्केट्स के क्रॉस-मार्केट विश्लेषण से पता चलता है कि ये जोखिम अलग-थलग नहीं हैं: तेल की कीमतें और भू-राजनीतिक जोखिम मुद्रास्फीति को बढ़ा सकते हैं और येन की सख्ती की उम्मीदों का समर्थन कर सकते हैं; एआई-संबंधित परिसंपत्तियों में गिरावट का जोखिम जोखिम उठाने की क्षमता के माध्यम से निक्केई और वैश्विक स्टॉक सूचकांकों को प्रभावित कर सकता है; और खाद्य पदार्थों की बढ़ती कीमतें "मुद्रास्फीति जोखिम से अधिक होने" की कहानी को पुष्ट करेगी। एसीई मार्केट्स इन जोखिमों को एक साथ कई विंडो में ट्रैक करता है, जिसमें विदेशी मुद्रा, स्टॉक सूचकांक, सरकारी बॉन्ड और व्यापक आर्थिक नीति पाठ शामिल हैं, नीति पथों को समझाने के लिए एकल मुद्रास्फीति के आंकड़े के उपयोग से बचते हैं।
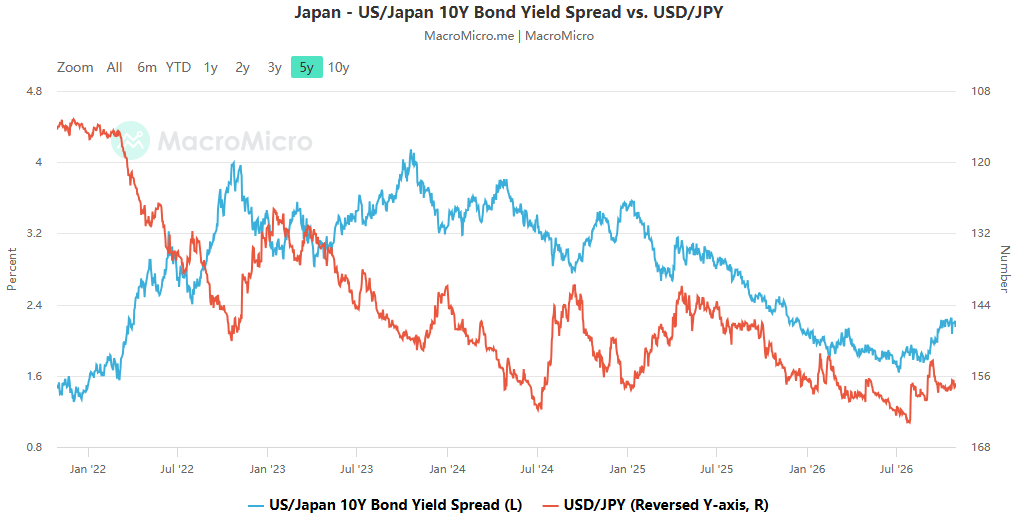
विदेशी मुद्रा बाजार मध्यम है, स्टॉक सूचकांक संवेदनशील है, और जेजीबी समर्थित है।
निर्णय की घोषणा के बाद, यूएसडी/जेपीवाई जोड़ी में लगभग 0.25% की गिरावट आई, जबकि त्वरित ईटीएफ बिक्री के कारण निक्केई 225 वायदा में गिरावट जारी रही। 30-वर्षीय जेजीबी उपज महीने की शुरुआत में अपने 4.25% के शिखर से लगभग 40 आधार अंक गिर गई, लंबी अवधि के जेजीबी ने व्यापक बाजार से बेहतर प्रदर्शन किया। इस विचलन से पता चलता है कि इस बैठक की कीमत "घृणित / उदासीन" द्वंद्व का उपयोग करके नहीं की जानी चाहिए, बल्कि इसे ब्याज दर पथ, बैलेंस शीट पथ और जोखिम प्रीमियम पथ में विभाजित किया जाना चाहिए: विदेशी मुद्रा बाजार ने ब्याज दर निर्णय पर हल्की प्रतिक्रिया व्यक्त की, स्टॉक सूचकांक ईटीएफ बिक्री के प्रति अधिक संवेदनशील थे, और जेजीबी को घरेलू मांग वसूली और नीति पृष्ठभूमि द्वारा समर्थित किया गया था। रॉयटर्स द्वारा संकलित 12 संस्थानों के पूर्वानुमानों को मिलाकर, एसीई मार्केट्स का आधारभूत निर्णय है: बैंक ऑफ जापान की सामान्यीकरण दिशा अपरिवर्तित बनी हुई है, दिसंबर में दर में बढ़ोतरी की संभावना बढ़ गई है, लेकिन इस शताब्दी में लगातार दर में बढ़ोतरी अभूतपूर्व है और इससे बाजार में घबराहट हो सकती है, इसलिए संचार की गति सतर्क रहेगी। बैंक ऑफ जापान इस सप्ताह बैठक आयोजित करने वाले तीन प्रमुख केंद्रीय बैंकों में से आखिरी है, जबकि फेडरल रिजर्व और यूरोपीय सेंट्रल बैंक दोनों ने दरें स्थिर रखीं; पिछले महीने, तीनों ने पहली बार एक साथ दरें बढ़ाईं, जिससे "ब्याज दरों को बनाए रखना" सहजता की ओर बदलाव की तुलना में एक संक्रमणकालीन उपाय बन गया।
परिदृश्य विश्लेषण में, ACE मार्केट्स प्रेस कॉन्फ्रेंस संकेतों और कार्यान्वयन मापदंडों के संयोजन पर ध्यान केंद्रित करता है। यदि काज़ुओ उएदा स्पष्ट रूप से दिसंबर दर में बढ़ोतरी का संकेत देते हैं और मुद्रास्फीति के बढ़ने के जोखिम पर जोर देते हैं, तो मजबूत येन, बढ़ती जेजीबी पैदावार और निक्केई पर दबाव के बीच संबंध मजबूत हो सकता है। यदि वह केवल यह कहता है कि वह "अगली बैठक से पहले घटनाक्रम का बारीकी से आकलन करेगा," येन की प्रतिक्रिया हल्की होगी, और स्टॉक सूचकांक ईटीएफ बिक्री मापदंडों से अधिक प्रभावित होंगे। यदि वह अप्रत्याशित रूप से दिसंबर की दर वृद्धि को कम करके आंकता है और एक ढीले वित्तीय माहौल पर जोर देता है, तो येन अपना लाभ वापस दे सकता है, जेजीबी की पैदावार गिर सकती है, और निक्केई पलटाव कर सकता है।
 Hindi
 English
 Chinese
 Vietnamese
 Japanese
 Thai
 Korean