人工智慧熱潮降溫與持續通膨之間的拉鋸戰:聯準會10月政策決定與美國國債市場之間的潛在聯繫
- 2026 年 10 月 19 日
- 發布者: ACE Markets
- 類別: 財經新聞
市場通常將聯準會的政策分歧、人工智慧科技股的回檔以及美國國債的反彈視為三個獨立的線索。 ACE Markets經過交叉驗證認為,這三者是同一個邏輯的三種表現:人工智慧資本週期既推動了當前通膨和美國國債的拋售,又其邊際降溫正在重塑升息預期和資產定價。政策分歧、升息機率波動、股債相關性修正,本質上都圍繞著同一個核心變數——人工智慧對通膨和融資環境的影響是否減弱。只看CPI或只看科技股表現,會導致政策和市場走勢的誤判。
加息預期的分歧,本質上是對「AI通膨效應」評估的分歧。
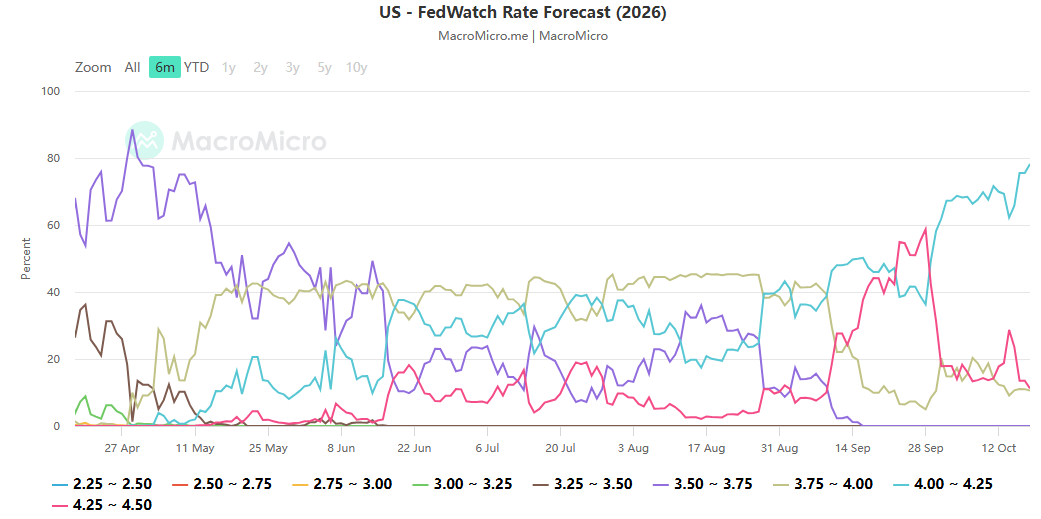
市場對10月決定的定價有明顯分歧:利率期貨僅考慮17%的升息機率,主流預期維持不變;不過,頂級經濟學家的判斷接近50/50,部分機構預測10月和12月將連續升息。表面上的分歧源於高於預期的通膨,但更深層次上,反映了對人工智慧資本週期通膨效應評估的分歧。
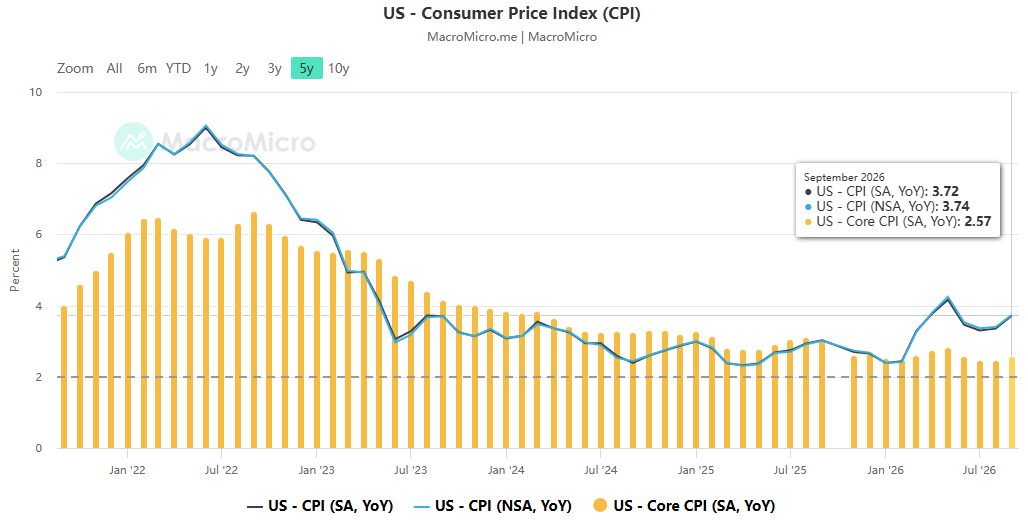
鷹派認為,9月CPI年增3.7%,PPI達6.3%,壓力不僅限於能源板塊。在人工智慧基礎設施持續成長的推動下,通膨正在向更廣泛的領域蔓延——算力投資正在拉動對晶片、能源和資料中心的需求,使得通膨難以快速回落。目前3.75%~4%的利率限制是不夠的,需要持續升息來重建政策公信力。另一方面,謹慎陣營也隱性考慮了AI變數。如果人工智慧投資熱潮降溫,金融狀況會自發性收緊,抑制需求和通膨。聯準會不需要主動密集升息,因此傾向於拉長升息間隔,等待更多數據——他們不僅在觀察CPI,也在觀察AI資本支出的實際走勢。
沃什拒絕在國際貨幣基金組織年會上提供預先指導,不僅是因為“數據依賴”,而是因為人工智慧週期正處於一個轉折點,一個充滿爭議和不確定性的時期。選舉的時間只是次要因素;內部分歧的核心在於對人工智慧通膨效應的不同評估,也是本輪政策不確定性遠超過以往的根本原因。
股債逆勢是提前定價和「人工智慧→升息」邏輯自我修正的結果。
那斯達克指數100指數單週下跌5.5%,同期美國10年期公債殖利率下跌17個基點,與政策預期變動一致。
預計自我修正 :通胀数据公布后,10月加息概率一度升至近50%,但随着AI板块持续抛售而迅速回落。市場定價為:人工智慧資產下滑→融資成本上升、資本支出意願下降→需求降溫→通膨緩和→聯準會放緩緊縮政策。人工智能行业的调整本身在收紧金融条件方面发挥着“类似加息”的作用,部分替代了政策行动。
緩解供需壓力 :美國國債連續七個月遭遇拋售的關鍵驅動因素之一是人工智慧熱潮帶動的大規模公司債發行,與政府債券爭奪資金——投資級公司債發行量同比增長29%,其中很大一部分集中在算力和技術基礎設施領域。隨著人工智慧交易的疲軟以及CoreWeave等算力公司發行的信用債的下滑,企業發債的意願和能力均下降,從而略微緩解了對美國國債的競爭。這是美國公債反彈的基本面支撐,而不是單純由避險資金推動。
持倉增加,但不是主要原因 :CTA大規模清算美國公債空頭部位放大了殖利率的跌幅,但觸發因素仍是人工智慧炒作減弱所帶來的預期修正。諷刺的是,產業巨頭集體強調人工智慧的長期前景,這證實了市場對其資本回報和投資步伐日益增長的懷疑。
反彈不太可能表示趨勢逆轉;兩股勢力至今仍在纏鬥。
雖然美國國債的避險功能已階段性回歸,但現在判斷熊市是否結束或緊縮週期是否結束還為時過早。任何意外事件的發生都可能迅速扭轉市場趨勢。
上行風險 :如果人工智慧只是短期回調,資本支出再次加速,加上中東地緣政治緊張局勢推高能源價格,通膨將重新獲得上升動力,今年可能會升息甚至重啟密集緊縮,美國國債殖利率將再次挑戰前期高點。兩組數據提供交叉支撐:能源成分仍是CPI的重要驅動力,油價能快速傳導通膨預期;企業債供應量仍然很高,一旦風險偏好恢復,對美國國債的擠出效應將立即重現。
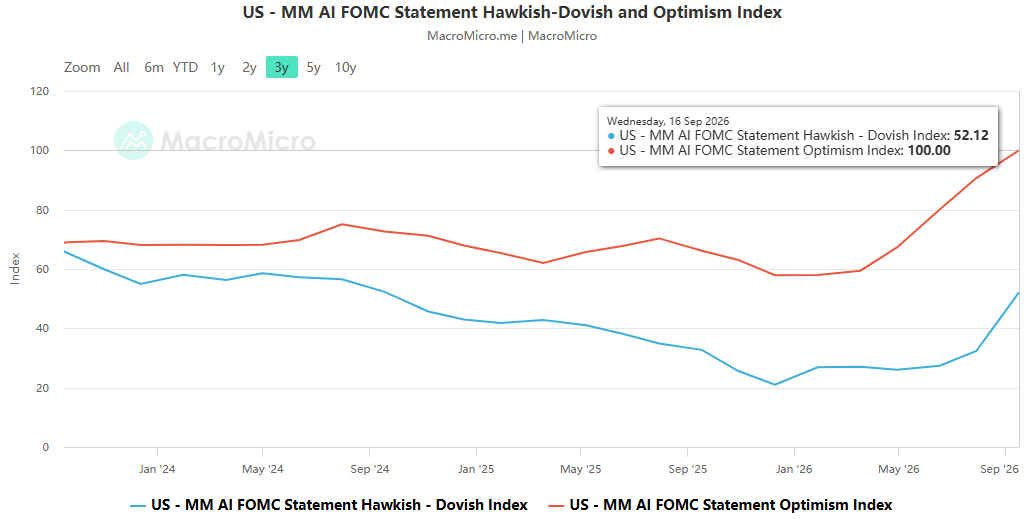
下行風險 :如果人工智慧投資大幅收縮,需求迅速降溫,通膨放緩,聯準會不僅可能停止升息,甚至轉向寬鬆立場。然而,這種情況的證據並不充分——巨頭們仍在增加長期投資,資本支出的下降在很大程度上仍然是一種預期,尚未反映在通膨數據中。
基線情景 :AI週期高位波動,通膨黏性但未失控,10月利率不變但保留今年升息選項,美債殖利率高位反覆波動。超賣的高評級公司債和短期美國國債存在結構性機會,而長期債券仍面臨財政供應和通膨預期的雙重壓力。
全球高利率環境的相互關聯的邏輯
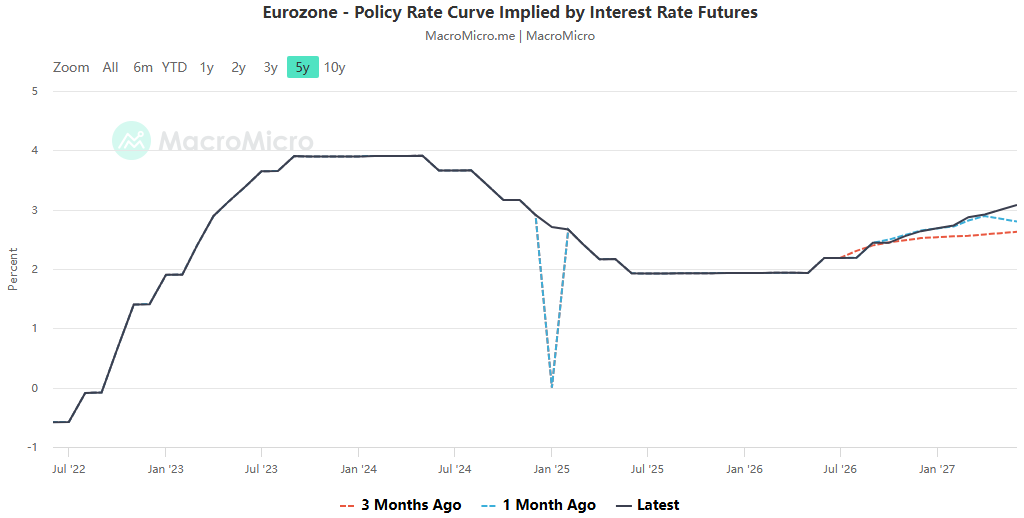
「資本週期→通膨→央行政策→主權債殖利率」的連結普遍適用:中東地緣政治衝突同時推高歐美能源價格,加劇聯準會和歐洲央行的雙重緊縮壓力,共同抬高全球利率中心;美國人工智慧資本支出推高的美國國債殖利率向外傳導,加劇法國等高負債歐元區國家的再融資壓力,推孤立地看待任何市場或變數都會低估本輪全球高利率週期的韌性。
總結
核心矛盾不是“通膨數據決定是否加息”,而是人工智能資本週期、通脹粘性和美聯儲政策可信度之間的動態相互作用:人工智能既是通脹驅動因素,又是可以自我修正的變量;政策分歧本質上是對該變量走向的判斷不同;而美國國債的反彈和科技股的回調則是市場對拐點的提前定價。
ACE Markets堅持多執行緒交叉驗證,穿透表面價格波動,重建「AI—通膨—政策—資產」的完整傳輸鏈。 展望未來,它將重點追蹤三個關鍵訊號 :人工智慧公司資本支出和信用債券表現、聯準會10月會議的前瞻指引,以及原油和核心通膨的邊際變化。
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Thai
 Korean