Cuộc giằng co giữa sự hạ nhiệt của sự bùng nổ AI và lạm phát dai dẳng: Mối liên hệ cơ bản giữa quyết định chính sách tháng 10 của Cục Dự trữ Liên bang và thị trường Kho bạc Hoa Kỳ
- Tháng 10 19, 2026
- Đăng bởi: ACE Markets
- Loại: Tin tức tài chính
Các thị trường thường xem sự khác biệt về chính sách của Fed, sự sụt giảm của cổ phiếu công nghệ AI và sự phục hồi của trái phiếu kho bạc Hoa Kỳ là ba chủ đề độc lập. ACE Markets, sau khi xác thực chéo, tin rằng ba điều này là ba biểu hiện của cùng một logic: chu kỳ vốn AI đã thúc đẩy lạm phát hiện tại và bán tháo trái phiếu kho bạc Hoa Kỳ, đồng thời việc hạ nhiệt biên của nó đang định hình lại kỳ vọng tăng lãi suất và định giá tài sản. Sự khác biệt về chính sách, xác suất tăng lãi suất dao động và sự điều chỉnh trong mối tương quan giữa cổ phiếu và trái phiếu về cơ bản đều xoay quanh cùng một biến số cốt lõi - liệu tác động của AI đối với lạm phát và môi trường tài chính có đang suy yếu hay không. Chỉ nhìn vào CPI hoặc chỉ nhìn vào diễn biến của cổ phiếu công nghệ sẽ dẫn đến những đánh giá sai lầm về chính sách và xu hướng thị trường.
Việc phân chia kỳ vọng tăng lãi suất về cơ bản là sự bất đồng trong việc đánh giá “hiệu ứng lạm phát AI”.
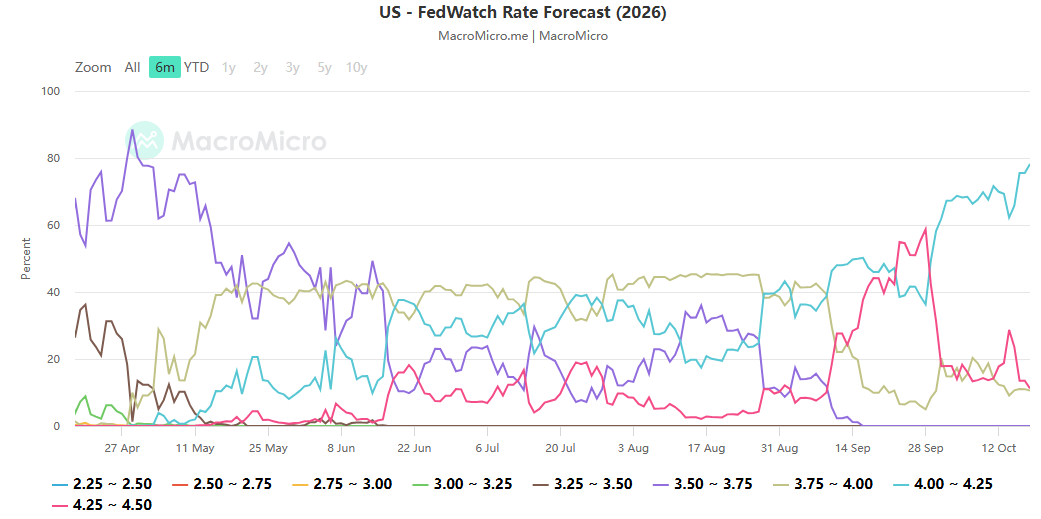
Định giá của thị trường trong quyết định tháng 10 được phân chia rõ ràng: hợp đồng tương lai lãi suất chỉ tính đến xác suất tăng lãi suất là 17%, trong khi những kỳ vọng phổ biến vẫn không thay đổi; tuy nhiên, các nhà kinh tế hàng đầu đánh giá tỷ lệ này là gần 50/50, với một số tổ chức dự đoán các đợt tăng lãi suất liên tiếp vào tháng 10 và tháng 12. Sự khác biệt rõ ràng bắt nguồn từ lạm phát cao hơn dự kiến, nhưng ở mức độ sâu hơn, nó phản ánh sự khác biệt trong đánh giá về tác động lạm phát của chu kỳ vốn AI.
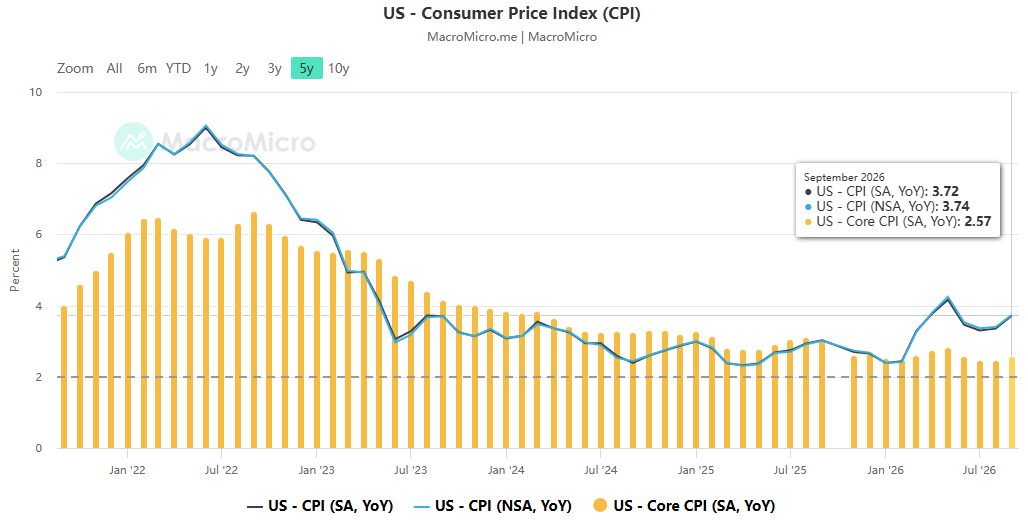
Hawks tin rằng CPI tháng 9 tăng 3,7% so với cùng kỳ và PPI đạt 6,3%, kèm theo áp lực không chỉ giới hạn ở lĩnh vực năng lượng. Lạm phát đang lan rộng ra nhiều khu vực hơn, do sự phát triển không ngừng của cơ sở hạ tầng AI – đầu tư vào sức mạnh điện toán đang thúc đẩy nhu cầu về chip, năng lượng và trung tâm dữ liệu, khiến lạm phát khó giảm nhanh. Hạn chế lãi suất hiện tại ở mức 3,75%–4% là không đủ và cần phải tăng lãi suất liên tục để xây dựng lại uy tín chính sách. Mặt khác, phe thận trọng cũng ngầm xem xét biến AI. Nếu sự bùng nổ đầu tư vào AI hạ nhiệt ở mức cận biên, nó sẽ tự động thắt chặt các điều kiện tài chính, ngăn chặn nhu cầu và lạm phát. Cục Dự trữ Liên bang sẽ không cần phải tích cực tăng lãi suất một cách mạnh mẽ, do đó, nó có xu hướng kéo dài khoảng thời gian giữa các lần tăng lãi suất và chờ đợi thêm dữ liệu – họ không chỉ quan sát chỉ số CPI mà còn theo dõi xu hướng thực tế của chi tiêu vốn AI.
Việc Warsh từ chối đưa ra hướng dẫn trước tại cuộc họp thường niên của IMF không chỉ đơn giản là do “sự phụ thuộc vào dữ liệu”, mà là vì chu kỳ AI đang ở một bước ngoặt, một giai đoạn gây tranh cãi và không chắc chắn. Thời điểm bầu cử chỉ là yếu tố phụ; cốt lõi của sự bất đồng nội bộ nằm ở những đánh giá khác nhau về tác động lạm phát của AI và là lý do cơ bản khiến sự bất ổn về chính sách trong vòng này vượt xa so với trước đây.
Xu hướng nghịch đảo của cổ phiếu và trái phiếu là kết quả của việc định giá trước và tự điều chỉnh logic “AI → tăng lãi suất”.
Chỉ số Nasdaq 100 giảm 5,5% chỉ trong một tuần và lãi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm giảm 17 điểm cơ bản trong cùng kỳ, điều này phù hợp với những thay đổi trong kỳ vọng chính sách.
Dự kiến tự điều chỉnh : Sau khi công bố dữ liệu lạm phát, xác suất tăng lãi suất trong tháng 10 từng tăng lên gần 50%, nhưng nhanh chóng giảm trở lại do lĩnh vực AI tiếp tục bị bán tháo. Thị trường đang định giá: Tài sản trí tuệ nhân tạo giảm → chi phí tài chính tăng, mức độ sẵn sàng chi tiêu giảm → nhu cầu hạ nhiệt → giảm bớt lạm phát → Fed giảm tốc độ thắt chặt. Bản thân sự điều chỉnh trong lĩnh vực AI đang đóng vai trò “giống như tăng lãi suất” trong việc thắt chặt các điều kiện tài chính, thay thế một phần cho các hành động chính sách.
Giảm bớt áp lực cung cầu : Một trong những nguyên nhân chính dẫn đến đợt bán tháo trái phiếu Kho bạc Hoa Kỳ kéo dài bảy tháng liên tiếp là việc phát hành trái phiếu doanh nghiệp quy mô lớn do sự bùng nổ AI, cạnh tranh nguồn vốn với trái phiếu chính phủ — việc phát hành trái phiếu doanh nghiệp cấp đầu tư đã tăng 29% so với cùng kỳ năm trước, với phần lớn tập trung vào sức mạnh tính toán và cơ sở hạ tầng công nghệ. Khi hoạt động giao dịch AI suy yếu và trái phiếu tín dụng do các công ty điện toán như CoreWeave phát hành suy giảm, thì cả sự sẵn lòng và năng lực phát hành trái phiếu của các công ty đều giảm, làm giảm nhẹ sự cạnh tranh đối với Kho bạc Hoa Kỳ. Đây là sự hỗ trợ cơ bản cho sự phục hồi của Kho bạc Hoa Kỳ, thay vì chỉ đơn giản được thúc đẩy bởi các quỹ trú ẩn an toàn.
Tăng vị thế nhưng không phải nguyên nhân chính : Việc CTA thanh lý hàng loạt các vị thế bán khống trong Kho bạc Hoa Kỳ đã làm tăng thêm sự sụt giảm lợi suất, nhưng nguyên nhân vẫn là sự điều chỉnh kỳ vọng do sự cường điệu về AI đang suy yếu mang lại. Sự nhấn mạnh chung của những gã khổng lồ trong ngành về triển vọng dài hạn của AI đã xác nhận một cách trớ trêu thay sự hoài nghi ngày càng tăng của thị trường về lợi nhuận vốn và tốc độ đầu tư của họ.
Sự phục hồi khó có thể cho thấy sự đảo ngược xu hướng; hai lực lượng vẫn đang giằng co.
Mặc dù chức năng trú ẩn an toàn của trái phiếu kho bạc Mỹ đã dần dần quay trở lại nhưng vẫn còn quá sớm để xác định liệu thị trường giá xuống đã kết thúc hay chu kỳ thắt chặt đã kết thúc. Bất kỳ diễn biến bất ngờ nào cũng có thể nhanh chóng đảo ngược xu hướng thị trường.
Rủi ro tăng giá : Nếu AI chỉ trải qua một đợt thoái lui ngắn hạn và chi tiêu vốn tăng tốc trở lại, cùng với căng thẳng địa chính trị ở Trung Đông đẩy giá năng lượng lên cao, thì lạm phát sẽ có động lực tăng mới, có khả năng dẫn đến tăng lãi suất trong năm nay hoặc thậm chí nối lại chính sách thắt chặt chuyên sâu, với việc lãi suất trái phiếu kho bạc Mỹ một lần nữa thách thức mức cao trước đó. Hai bộ dữ liệu cung cấp hỗ trợ chéo: thành phần năng lượng vẫn là động lực quan trọng của CPI và giá dầu có thể nhanh chóng tác động đến kỳ vọng lạm phát; nguồn cung trái phiếu doanh nghiệp vẫn ở mức cao và một khi khẩu vị rủi ro phục hồi, hiệu ứng lấn át đối với Kho bạc Hoa Kỳ sẽ ngay lập tức xuất hiện trở lại.
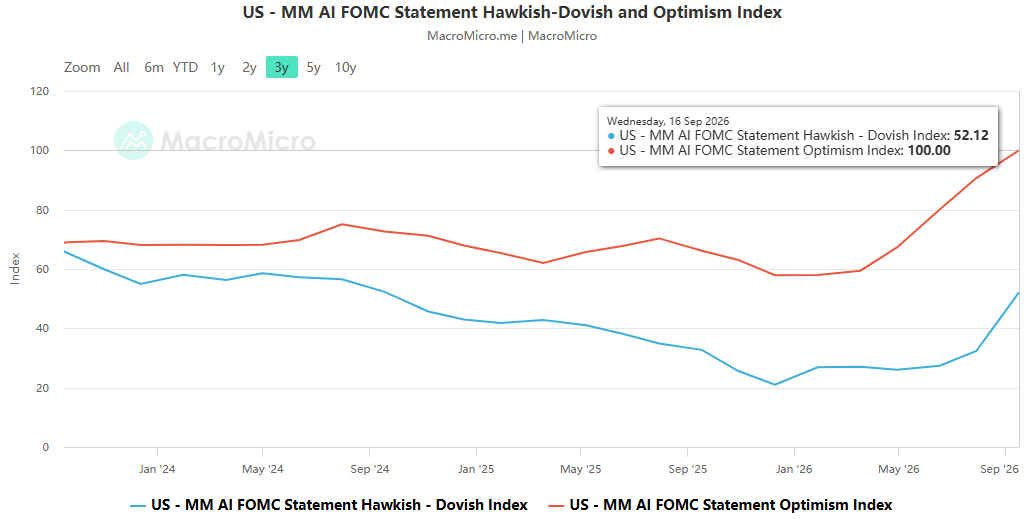
Rủi ro giảm giá : Nếu đầu tư AI giảm đáng kể, nhu cầu giảm nhanh chóng và lạm phát giảm bớt, Cục Dự trữ Liên bang có thể không chỉ ngừng tăng lãi suất mà thậm chí còn chuyển sang quan điểm nới lỏng. Tuy nhiên, bằng chứng cho kịch bản này là chưa đủ – các gã khổng lồ vẫn đang tăng cường đầu tư dài hạn và việc giảm chi tiêu vốn phần lớn vẫn là kỳ vọng, chưa được phản ánh trong dữ liệu lạm phát.
Kịch bản cơ sở : Chu kỳ AI biến động ở mức cao, lạm phát ổn định nhưng không ngoài tầm kiểm soát, lãi suất không thay đổi trong tháng 10 nhưng vẫn giữ nguyên phương án tăng lãi suất trong năm nay, lợi suất trái phiếu kho bạc Mỹ liên tục dao động trong biên độ cao. Có những cơ hội mang tính cơ cấu trong việc bán quá mức trái phiếu doanh nghiệp được xếp hạng cao và Kho bạc Hoa Kỳ ngắn hạn, trong khi trái phiếu dài hạn vẫn chịu áp lực từ cả nguồn cung tài chính và kỳ vọng lạm phát.
Logic kết nối của môi trường lãi suất cao toàn cầu
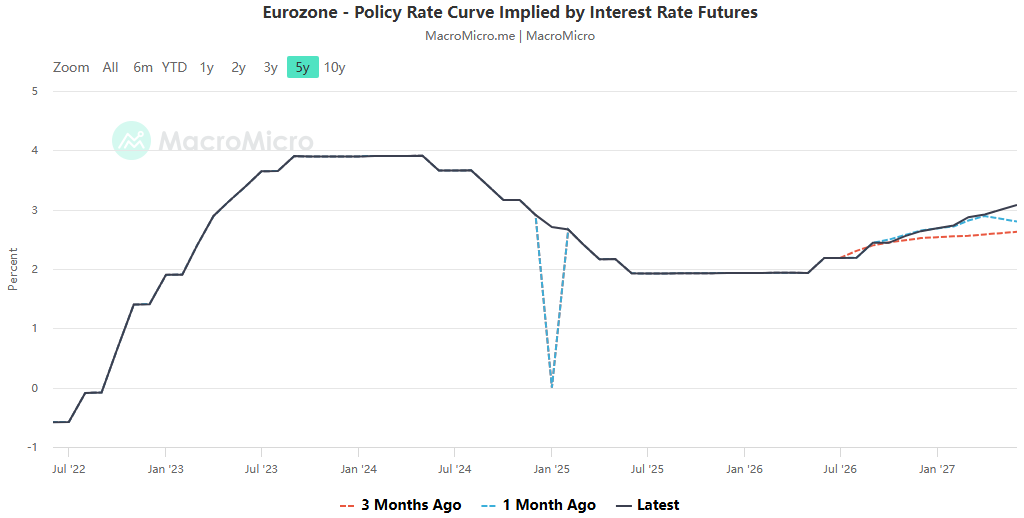
Chuỗi “chu kỳ vốn → lạm phát → chính sách ngân hàng trung ương → lãi suất nợ công” được áp dụng rộng rãi: Xung đột địa chính trị ở Trung Đông đồng thời đẩy giá năng lượng ở châu Âu và Mỹ tăng cao, tăng cường áp lực thắt chặt kép lên Cục Dự trữ Liên bang và Ngân hàng Trung ương châu Âu, cùng nâng cao trung tâm lãi suất toàn cầu; lợi suất trái phiếu kho bạc Hoa Kỳ được đẩy lên nhờ chi tiêu vốn AI của Hoa Kỳ được truyền ra bên ngoài, làm tăng thêm áp lực tái cấp vốn đối với các quốc gia thuộc khu vực Eurozone mắc nợ nhiều như Pháp và đẩy chênh lệch nợ chính phủ tăng lên; tâm lý ngại rủi ro phát sinh từ sự gia tăng rủi ro nợ có chủ quyền của châu Âu cũng đã dẫn đến một thời kỳ quay trở lại Kho bạc Hoa Kỳ, hình thành mối liên kết hai chiều giữa các thị trường. Việc xem xét bất kỳ thị trường hoặc biến số nào một cách cô lập sẽ đánh giá thấp khả năng phục hồi của chu kỳ lãi suất cao toàn cầu này.
Tóm tắt
Mâu thuẫn cốt lõi không phải là “dữ liệu lạm phát quyết định liệu có nên tăng lãi suất hay không” mà là sự tương tác động giữa chu kỳ vốn AI, độ ổn định lạm phát và độ tin cậy chính sách của Cục Dự trữ Liên bang: AI vừa là yếu tố thúc đẩy lạm phát vừa là một biến số có thể tự điều chỉnh; những bất đồng về chính sách về cơ bản là những khác biệt trong nhận định về chiều hướng của biến số này; và sự phục hồi của trái phiếu kho bạc Hoa Kỳ cũng như sự điều chỉnh của cổ phiếu công nghệ là sự định giá trước của thị trường về bước ngoặt.
ACE Markets tuân thủ xác thực chéo đa luồng, thâm nhập các biến động giá bề mặt để xây dựng lại chuỗi truyền tải hoàn chỉnh của “AI—Lạm phát—Chính sách—Tài sản”. Trong tương lai, nó sẽ tập trung theo dõi ba tín hiệu chính : Chi tiêu vốn của công ty AI và hiệu suất trái phiếu tín dụng, hướng dẫn dự kiến của Fed cho cuộc họp tháng 10 và những thay đổi nhỏ trong dầu thô và lạm phát cơ bản.
 Vietnamese
 English
 Chinese
 Hindi
 Japanese
 Thai
 Korean