การชักเย่อระหว่างการระบายความร้อนของบูม AI และอัตราเงินเฟ้อถาวร: ความเชื่อมโยงที่สำคัญระหว่างการตัดสินใจเชิงนโยบายของธนาคารกลางสหรัฐในเดือนตุลาคมกับตลาดกระทรวงการคลังของสหรัฐฯ
- 19 ตุลาคม 2026
- โพสต์โดย: ACE Markets
- หมวดหมู่: ข่าวการเงิน
โดยทั่วไปแล้ว ตลาดจะมองว่าความแตกต่างทางนโยบายของ Fed การดึงหุ้นเทคโนโลยี AI และการฟื้นตัวของพันธบัตรกระทรวงการคลังสหรัฐฯ เป็นสามหัวข้อที่เป็นอิสระ หลังจากการตรวจสอบความถูกต้องข้าม ACE Markets เชื่อว่าทั้งสามนี้เป็นการแสดงสามประการที่มีตรรกะเดียวกัน: วงจรทุนของ AI ได้ผลักดันทั้งอัตราเงินเฟ้อในปัจจุบันและการขายพันธบัตรกระทรวงการคลังของสหรัฐฯ และการที่ความเย็นลงเล็กน้อยกำลังเปลี่ยนโฉมการคาดการณ์การปรับขึ้นอัตราดอกเบี้ยและราคาสินทรัพย์ ความแตกต่างของนโยบาย ความน่าจะเป็นในการขึ้นอัตราดอกเบี้ยที่ผันผวน และการแก้ไขความสัมพันธ์ระหว่างหุ้นและพันธบัตร ล้วนเกี่ยวข้องกับตัวแปรหลักเดียวกัน ไม่ว่าผลกระทบของ AI ต่ออัตราเงินเฟ้อและสภาพแวดล้อมทางการเงินจะลดลงหรือไม่ การดูเฉพาะ CPI หรือเฉพาะผลการดำเนินงานของหุ้นเทคโนโลยีจะนำไปสู่การตัดสินนโยบายและแนวโน้มตลาดที่ผิดพลาด
การแบ่งการคาดการณ์การปรับขึ้นอัตราดอกเบี้ยถือเป็นความขัดแย้งในการประเมิน "ผลกระทบเงินเฟ้อของ AI"
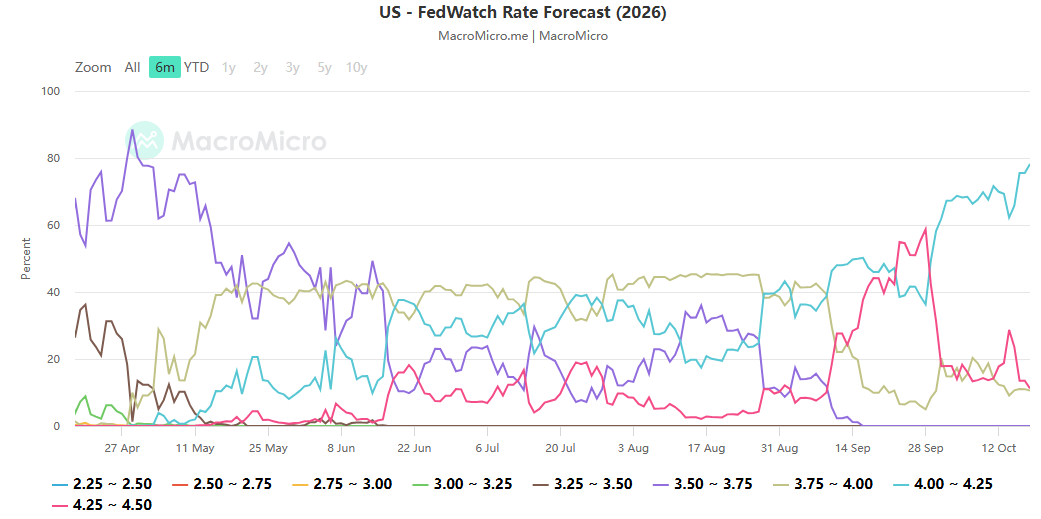
การกำหนดราคาของตลาดในการตัดสินใจในเดือนตุลาคมถูกแบ่งออกอย่างชัดเจน: อัตราดอกเบี้ยล่วงหน้าเป็นเพียงปัจจัยในความน่าจะเป็น 17% ของการปรับขึ้นอัตราดอกเบี้ย โดยที่ความคาดหวังหลักยังคงไม่เปลี่ยนแปลง อย่างไรก็ตาม นักเศรษฐศาสตร์ชั้นนำตัดสินว่าอัตราเกือบ 50/50 โดยสถาบันบางแห่งคาดการณ์ว่าจะขึ้นอัตราดอกเบี้ยติดต่อกันในเดือนตุลาคมและธันวาคม ความแตกต่างที่ชัดเจนนั้นเกิดจากอัตราเงินเฟ้อที่สูงกว่าที่คาดไว้ แต่ในระดับที่ลึกกว่านั้น มันสะท้อนให้เห็นถึงความแตกต่างในการประเมินผลกระทบด้านเงินเฟ้อของวงจรทุน AI
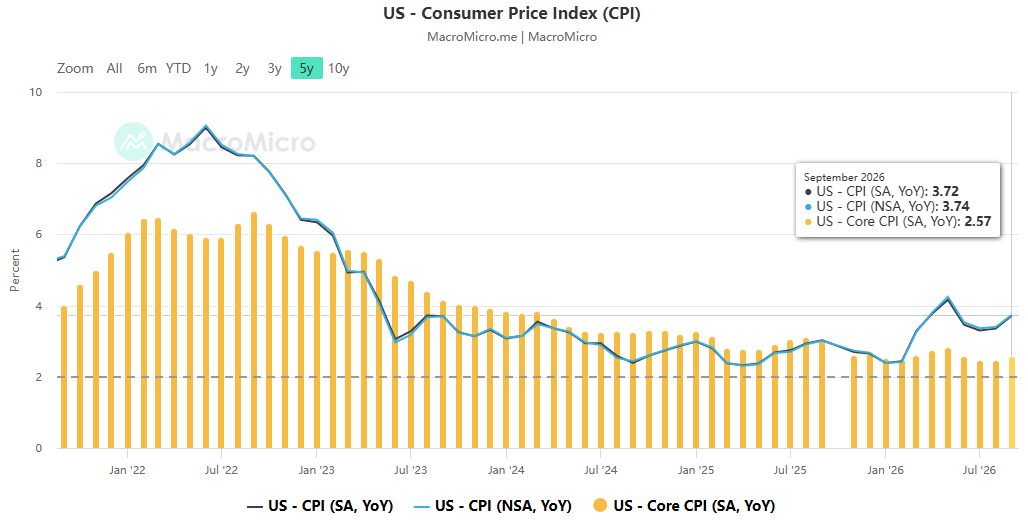
Hawks เชื่อว่า CPI เดือนกันยายนเพิ่มขึ้น 3.7% เมื่อเทียบเป็นรายปี และ PPI อยู่ที่ 6.3% โดยแรงกดดันไม่ได้จำกัดอยู่ที่ภาคพลังงาน อัตราเงินเฟ้อกำลังแพร่กระจายไปยังพื้นที่ที่กว้างขึ้น โดยได้แรงหนุนจากการเติบโตอย่างต่อเนื่องของโครงสร้างพื้นฐาน AI การลงทุนในพลังการประมวลผลช่วยเพิ่มความต้องการชิป พลังงาน และศูนย์ข้อมูล ทำให้อัตราเงินเฟ้อลดลงอย่างรวดเร็วได้ยาก ข้อจำกัดอัตราดอกเบี้ยในปัจจุบันที่ 3.75%–4% นั้นไม่เพียงพอ และจำเป็นต้องมีการปรับขึ้นอัตราดอกเบี้ยอย่างต่อเนื่องเพื่อสร้างความน่าเชื่อถือของนโยบายขึ้นมาใหม่ ในทางกลับกัน ค่ายที่ระมัดระวังยังพิจารณาตัวแปร AI โดยปริยายด้วย หากการลงทุนด้าน AI บูมลดลงที่ส่วนต่าง จะทำให้เงื่อนไขทางการเงินตึงตัวขึ้น ลดอุปสงค์และอัตราเงินเฟ้ออย่างเป็นธรรมชาติ Federal Reserve ไม่จำเป็นต้องขึ้นอัตราดอกเบี้ยอย่างเข้มข้น ดังนั้นจึงมีแนวโน้มที่จะขยายช่วงเวลาระหว่างการปรับขึ้นอัตราดอกเบี้ยและรอข้อมูลเพิ่มเติม โดยไม่เพียงแต่สังเกต CPI เท่านั้น แต่ยังรวมถึงแนวโน้มที่แท้จริงของรายจ่ายฝ่ายทุนของ AI ด้วย
การที่ Warsh ปฏิเสธที่จะให้คำแนะนำล่วงหน้าในการประชุมประจำปีของ IMF ไม่ใช่แค่เพราะ "การพึ่งพาข้อมูล" แต่เป็นเพราะวงจร AI อยู่ในจุดเปลี่ยน ซึ่งเป็นช่วงเวลาแห่งความขัดแย้งและความไม่แน่นอน ระยะเวลาของการเลือกตั้งเป็นเพียงปัจจัยรองเท่านั้น แกนหลักของความขัดแย้งภายในอยู่ที่การประเมินผลกระทบด้านเงินเฟ้อของ AI ที่แตกต่างกัน และเป็นเหตุผลพื้นฐานว่าทำไมความไม่แน่นอนของนโยบายในรอบนี้จึงเกินกว่าในอดีตมาก
แนวโน้มผกผันของหุ้นและพันธบัตรเป็นผลมาจากการกำหนดราคาล่วงหน้าและการแก้ไขด้วยตนเองของตรรกะ “AI → การปรับขึ้นอัตราดอกเบี้ย”
ดัชนี Nasdaq 100 ลดลง 5.5% ในสัปดาห์เดียว และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีลดลง 17 จุดในช่วงเวลาเดียวกัน ซึ่งสอดคล้องกับการเปลี่ยนแปลงในการคาดการณ์นโยบาย
คาดว่าจะแก้ไขตัวเองได้ : หลังจากเปิดเผยข้อมูลเงินเฟ้อ ความน่าจะเป็นที่การปรับขึ้นอัตราดอกเบี้ยในเดือนตุลาคมครั้งหนึ่งเคยเพิ่มขึ้นเป็นเกือบ 50% แต่ก็ลดลงอย่างรวดเร็วเนื่องจากภาค AI ยังคงเทขายออกไป ตลาดกำลังกำหนดราคาใน: การลดลงของสินทรัพย์ AI → ต้นทุนทางการเงินที่เพิ่มขึ้น ความเต็มใจที่จะใช้เงินทุนลดลง → อุปสงค์ที่เย็นลง → อัตราเงินเฟ้อที่ผ่อนคลายลง → เฟดชะลอการเข้มงวดขึ้น การปรับตัวในภาค AI นั้นมีบทบาท "เหมือนการปรับขึ้นอัตราดอกเบี้ย" ในการทำให้เงื่อนไขทางการเงินเข้มงวดขึ้น โดยบางส่วนทดแทนการดำเนินการตามนโยบาย
ลดแรงกดดันด้านอุปสงค์และอุปทาน : หนึ่งในปัจจัยขับเคลื่อนสำคัญของการขายหุ้นสหรัฐฯ ติดต่อกันเป็นเวลาเจ็ดเดือนคือการออกพันธบัตรองค์กรขนาดใหญ่ที่ได้รับแรงหนุนจากการเติบโตอย่างรวดเร็วของ AI ซึ่งแข่งขันกับพันธบัตรรัฐบาลเพื่อหากองทุน - การออกพันธบัตรองค์กรระดับการลงทุนเพิ่มขึ้น 29% เมื่อเทียบเป็นรายปี โดยส่วนใหญ่มุ่งเน้นไปที่พลังการประมวลผลและโครงสร้างพื้นฐานทางเทคโนโลยี เนื่องจากการซื้อขายของ AI อ่อนตัวลงและพันธบัตรเครดิตที่ออกโดยบริษัทที่มีอำนาจในการประมวลผล เช่น CoreWeave ลดลง ทั้งความเต็มใจและความสามารถของบริษัทในการออกพันธบัตรก็ลดลง ส่งผลให้การแข่งขันในคลังสหรัฐลดลงเล็กน้อย นี่คือแรงสนับสนุนพื้นฐานสำหรับการฟื้นตัวของคลังสหรัฐฯ แทนที่จะขับเคลื่อนโดยกองทุนที่ปลอดภัยเท่านั้น
ตำแหน่งเพิ่มขึ้นแต่ไม่ใช่สาเหตุหลัก : การชำระบัญชีสถานะขายในคลังสหรัฐฯ จำนวนมากโดย CTA ทำให้อัตราผลตอบแทนลดลง แต่ตัวกระตุ้นยังคงเป็นการแก้ไขความคาดหวังที่เกิดจากกระแสโฆษณาของ AI ที่ลดลง การที่ยักษ์ใหญ่ในอุตสาหกรรมให้ความสำคัญร่วมกันเกี่ยวกับแนวโน้มระยะยาวของ AI เป็นการยืนยันถึงความกังขาของตลาดที่กำลังเติบโตเกี่ยวกับการคืนทุนและจังหวะการลงทุนของพวกเขา
The rebound is unlikely to indicate a trend reversal; กองกำลังทั้งสองยังคงถูกขังอยู่ในการต่อสู้
แม้ว่าฟังก์ชันการหลบภัยของพันธบัตรกระทรวงการคลังสหรัฐฯ กลับมาอยู่ในขั้นตอนหนึ่งแล้ว แต่ก็ยังเร็วเกินไปที่จะตัดสินว่าตลาดหมีสิ้นสุดลงแล้วหรือวงจรที่ตึงตัวสิ้นสุดลงแล้ว เหตุการณ์ที่พลิกผันโดยไม่คาดคิดสามารถพลิกกลับแนวโน้มของตลาดได้อย่างรวดเร็ว
ความเสี่ยงขาขึ้น : หาก AI ประสบกับการดึงกลับในระยะสั้นและรายจ่ายฝ่ายทุนก็เร่งตัวขึ้นอีกครั้ง ควบคู่ไปกับความตึงเครียดทางภูมิรัฐศาสตร์ในตะวันออกกลางที่ผลักดันราคาพลังงานให้สูงขึ้น อัตราเงินเฟ้อจะมีโมเมนตัมเพิ่มขึ้นอีกครั้ง ซึ่งอาจนำไปสู่การขึ้นอัตราดอกเบี้ยในปีนี้ หรือแม้แต่การเริ่มเข้มงวดขึ้นอีกครั้ง โดยที่กระทรวงการคลังสหรัฐฯ ให้ผลตอบแทนที่ท้าทายระดับสูงสุดก่อนหน้านี้อีกครั้ง ข้อมูลสองชุดให้การสนับสนุนข้ามกลุ่ม: องค์ประกอบด้านพลังงานยังคงเป็นตัวขับเคลื่อนที่สำคัญของ CPI และราคาน้ำมันสามารถส่งผ่านไปยังการคาดการณ์เงินเฟ้อได้อย่างรวดเร็ว อุปทานพันธบัตรของบริษัทยังคงอยู่ในระดับสูง และเมื่อความต้องการความเสี่ยงฟื้นตัว ผลกระทบจากฝูงชนต่อคลังสหรัฐฯ จะปรากฏขึ้นอีกครั้งทันที
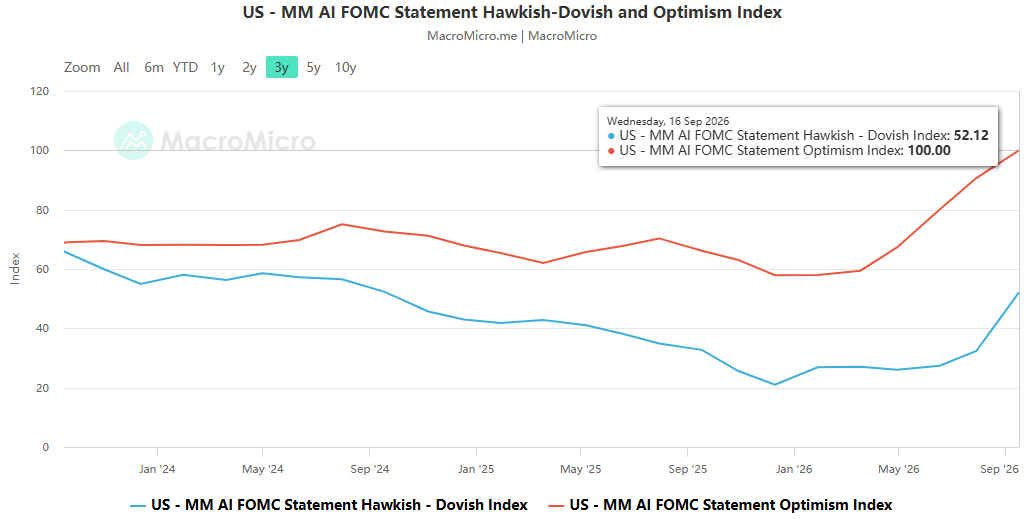
ความเสี่ยงด้านลบ : หากการลงทุนด้าน AI หดตัวลงอย่างมาก อุปสงค์ลดลงอย่างรวดเร็ว และอัตราเงินเฟ้อลดลง ธนาคารกลางสหรัฐอาจไม่เพียงหยุดขึ้นอัตราดอกเบี้ย แต่ยังเปลี่ยนไปสู่ท่าทีผ่อนคลายอีกด้วย อย่างไรก็ตาม หลักฐานสำหรับสถานการณ์นี้ไม่เพียงพอ เนื่องจากยักษ์ใหญ่ยังคงเพิ่มการลงทุนระยะยาว และการลดลงของรายจ่ายฝ่ายทุนยังคงเป็นการคาดการณ์ส่วนใหญ่ ซึ่งยังไม่สะท้อนให้เห็นในข้อมูลเงินเฟ้อ
สถานการณ์พื้นฐาน : วงจร AI ผันผวนในระดับสูง อัตราเงินเฟ้อยังคงเหนียวแน่นแต่ไม่สามารถควบคุมได้ อัตราดอกเบี้ยยังคงไม่เปลี่ยนแปลงในเดือนตุลาคม แต่ตัวเลือกในการปรับขึ้นอัตราดอกเบี้ยในปีนี้ยังคงอยู่ และอัตราผลตอบแทนกระทรวงการคลังสหรัฐฯ ผันผวนซ้ำแล้วซ้ำเล่าในระดับสูง มีโอกาสเชิงโครงสร้างในการขายพันธบัตรองค์กรที่มีอันดับสูงและพันธบัตรรัฐบาลสหรัฐระยะสั้น ในขณะที่พันธบัตรระยะยาวยังคงอยู่ภายใต้แรงกดดันจากทั้งอุปทานทางการคลังและการคาดการณ์อัตราเงินเฟ้อ
ตรรกะที่เชื่อมโยงถึงกันของสภาพแวดล้อมที่มีอัตราดอกเบี้ยสูงทั่วโลก
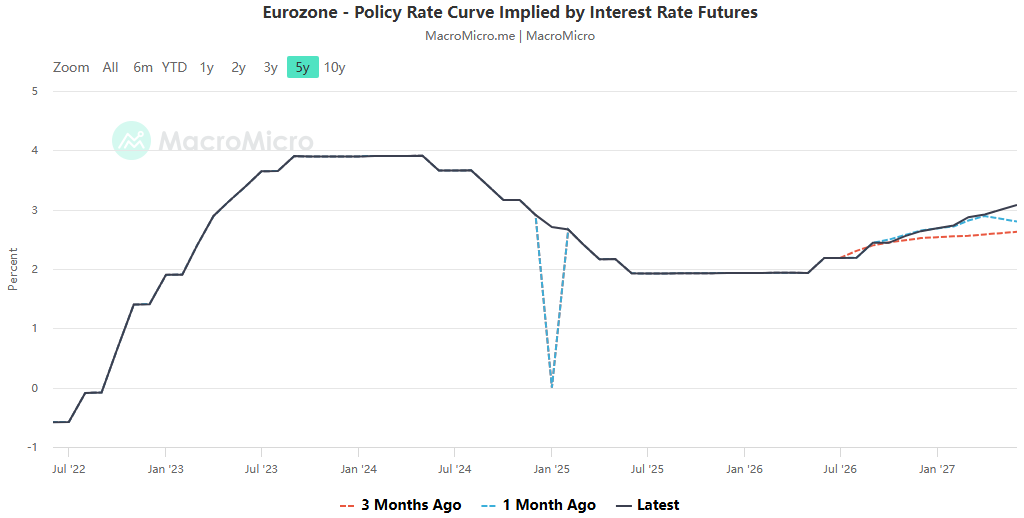
สายโซ่ของ “วงจรทุน → อัตราเงินเฟ้อ → นโยบายของธนาคารกลาง → อัตราผลตอบแทนหนี้อธิปไตย” มีผลบังคับใช้ในระดับสากล: ความขัดแย้งทางภูมิรัฐศาสตร์ในตะวันออกกลางผลักดันให้ราคาพลังงานในยุโรปและสหรัฐอเมริกาพุ่งสูงขึ้นไปพร้อม ๆ กัน เพิ่มแรงกดดันแบบทวีคูณต่อธนาคารกลางสหรัฐและธนาคารกลางยุโรป ร่วมกันเพิ่มศูนย์กลางอัตราดอกเบี้ยทั่วโลก อัตราผลตอบแทนของพันธบัตรรัฐบาลสหรัฐฯ ที่ถูกผลักดันโดยรายจ่ายฝ่ายทุนของ AI ของสหรัฐฯ จะถูกส่งออกไปข้างนอก ส่งผลให้แรงกดดันในการรีไฟแนนซ์รุนแรงขึ้นสำหรับประเทศในกลุ่มยูโรโซนที่มีหนี้สูง เช่น ฝรั่งเศส และผลักดันการแพร่กระจายหนี้อธิปไตยให้สูงขึ้น ความรู้สึกรังเกียจความเสี่ยงที่เกิดจากการหมักหมมของความเสี่ยงด้านหนี้อธิปไตยของยุโรปยังนำไปสู่ระยะเวลาในการคืนสู่คลังของสหรัฐฯ ทำให้เกิดการเชื่อมโยงสองทางข้ามตลาด การดูตลาดหรือตัวแปรใดๆ แบบแยกเดี่ยวจะประเมินความยืดหยุ่นของวงจรอัตราดอกเบี้ยสูงทั่วโลกรอบนี้ต่ำไป
สรุป
ความขัดแย้งหลักไม่ใช่ “ข้อมูลเงินเฟ้อเป็นตัวกำหนดว่าจะขึ้นอัตราดอกเบี้ยหรือไม่” แต่เป็นการทำงานร่วมกันแบบไดนามิกระหว่างวงจรทุนของ AI ความเหนียวของอัตราเงินเฟ้อ และความน่าเชื่อถือนโยบายของธนาคารกลางสหรัฐ โดย AI เป็นทั้งตัวขับเคลื่อนอัตราเงินเฟ้อและเป็นตัวแปรที่สามารถแก้ไขได้ด้วยตนเอง ความขัดแย้งในนโยบายมีความแตกต่างอย่างมากในการตัดสินเกี่ยวกับทิศทางของตัวแปรนี้ และการฟื้นตัวของพันธบัตรรัฐบาลสหรัฐฯ และการปรับฐานของหุ้นเทคโนโลยีถือเป็นการกำหนดราคาล่วงหน้าของตลาดถึงจุดเปลี่ยน
ACE Markets ปฏิบัติตามการตรวจสอบความถูกต้องข้ามแบบหลายเธรด โดยเจาะลึกความผันผวนของราคาบนพื้นผิวเพื่อสร้างห่วงโซ่การถ่ายทอดที่สมบูรณ์ของ “AI—เงินเฟ้อ—นโยบาย—สินทรัพย์” ในอนาคตจะมุ่งเน้นไปที่การติดตามสัญญาณสำคัญ 3 ประการ : รายจ่ายฝ่ายทุนของบริษัท AI และผลการดำเนินงานของพันธบัตรเครดิต คำแนะนำล่วงหน้าของ Fed สำหรับการประชุมเดือนตุลาคม และการเปลี่ยนแปลงเล็กน้อยของน้ำมันดิบและอัตราเงินเฟ้อพื้นฐาน
 Thai
 English
 Chinese
 Vietnamese
 Hindi
 Japanese
 Korean