एआई बूम के ठंडा होने और लगातार मुद्रास्फीति के बीच रस्साकशी: फेडरल रिजर्व के अक्टूबर नीति निर्णय और अमेरिकी ट्रेजरी बाजार के बीच अंतर्निहित संबंध
- 19 अक्टूबर 2026
- के द्वारा प्रकाशित किया गया: ऐस मार्केट्स
- वर्ग: वित्तीय समाचार
बाजार आम तौर पर फेड की नीति विचलन, एआई तकनीकी शेयरों में गिरावट और अमेरिकी ट्रेजरी बांड में उछाल को तीन स्वतंत्र धागों के रूप में देखते हैं। क्रॉस-वैलिडेशन के बाद एसीई मार्केट्स का मानना है कि ये तीनों एक ही तर्क की तीन अभिव्यक्तियाँ हैं: एआई पूंजी चक्र ने वर्तमान मुद्रास्फीति और अमेरिकी ट्रेजरी बांड की बिक्री दोनों को प्रेरित किया है, और इसकी सीमांत शीतलन ब्याज दर में वृद्धि की उम्मीदों और परिसंपत्ति मूल्य निर्धारण को नया आकार दे रही है। नीति विचलन, ब्याज दर में उतार-चढ़ाव की संभावनाएँ, और स्टॉक-बॉन्ड सहसंबंध में सुधार सभी अनिवार्य रूप से एक ही मूल चर के आसपास घूमते हैं - चाहे मुद्रास्फीति और वित्तपोषण वातावरण पर एआई का प्रभाव कम हो रहा हो। केवल सीपीआई या केवल तकनीकी स्टॉक प्रदर्शन को देखने से नीति और बाजार के रुझानों के बारे में गलत निर्णय होंगे।
ब्याज दर में बढ़ोतरी की उम्मीदों में विभाजन अनिवार्य रूप से "एआई मुद्रास्फीति प्रभाव" के आकलन पर असहमति है।
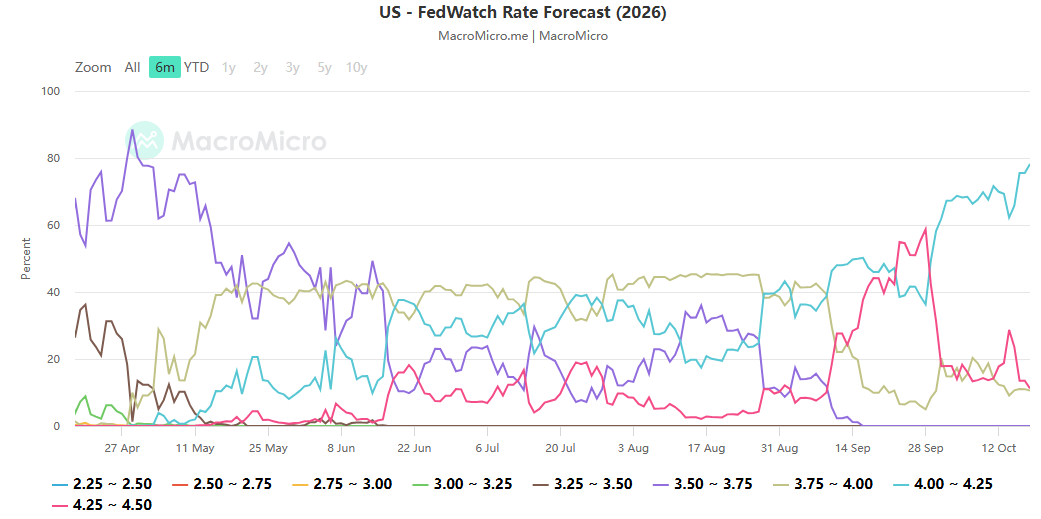
अक्टूबर के फैसले में बाजार का मूल्य निर्धारण स्पष्ट रूप से विभाजित है: ब्याज दर वायदा केवल दर वृद्धि की 17% संभावना का कारक है, मुख्यधारा की उम्मीदें अपरिवर्तित रहती हैं; हालाँकि, शीर्ष अर्थशास्त्री इसे लगभग 50/50 मानते हैं, कुछ संस्थानों ने अक्टूबर और दिसंबर में लगातार दरों में बढ़ोतरी की भविष्यवाणी की है। स्पष्ट विचलन अपेक्षा से अधिक मुद्रास्फीति से उत्पन्न होता है, लेकिन गहरे स्तर पर, यह एआई पूंजी चक्र के मुद्रास्फीति प्रभावों के आकलन में विचलन को दर्शाता है।
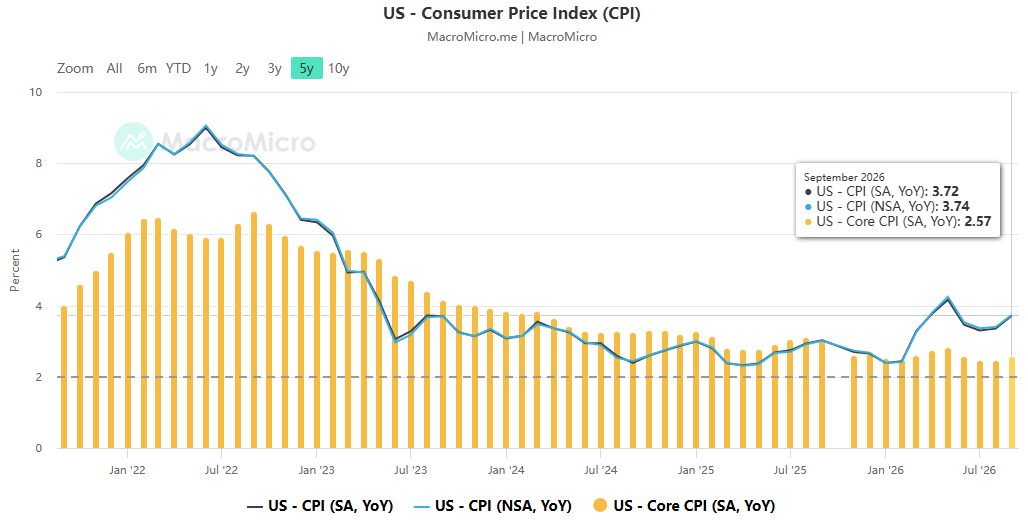
हॉक्स का मानना है कि सितंबर सीपीआई साल-दर-साल 3.7% बढ़ी और पीपीआई 6.3% तक पहुंच गई, दबाव ऊर्जा क्षेत्र तक सीमित नहीं है। एआई बुनियादी ढांचे की निरंतर वृद्धि से प्रेरित, मुद्रास्फीति व्यापक क्षेत्रों में फैल रही है - कंप्यूटिंग शक्ति में निवेश चिप्स, ऊर्जा और डेटा केंद्रों की मांग को बढ़ा रहा है, जिससे मुद्रास्फीति में तेजी से गिरावट आना मुश्किल हो गया है। 3.75%-4% की वर्तमान ब्याज दर बाधा अपर्याप्त है, और नीति विश्वसनीयता के पुनर्निर्माण के लिए निरंतर ब्याज दर में बढ़ोतरी की आवश्यकता है। दूसरी ओर, सतर्क खेमा भी एआई वैरिएबल पर परोक्ष रूप से विचार करता है। यदि एआई निवेश उछाल मार्जिन पर ठंडा हो जाता है, तो यह स्वचालित रूप से वित्तीय स्थितियों को सख्त कर देगा, मांग और मुद्रास्फीति को दबा देगा। फेडरल रिजर्व को सक्रिय रूप से ब्याज दरों को गहन रूप से बढ़ाने की आवश्यकता नहीं होगी, इसलिए यह दरों में बढ़ोतरी के बीच के अंतराल को लंबा कर देता है और अधिक डेटा की प्रतीक्षा करता है - वे न केवल सीपीआई का अवलोकन कर रहे हैं, बल्कि एआई पूंजी व्यय की वास्तविक प्रवृत्ति का भी अवलोकन कर रहे हैं।
आईएमएफ की वार्षिक बैठक में अग्रिम मार्गदर्शन प्रदान करने से वारश का इनकार केवल "डेटा निर्भरता" के कारण नहीं था, बल्कि इसलिए कि एआई चक्र एक महत्वपूर्ण मोड़ पर है, विवाद और अनिश्चितता का दौर है। चुनाव का समय केवल एक गौण कारक है; आंतरिक असहमति का मूल एआई मुद्रास्फीति प्रभाव के अलग-अलग आकलन में निहित है, और यही मूल कारण है कि इस दौर में नीतिगत अनिश्चितता अतीत की तुलना में कहीं अधिक है।
स्टॉक और बॉन्ड में विपरीत प्रवृत्ति अग्रिम मूल्य निर्धारण और "एआई → ब्याज दर वृद्धि" तर्क के स्व-सुधार का परिणाम है।
नैस्डैक 100 एक ही सप्ताह में 5.5% गिर गया, और 10-वर्षीय अमेरिकी ट्रेजरी उपज उसी अवधि में 17 आधार अंक गिर गई, जो नीतिगत अपेक्षाओं में बदलाव के अनुरूप है।
स्व-सुधार अपेक्षित : मुद्रास्फीति के आंकड़े जारी होने के बाद, अक्टूबर में दरों में बढ़ोतरी की संभावना एक बार बढ़कर लगभग 50% हो गई, लेकिन एआई क्षेत्र में बिकवाली जारी रहने के कारण जल्द ही इसमें गिरावट आई। बाजार मूल्य निर्धारण कर रहा है: एआई परिसंपत्ति में गिरावट → बढ़ती वित्तपोषण लागत, पूंजी खर्च करने की इच्छा में कमी → ठंडी मांग → मुद्रास्फीति में कमी → फेड द्वारा सख्ती को धीमा करना। एआई क्षेत्र में समायोजन स्वयं वित्तीय स्थितियों को मजबूत करने में "दर वृद्धि जैसी" भूमिका निभा रहा है, जो नीतिगत कार्रवाइयों के लिए आंशिक रूप से प्रतिस्थापित है।
आपूर्ति और मांग के दबाव को कम करना : अमेरिकी ट्रेजरी में सात महीने की लगातार बिकवाली के प्रमुख चालकों में से एक एआई बूम द्वारा संचालित बड़े पैमाने पर कॉर्पोरेट बांड जारी करना था, जो फंड के लिए सरकारी बांड के साथ प्रतिस्पर्धा कर रहा था - निवेश-ग्रेड कॉर्पोरेट बांड जारी करने में साल-दर-साल 29% की वृद्धि हुई है, जिसमें एक बड़ा हिस्सा कंप्यूटिंग पावर और प्रौद्योगिकी बुनियादी ढांचे में केंद्रित है। जैसे-जैसे एआई ट्रेडिंग कमजोर होती जा रही है और कोरवेव जैसी कंप्यूटिंग पावर कंपनियों द्वारा जारी किए गए क्रेडिट बॉन्ड में गिरावट आ रही है, कंपनियों की बॉन्ड जारी करने की इच्छा और क्षमता दोनों में कमी आई है, जिससे अमेरिकी ट्रेजरी के लिए प्रतिस्पर्धा थोड़ी कम हो गई है। यह केवल सुरक्षित-हेवन फंडों द्वारा संचालित होने के बजाय अमेरिकी ट्रेजरी में रिबाउंड के लिए मौलिक समर्थन है।
पद बढ़े, लेकिन प्राथमिक कारण नहीं : सीटीए द्वारा अमेरिकी राजकोषों में छोटे पदों के बड़े पैमाने पर परिसमापन ने पैदावार में गिरावट को बढ़ा दिया, लेकिन ट्रिगर अभी भी घटते एआई प्रचार के कारण अपेक्षित सुधार था। एआई की दीर्घकालिक संभावनाओं पर उद्योग के दिग्गजों का सामूहिक जोर उनके पूंजी रिटर्न और निवेश की गति के बारे में बाजार के बढ़ते संदेह की पुष्टि करता है।
रिबाउंड से ट्रेंड रिवर्सल का संकेत मिलने की संभावना नहीं है; दो ताकतें अभी भी संघर्ष में बंद हैं।
जबकि अमेरिकी ट्रेजरी बांड का सुरक्षित-संरक्षित कार्य चरणों में वापस आ गया है, फिर भी यह निर्धारित करना जल्दबाजी होगी कि भालू बाजार समाप्त हो गया है या सख्ती का चक्र समाप्त हो गया है। घटनाओं का कोई भी अप्रत्याशित मोड़ बाज़ार की प्रवृत्ति को तुरंत उलट सकता है।
उल्टा जोखिम : यदि एआई को केवल अल्पकालिक उतार-चढ़ाव का अनुभव होता है और पूंजीगत व्यय फिर से तेज हो जाता है, साथ ही मध्य पूर्व के भू-राजनीतिक तनाव के कारण ऊर्जा की कीमतें बढ़ जाती हैं, तो मुद्रास्फीति नए सिरे से ऊपर की ओर गति पकड़ लेगी, जिससे संभावित रूप से इस वर्ष ब्याज दरों में बढ़ोतरी हो सकती है या यहां तक कि गहन सख्ती फिर से शुरू हो सकती है, अमेरिकी ट्रेजरी की पैदावार फिर से पिछली ऊंचाई को चुनौती देगी। डेटा के दो सेट क्रॉस-सपोर्ट प्रदान करते हैं: ऊर्जा घटक सीपीआई का एक महत्वपूर्ण चालक बना हुआ है, और तेल की कीमतें जल्दी से मुद्रास्फीति की उम्मीदों तक पहुंच सकती हैं; कॉर्पोरेट बांड की आपूर्ति ऊंची बनी हुई है, और एक बार जोखिम की भूख ठीक हो जाने पर, अमेरिकी ट्रेजरी पर क्राउडिंग-आउट प्रभाव तुरंत फिर से दिखाई देगा।
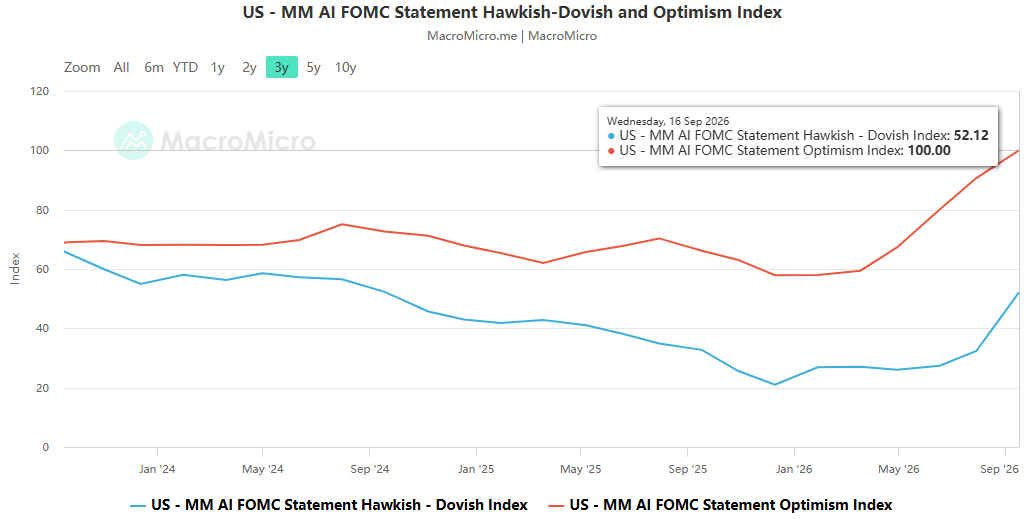
नकारात्मक पक्ष जोखिम : यदि एआई निवेश काफी हद तक सिकुड़ता है, मांग तेजी से कम हो जाती है, और मुद्रास्फीति कम हो जाती है, तो फेडरल रिजर्व न केवल ब्याज दरें बढ़ाना बंद कर सकता है, बल्कि नरम रुख की ओर भी बढ़ सकता है। हालाँकि, इस परिदृश्य के लिए सबूत अपर्याप्त हैं - दिग्गज अभी भी दीर्घकालिक निवेश बढ़ा रहे हैं, और पूंजीगत व्यय में गिरावट काफी हद तक एक उम्मीद बनी हुई है, जो अभी तक मुद्रास्फीति के आंकड़ों में प्रतिबिंबित नहीं हुई है।
आधारभूत परिदृश्य : एआई चक्र उच्च स्तर पर उतार-चढ़ाव करता है, मुद्रास्फीति चिपचिपी है लेकिन नियंत्रण से बाहर नहीं है, अक्टूबर में ब्याज दरें अपरिवर्तित रहती हैं लेकिन इस साल दर में बढ़ोतरी का विकल्प बरकरार रखा गया है, और अमेरिकी ट्रेजरी पैदावार बार-बार उच्च सीमा के भीतर उतार-चढ़ाव करती है। ओवरसोल्ड हाई-रेटेड कॉरपोरेट बॉन्ड और अल्पकालिक अमेरिकी ट्रेजरी में संरचनात्मक अवसर हैं, जबकि दीर्घकालिक बॉन्ड राजकोषीय आपूर्ति और मुद्रास्फीति अपेक्षाओं दोनों के दबाव में रहते हैं।
वैश्विक उच्च-ब्याज-दर वातावरण का परस्पर तर्क
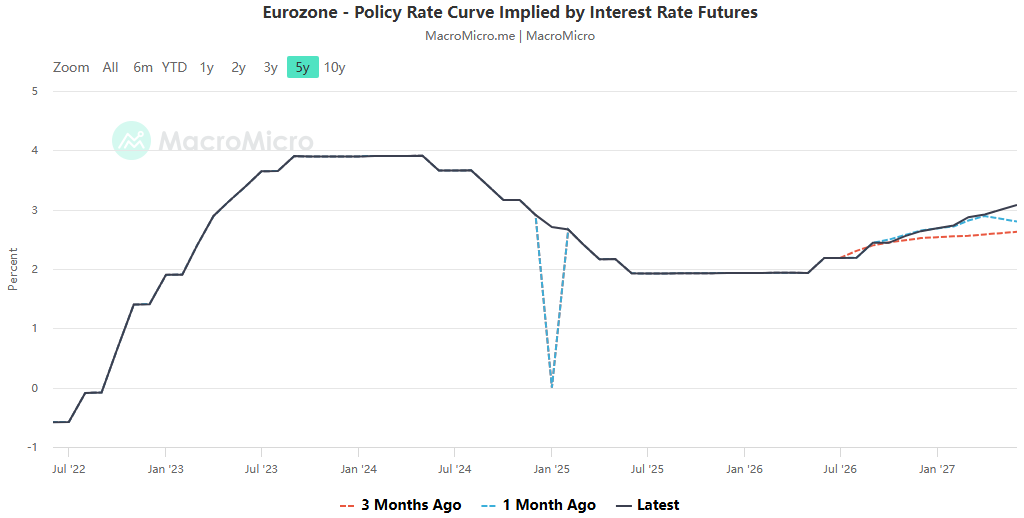
"पूंजी चक्र → मुद्रास्फीति → केंद्रीय बैंक नीति → संप्रभु ऋण उपज" की श्रृंखला सार्वभौमिक रूप से लागू है: मध्य पूर्व के भू-राजनीतिक संघर्ष एक साथ यूरोप और अमेरिका में ऊर्जा की कीमतों को बढ़ाते हैं, फेडरल रिजर्व और यूरोपीय सेंट्रल बैंक पर दोहरे दबाव को तेज करते हैं, संयुक्त रूप से वैश्विक ब्याज दर केंद्र को बढ़ाते हैं; अमेरिकी एआई पूंजीगत व्यय द्वारा बढ़ाए गए अमेरिकी ट्रेजरी बांड की पैदावार बाहर की ओर प्रसारित होती है, जिससे फ्रांस जैसे अत्यधिक ऋणग्रस्त यूरोजोन देशों पर पुनर्वित्त का दबाव बढ़ जाता है और संप्रभु ऋण प्रसार बढ़ जाता है; यूरोपीय संप्रभु ऋण जोखिमों के किण्वन से उत्पन्न होने वाली जोखिम विमुखता की भावना ने भी अमेरिकी राजकोषों में वापसी की अवधि को जन्म दिया है, जिससे एक क्रॉस-मार्केट दो-तरफा लिंकेज का निर्माण हुआ है। किसी भी बाज़ार या चर को अलग-थलग करके देखने से वैश्विक उच्च ब्याज दर चक्र के इस दौर की लचीलापन कम आंकी जाएगी।
संक्षेप करें
मुख्य विरोधाभास यह नहीं है कि "मुद्रास्फीति डेटा यह निर्धारित करता है कि ब्याज दरें बढ़ानी हैं या नहीं", बल्कि एआई पूंजी चक्र, मुद्रास्फीति चिपचिपाहट और फेडरल रिजर्व की नीति विश्वसनीयता के बीच गतिशील परस्पर क्रिया है: एआई एक मुद्रास्फीति चालक और एक चर दोनों है जो स्वयं को सही कर सकता है; नीतिगत असहमति अनिवार्य रूप से इस चर की दिशा के बारे में निर्णयों में अंतर है; और अमेरिकी ट्रेजरी बांड में उछाल और तकनीकी शेयरों में सुधार बाजार के अग्रिम मूल्य निर्धारण में निर्णायक मोड़ हैं।
एसीई मार्केट्स "एआई-मुद्रास्फीति-नीति-संपत्ति" की पूरी ट्रांसमिशन श्रृंखला के पुनर्निर्माण के लिए बहु-थ्रेडेड क्रॉस-वैलिडेशन, सतह मूल्य में उतार-चढ़ाव को भेदने का पालन करता है। आगे चलकर, यह तीन प्रमुख संकेतों को ट्रैक करने पर ध्यान केंद्रित करेगा : एआई कंपनी पूंजीगत व्यय और क्रेडिट बांड प्रदर्शन, अक्टूबर बैठक के लिए फेड का आगे का मार्गदर्शन, और कच्चे तेल और मुख्य मुद्रास्फीति में मामूली बदलाव।
 Hindi
 English
 Chinese
 Vietnamese
 Japanese
 Thai
 Korean