AIブームの沈静化と持続的なインフレの間の綱引き:FRBの10月の政策決定と米国債市場の根底にある関係
- 2026 年 10 月 19 日
- 投稿者 エース・マーケッツ
- カテゴリー 金融ニュース
市場は通常、FRBの政策の相違、AIハイテク株の下落、米国債の反発を3つの独立した流れとして見ている。 ACE Marketsは相互検証を行った結果、これら3つは同じロジックの3つの現れであると考えている。つまり、AI資本循環が現在のインフレと米国債の売却を促進しており、その限界冷却が利上げ期待と資産価格設定を再形成しているというものだ。政策の相違、金利上昇確率の変動、株式と債券の相関関係の修正はすべて、本質的に同じ中心変数、つまりインフレや資金調達環境に対する AI の影響が薄れているかどうかを中心に展開しています。 CPIだけ、あるいはハイテク株のパフォーマンスだけを見ていると、政策や市場動向の判断を誤ることになります。
利上げ期待の分かれ目は、本質的には「AIのインフレ効果」の評価をめぐる意見の相違である。
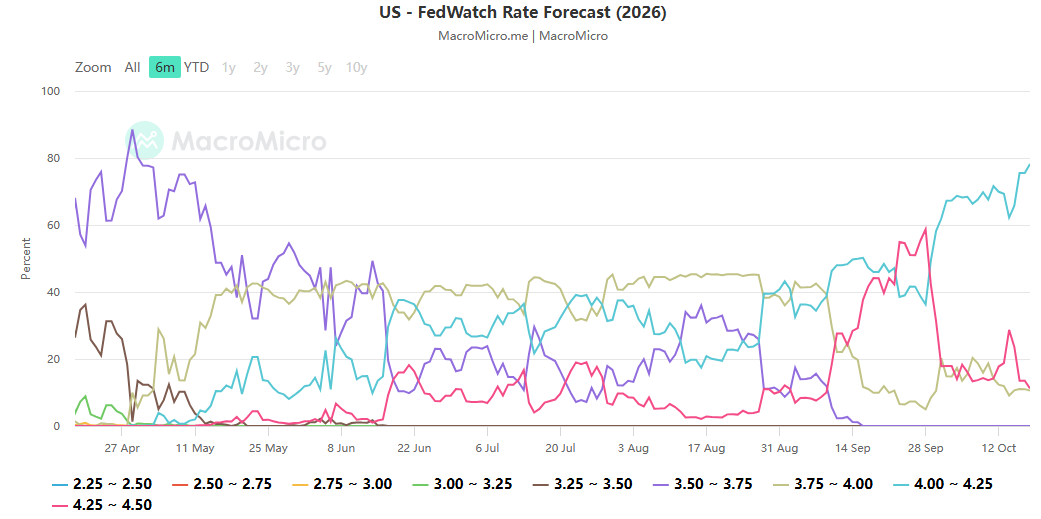
10月の決定に対する市場の織り込みは明確に分かれている。金利先物は利上げの確率を17%のみ織り込んでおり、主流の予想は変わらない。しかし、トップエコノミストらはほぼ五分五分であると判断しており、一部の機関は10月と12月に連続利上げを予想している。この明らかな乖離は、予想を上回るインフレに起因しているが、より深いレベルでは、AI 資本サイクルのインフレ影響に関する評価の乖離を反映している。
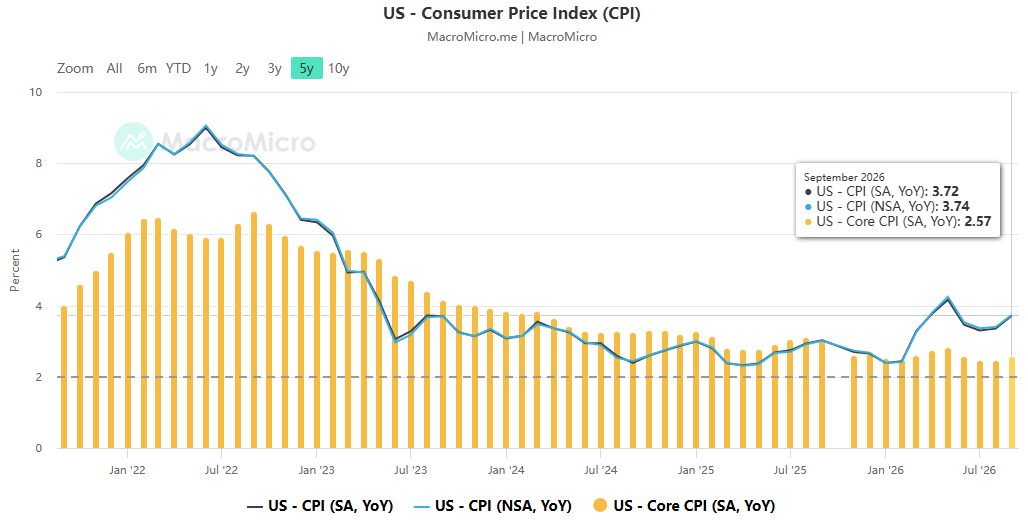
ホークスは、9月のCPIは前年比3.7%上昇、PPIは6.3%に達し、圧力はエネルギーセクターに限定されないとみている。 AI インフラストラクチャの継続的な成長を原動力として、インフレはより幅広い分野に広がっています。コンピューティング能力への投資により、チップ、エネルギー、データセンターの需要が高まっており、インフレの急速な低下が困難になっています。現在の 3.75% ~ 4% という金利制約は不十分であり、政策の信頼性を再構築するには継続的な金利引き上げが必要です。一方、慎重陣営も暗黙のうちに AI 変数を考慮します。 AI投資ブームが限界まで冷え込めば、自然に金融環境が引き締まり、需要とインフレが抑制されるだろう。 FRB は積極的に集中的に金利を引き上げる必要がないため、利上げの間隔を長くし、より多くのデータを待つ傾向があります。彼らは CPI だけでなく、AI 設備投資の実際の傾向も観察しています。
ウォーシュ氏がIMF年次総会で事前ガイダンスの提供を拒否したのは、単に「データへの依存」が理由ではなく、むしろAIサイクルが転換点、つまり論争と不確実性の時期にあるためだった。選挙のタイミングは二次的な要素にすぎません。内部の意見の相違の核心はAIのインフレ効果に対する評価の違いにあり、それが今回の政策の不確実性が過去のものをはるかに上回っている根本的な理由である。
株式と債券の逆トレンドは、「AI→金利上昇」のロジックの事前価格設定と自己修正の結果である。
ナスダック100指数は1週間で5.5%下落し、同期間に米10年国債利回りは17ベーシスポイント低下したが、これは政策期待の変化と一致している。
自己修正が期待される :インフレ統計の発表後、10月利上げの確率は一時50%近くまで上昇しましたが、AIセクターの売りが続いたためすぐに低下しました。市場は、AI資産の減少→資金調達コストの上昇、資本支出意欲の低下→需要の冷え込み→インフレの緩和→FRBの引き締め鈍化を織り込んでいる。 AI セクターの調整そのものが、金融状況を引き締める上で「利上げのような」役割を果たしており、政策措置の一部を代替している。
需要と供給の圧力の緩和 :米国債の7カ月連続下落の主な要因の1つは、資金を求めて国債と競合するAIブームによる大規模な社債発行であった――投資適格社債発行額は前年比29%増加しており、その大部分がコンピューティング能力とテクノロジーインフラに集中している。 AI取引が弱まり、コアウィーブなどのコンピューティング大手企業が発行する信用債券が減少するにつれ、企業の債券発行意欲も能力も低下し、米国債をめぐる競争はわずかに緩和された。 This is the fundamental support for the rebound in US Treasuries, rather than simply driven by safe-haven funds.
ポジションの増加、しかし主な理由ではない :CTAによる米国債のショートポジションの大規模な清算は利回りの低下を増幅させたが、引き金はやはりAIの誇大広告の衰退によってもたらされた期待の修正だった。業界大手が一斉にAIの長期的見通しを強調していることは、皮肉なことに、資本収益率や投資ペースに対する市場の懐疑的な見方を裏付けている。
リバウンドがトレンドの反転を示す可能性は低いです。二つの勢力は依然として争いの中に閉じ込められている。
While the safe-haven function of US Treasury bonds has returned in stages, it is still too early to determine whether the bear market has ended or the tightening cycle has ended.予期せぬ出来事が起こった場合、市場の傾向がすぐに逆転する可能性があります。
上振れリスク :AIが短期的な反動だけを経験し、中東の地政学的な緊張がエネルギー価格を押し上げることと相まって設備投資が再び加速すれば、インフレは再び上昇の勢いを増し、潜在的に今年利上げ、あるいは集中的な引き締めの再開につながる可能性があり、米国債利回りは再び過去の高値に挑戦することになる。 2 つのデータ セットが相互に裏付けを提供します。エネルギー要素は依然として CPI の重要な推進力であり、原油価格はインフレ期待にすぐに影響する可能性があります。社債の供給は依然として高水準であり、リスク選好度が回復すれば、米国債に対するクラウディングアウト効果が直ちに再発するだろう。
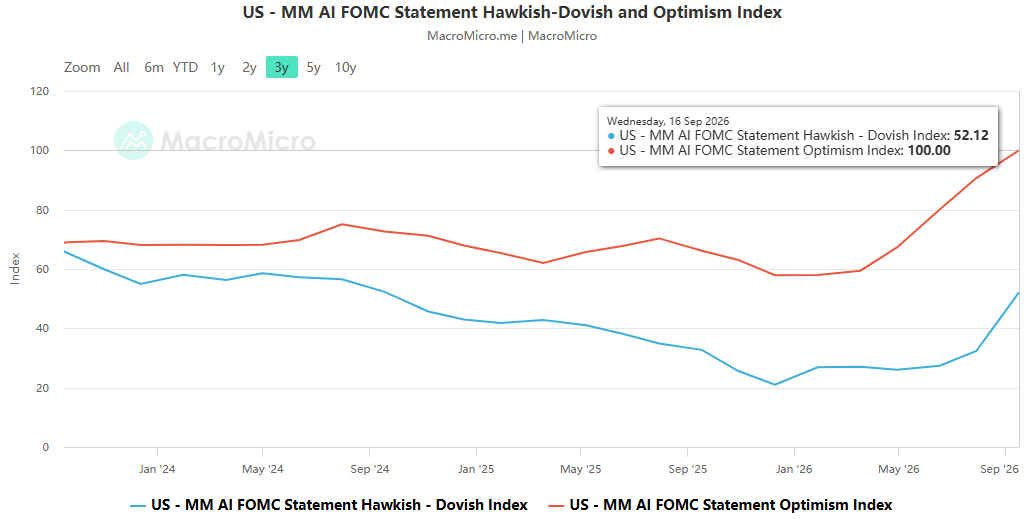
下振れリスク :AI投資が大幅に縮小し、需要が急速に冷え込み、インフレが緩和すれば、連邦準備制度は利上げを停止するだけでなく、緩和スタンスに移行する可能性さえあります。しかし、このシナリオを裏付ける証拠は不十分で、巨人企業は依然として長期投資を増やしており、設備投資の減少は主に予想のままであり、インフレ統計にはまだ反映されていない。
ベースラインシナリオ :AIサイクルは高水準で変動し、インフレは粘稠だが制御不能ではなく、金利は10月据え置きだが年内利上げの選択肢は残されており、米国債利回りは高水準で変動を繰り返している。売られ過ぎている高格付け社債や短期米国債には構造的な機会がある一方、長期債は依然として財政供給とインフレ期待の両方からの圧力にさらされている。
世界的な高金利環境の相互接続された論理
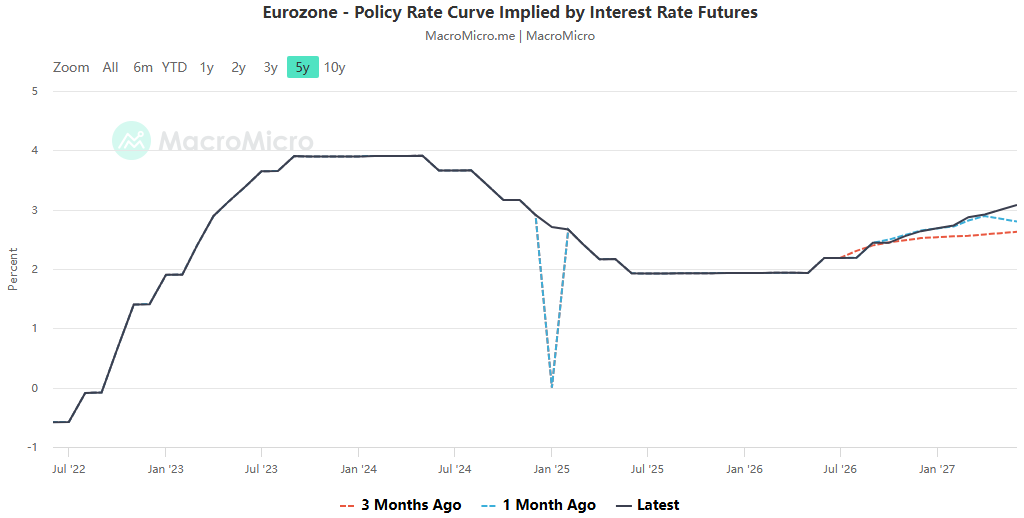
「資本循環 → インフレ → 中央銀行政策 → 国債利回り」の連鎖は普遍的に当てはまります。中東の地政学的な紛争が同時に欧州と米国のエネルギー価格を押し上げ、連邦準備制度と欧州中央銀行に対する二重の引き締め圧力を強化し、共同して世界金利センターを上昇させます。米国のAI設備投資によって上昇した米国債の利回りは外部に伝わり、フランスなどの高債務ユーロ圏諸国への借り換え圧力を悪化させ、ソブリン債務スプレッドを押し上げている。欧州国債リスクの高まりから生じるリスク回避心理もまた、米国国債への回帰をもたらし、市場間の双方向のつながりを形成している。市場や変数を単独で見ると、世界的な高金利サイクルのこのラウンドの回復力を過小評価することになります。
要約する
核心的な矛盾は、「インフレデータが利上げすべきかどうかを決定する」ということではなく、AIの資本サイクル、インフレの粘り強さ、連邦準備制度の政策の信頼性の間の動的な相互作用にある。AIはインフレの推進要因であると同時に、自己修正可能な変数でもある。政策の不一致は本質的に、この変数の方向性に関する判断の違いです。そして、米国債の反発とハイテク株の調整は、市場が転換点を事前に織り込んでいる。
ACE Markets は、「AI - インフレ - 政策 - 資産」の完全な伝達チェーンを再構築するために、マルチスレッドの相互検証を遵守し、表面価格の変動を貫通します。 今後は 3 つの主要なシグナルの追跡に焦点を当てます :AI企業の設備投資と信用債券のパフォーマンス、10月会合に向けたFRBのフォワードガイダンス、原油とコアインフレのわずかな変化。
 Japanese
 English
 Chinese
 Vietnamese
 Hindi
 Thai
 Korean