能源通膨加上財政裂痕:法國債務風險引發歐元區債券市場複雜博弈
- 2026 年 10 月 12 日
- 發布者: ACE Markets
- 類別: 財經新聞
在中東地緣政治緊張導致歐洲能源價格上漲、通膨再度抬頭以及歐洲央行處於政策決策窗口的背景下,法國債務風險迅速浮現。 ACE Markets在交叉核對能源市場訊號、法國財政數據、債券市場資金流向、政治週期以及歐洲央行政策約束後得出的結論是,當前情勢並非2012年歐債危機的簡單翻版。然而,作為歐元區第二大經濟體,法國的財政壓力具有強烈的溢出效應,導致「風險拋售」和「逢低買入」的雙重市場動態。大多數市場分析傾向於孤立地看待法國債務問題,未能將其與近期歐洲能源衝擊、選舉週期以及央行工具限制聯繫起來,容易導致對風險水平和交易機會的誤判。
風險背後的邏輯是:高負債加上高利率,「漸進式絞殺」正在上演。
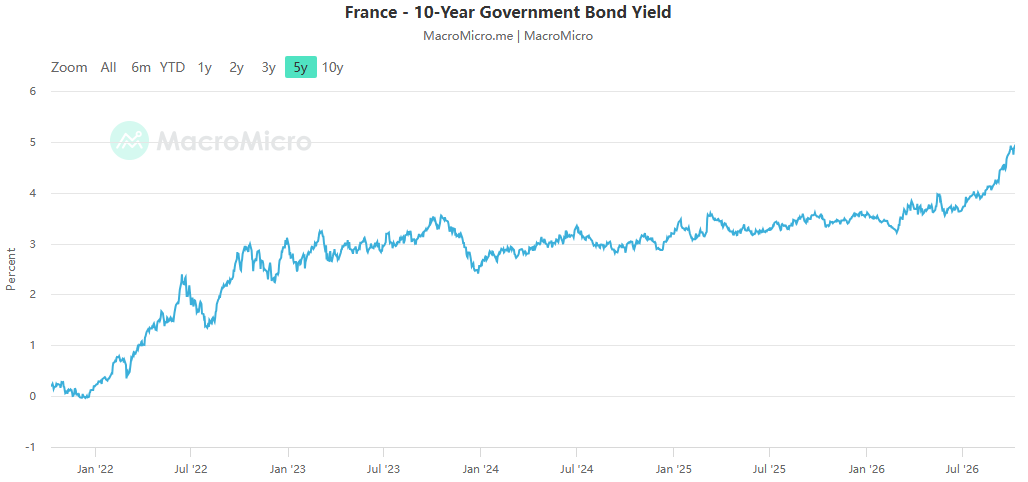
ACE Markets監測顯示,近期法國公債的拋售使得法國10年期公債殖利率升至5%,創2002年以來新高。法德10年期公債殖利率利差飆升至歐債危機以來最高水平,風險溢價迅速上升。高債務水準本身不會立即引發危機,但利率風險正在轉化為信用風險。當收益率短期內快速上升時,市場焦點從融資成本水準轉向債務的長期償還能力。這是當前法德收益率利差急劇擴大背後的核心心理轉變。
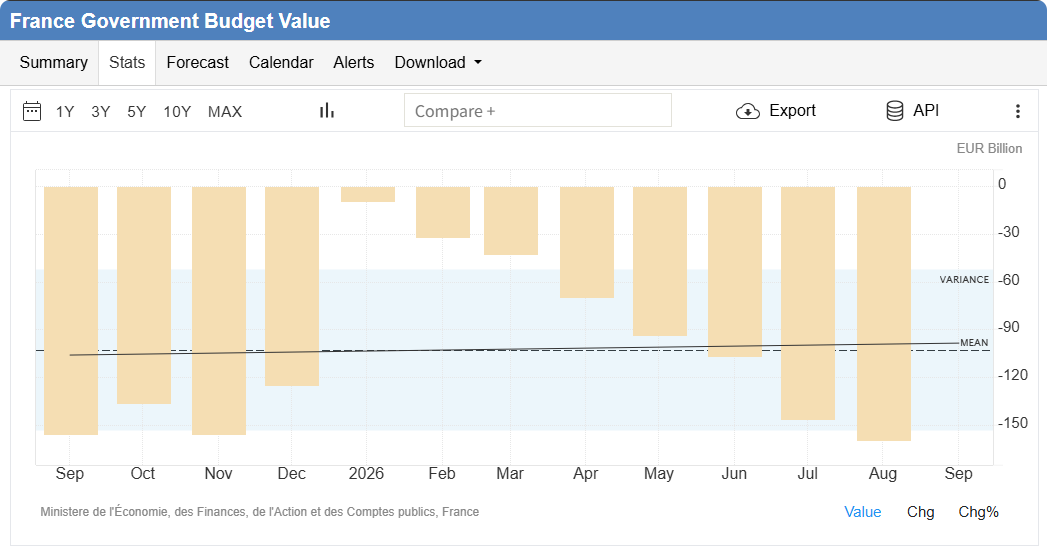
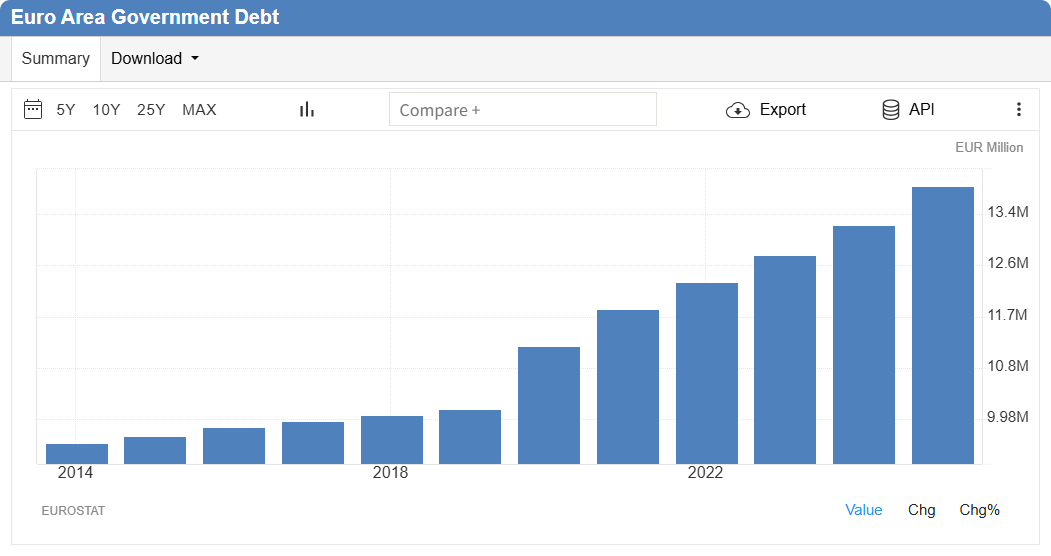
根本原因在於債務總額不斷擴大和再融資成本大幅上升的雙重打擊。法國公共債務已達3.6兆歐元,接近GDP的120%,今年財政赤字預計將達5.4%,大大超過歐盟3%的門檻。法國自1974年以來就沒有實現預算平衡,在接連發生的危機中「隨心所欲」的擴張政策不斷推高債務水準。
隨著全球利率上升,低利率時代發行的大量債務正在到期。明年,法國政府公債發行量將創歷史新高,2030年之前超過1兆美元的債務需要再融資。利息支付已經在擠壓政府預算空間。法國央行行長將這種情況形容為經濟的逐步絞殺:利息支出不斷吞噬財政資源,擠壓公共支出,進一步削弱經濟復甦和財政改革的空間。
政治週期成為最大的變數:預算遊戲和選舉對財政改革的限制。
不斷惡化的財政數據只是一個表象;真正決定市場信心的是實施的政治可行性。法國少數黨政府提交了2027年預算草案,計劃透過削減支出和適度增稅,將赤字率從5.4%降至5%。然而,即使該計劃全面實施,債務佔GDP的比例仍將繼續上升至122%。
ACE Markets結合政治分析和經濟趨勢指出,這份預算案面臨重大現實障礙:政府在議會中不佔多數、2027年總統選舉臨近、反緊縮抗議活動持續進行;左翼和右翼候選人的一些政策建議都傾向於進一步增加政府支出。歷史上,法國屢次未能實現自行設定的財政目標,如果預算未能通過,法國可能會再次依靠緊急立法來維持自身運作。
市場擔心的不是眼前的債務違約,而是財政整頓的政策僵局,長期缺乏可信的實施路徑。此外,法國並不是一個孤立的案例。西班牙和義大利也進入選舉週期,導致許多歐元區國家財政政策不確定性同時增加,進一步加劇了主權債務波動。
風險外溢證實:從法國向外蔓延,債市、匯率、銀行業均面臨壓力。
由於法國在歐元區的系統重要性,風險不會局限於法國境內,這可以與先前歐洲能源危機的傳導邏輯相比較。 ACE Markets觀察到,在法國債券拋售期間,義大利、西班牙、比利時和希臘等高負債成員國的殖利率差同時擴大,顯示主權債務可持續性不再是國家問題。風險進一步向外擴散:歐元因財政風險而走弱;歐洲銀行業也經歷了大幅調整,市場擔心銀行體系持有的主權債券可能出現未實現損失。
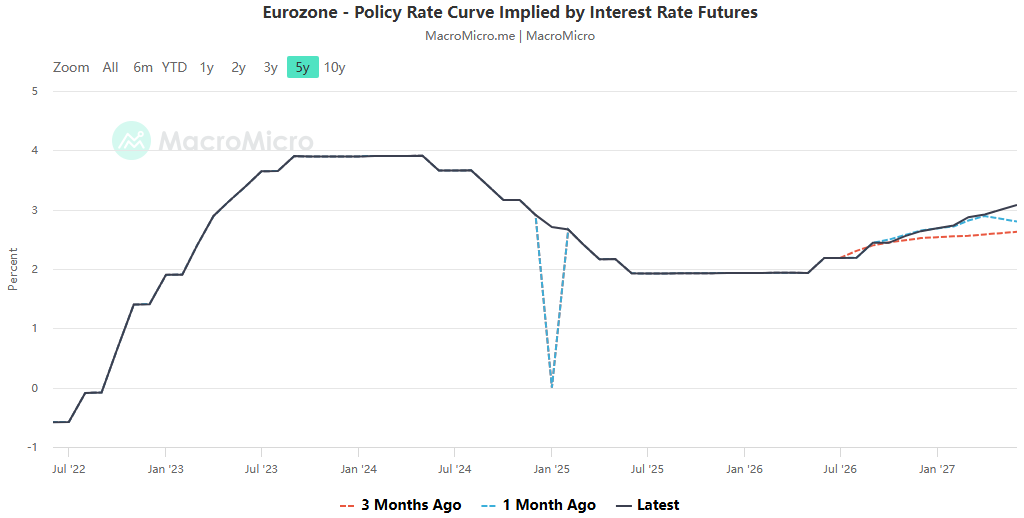
值得注意的是,這一風險與我們先前評估的歐洲能源風險產生了共鳴:中東動盪正在推高天然氣和原油價格,推高歐洲通膨,一方面壓縮政府財政,增加補貼支出;另一方面限制了歐洲央行降息空間,高利率環境反過來加劇了各國債務再融資壓力。能源和財政這兩大風險相輔相成,加劇了歐元區的整體脆弱性。
市場呈現雙重結構:在恐慌性拋售中,機構將自己定位為利用「錯誤定價創造的黃金機會」。
市場並沒有經歷歐洲債券的全面、無差別的撤離;相反,它表現出明顯的分歧,這是許多單一新聞解釋很容易忽視的現實。 ACE Markets對資金流向的監測顯示,大型資管機構對法國主權債券仍持謹慎態度,不願在大選前大幅增持;然而,大量資金開始購買因市場低迷而受到不公平懲罰的資產,包括意大利和西班牙的外圍主權債券,以及優質的法國企業債券和歐洲投資級信用債券。
邏輯很明確:主權風險外溢導致債券普遍下跌,但部分企業的基本面與法國政府的財政問題無關。機構普遍認為,目前的環境與2010-2012年的歐債危機不太一樣。歐元區制度架構健全,歐洲央行擁有TPI傳導保護工具,限制了系統性崩潰的可能性。因恐慌而被錯誤拋售的資產還有復甦的空間。然而,基金只是進行了錯置的配置,並沒有押注於法國主權債務風險的徹底解決。
歐洲央行陷入兩難;政策工具並不是萬能的。
在多重衝突中,歐洲央行陷入兩難境地,同時面臨通膨壓力和主權債務市場動盪的雙重壓力。一方面,在能源價格反彈帶動下,歐元區通膨居高不下,理論上保留進一步緊縮的可能性;但另一方面,以法國為首的高負債國家政府債券收益率飆升,本身就導致金融狀況收緊,在一定程度上可以替代加息的效果。
市場將希望寄託在TPI傳輸保護工具上,但ACE Markets指出,該工具有嚴格要求,並非無條件救助。啟動 TPI 需要一個國家擁有可持續的債務並遵守歐盟財政框架等條件。法國目前正處於赤字過高的時期,多年來一直超過赤字限額。如果歐洲央行輕易啟動該工具,市場將解讀為救助成員國不良財政,損害其對抗通膨的可信度;如果它仍然不活躍,就會讓主權風險向外擴散。法國央行也公開表示,其責任並非解決成員國的預算問題。歐洲央行的迴旋餘地很小。
ACE Markets 綜合情境分析
基於對財政數據、政治操弄、能源通膨、機構持股、央行工具約束等的綜合交叉驗證,我們提出核心判斷:
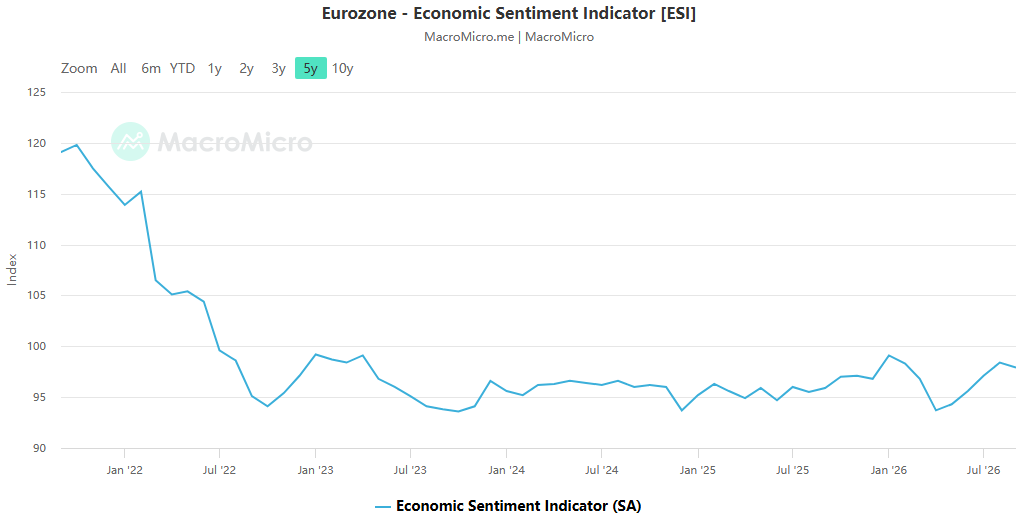
- 基線情景 :舊版歐債危機不會是簡單的重演。制度和危機工具提供了底線保護,但法國財政改革受到政治阻礙,主權溢價將長期居高不下,債市高波動將成為常態。
- 上行風險情景 :預算提案陷入停滯,選舉預期惡化,中東能源價格再度飆升,導致風險迅速向外擴散,衝擊歐元和歐洲銀行業。
- 恢復場景 :如果財政預算執行困難,加上冬季能源風險低於預期,已經超賣的外國國債和歐洲企業債有望出現估值回升。
展望未來,密切關註三個關鍵訊號至關重要:法國議會預算投票結果、冬季石油和天然氣價格趨勢以及歐洲央行對TPI工具的立場。市場不能將債務或能源視為孤立的變數;歐元區目前面臨的壓力是地緣政治和能源衝擊、高利率的揮之不去的影響以及選舉週期期間財政寬鬆相互作用的產物。
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Thai
 Korean