राजकोषीय दरारों के साथ ऊर्जा मुद्रास्फीति जुड़ी: फ्रांसीसी ऋण जोखिम यूरोजोन बांड बाजार में जटिल खेल को बढ़ावा देते हैं
- 12 अक्टूबर, 2026
- के द्वारा प्रकाशित किया गया: ऐस मार्केट्स
- वर्ग: वित्तीय समाचार
मध्य पूर्व के भू-राजनीतिक तनाव, नए सिरे से मुद्रास्फीति और नीतिगत निर्णय लेने की खिड़की पर यूरोपीय सेंट्रल बैंक के कारण यूरोप में ऊर्जा की बढ़ती कीमतों की पृष्ठभूमि में, फ्रांसीसी ऋण जोखिम तेजी से सामने आए हैं। एसीई मार्केट्स, ऊर्जा बाजार संकेतों, फ्रांसीसी राजकोषीय डेटा, बांड बाजार फंड प्रवाह, राजनीतिक चक्र और ईसीबी नीति बाधाओं की क्रॉस-चेकिंग के बाद निष्कर्ष निकालते हैं कि वर्तमान स्थिति 2012 के यूरोपीय ऋण संकट की एक साधारण प्रतिकृति नहीं है। हालाँकि, यूरोज़ोन की दूसरी सबसे बड़ी अर्थव्यवस्था के रूप में, फ्रांस के राजकोषीय दबाव का एक मजबूत स्पिलओवर प्रभाव होता है, जिससे "जोखिम बिक्री" और "गिरावट पर खरीदारी" की दोहरी बाजार गतिशीलता होती है। अधिकांश बाजार विश्लेषण फ्रांसीसी ऋण समस्या को अलग-थलग करके देखते हैं, इसे हाल के यूरोपीय ऊर्जा झटके, चुनाव चक्र और केंद्रीय बैंक उपकरण सीमाओं से जोड़ने में विफल रहते हैं, जिससे आसानी से जोखिम के स्तर और व्यापार के अवसरों के बारे में गलत निर्णय हो जाते हैं।
जोखिम का अंतर्निहित तर्क: उच्च ब्याज दरों के साथ उच्च ऋण, एक "क्रमिक गला घोंटना" सामने आ रहा है।
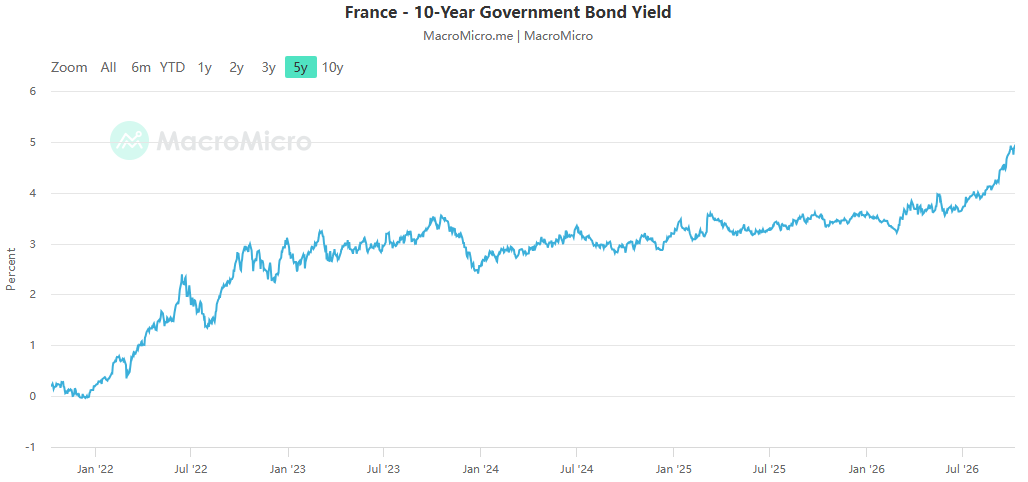
एसीई मार्केट्स की निगरानी से पता चलता है कि फ्रांसीसी बांडों में हालिया बिकवाली ने 10-वर्षीय फ्रांसीसी सरकारी बांडों पर उपज को 5% तक बढ़ा दिया है, जो 2002 के बाद से एक नई ऊंचाई है। यूरोपीय ऋण संकट के बाद से फ्रेंको-जर्मन 10-वर्षीय बांड पैदावार के बीच का प्रसार अपने उच्चतम स्तर पर पहुंच गया है, जोखिम प्रीमियम तेजी से बढ़ रहा है। उच्च ऋण स्तर तुरंत किसी संकट को जन्म नहीं देगा, लेकिन ब्याज दर जोखिम क्रेडिट जोखिम में बदल रहा है। जब छोटी अवधि में पैदावार तेजी से बढ़ती है, तो बाजार का ध्यान वित्तपोषण लागत के स्तर से हटकर ऋण की दीर्घकालिक चुकौती पर केंद्रित हो जाता है। फ्रेंको-जर्मन उपज प्रसार के वर्तमान तीव्र विस्तार के पीछे यह मुख्य मनोवैज्ञानिक बदलाव है।
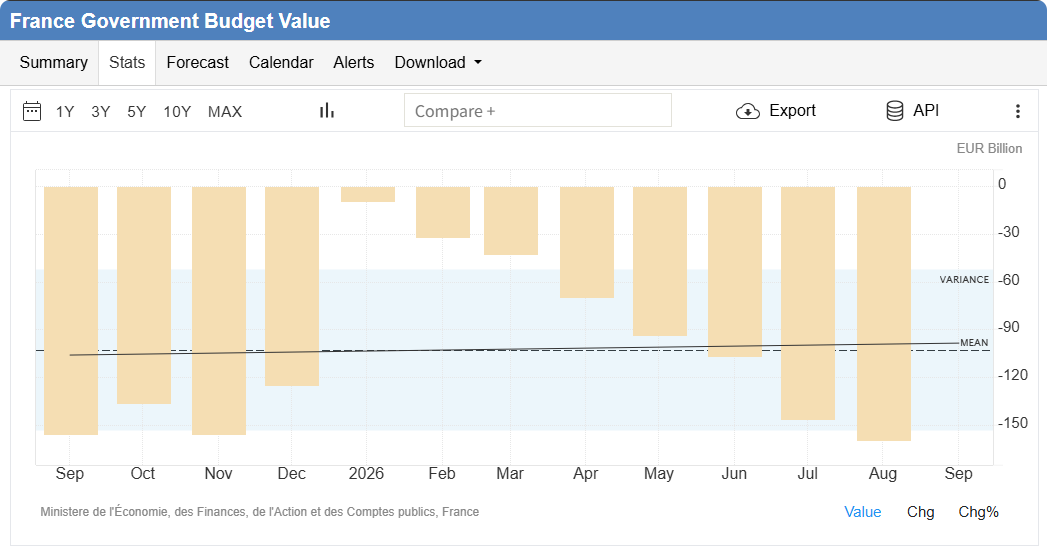
मूल कारण दोहरी मार है: लगातार बढ़ता कुल ऋण और पुनर्वित्त लागत में तेज वृद्धि। फ्रांस का सार्वजनिक ऋण €3.6 ट्रिलियन तक पहुंच गया है, जो सकल घरेलू उत्पाद के 120% के करीब है, और इस वर्ष इसका राजकोषीय घाटा 5.4% तक पहुंचने का अनुमान है, जो कि यूरोपीय संघ की 3% सीमा से काफी अधिक है। फ्रांस ने 1974 के बाद से एक संतुलित बजट हासिल नहीं किया है, और लगातार संकटों के दौरान इसकी "कुछ भी हो" विस्तारवादी नीतियों ने ऋण स्तर को लगातार बढ़ाया है।
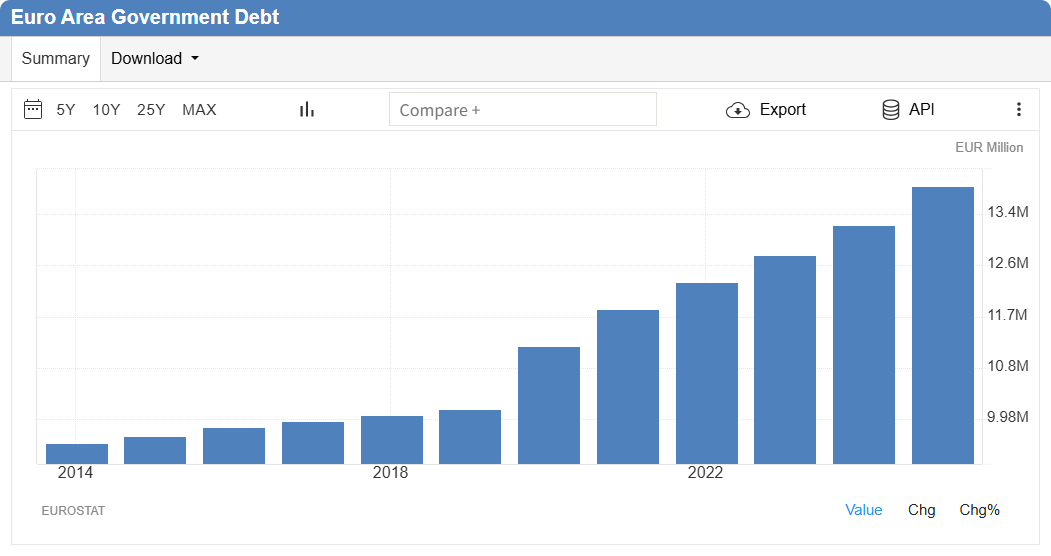
वैश्विक ब्याज दरें बढ़ने के साथ, कम ब्याज दरों के युग के दौरान जारी किए गए ऋण की बड़ी मात्रा परिपक्व हो रही है। अगले साल, फ्रांसीसी सरकारी बांड जारी करना रिकॉर्ड ऊंचाई पर पहुंच जाएगा, और 2030 से पहले 1 ट्रिलियन डॉलर से अधिक के ऋण को पुनर्वित्त की आवश्यकता होगी। ब्याज भुगतान पहले से ही सरकारी बजटीय स्थान को निचोड़ रहे हैं। बैंक ऑफ़ फ़्रांस के गवर्नर ने इस स्थिति को अर्थव्यवस्था का क्रमिक गला घोंटने के रूप में वर्णित किया: ब्याज व्यय राजकोषीय संसाधनों को निगलना जारी रखते हैं, सार्वजनिक व्यय को निचोड़ते हैं, और आर्थिक सुधार और राजकोषीय सुधार के लिए जगह को और कमजोर करते हैं।
राजनीतिक चक्र सबसे बड़ा परिवर्तनशील बन जाता है: बजट खेल और राजकोषीय सुधार पर चुनावी बाधाएँ।
बिगड़ते राजकोषीय आंकड़े तो महज एक लक्षण हैं; जो चीज़ वास्तव में बाज़ार के विश्वास को निर्धारित करती है वह कार्यान्वयन की राजनीतिक व्यवहार्यता है। फ्रांसीसी अल्पसंख्यक सरकार ने 2027 के लिए एक मसौदा बजट प्रस्तुत किया है, जिसमें खर्च में कटौती और मध्यम कर वृद्धि के माध्यम से घाटे के अनुपात को 5.4% से घटाकर 5% करने की योजना है। हालाँकि, अगर योजना पूरी तरह से लागू हो जाती है, तब भी ऋण-से-जीडीपी अनुपात 122% तक बढ़ना जारी रहेगा।
एसीई मार्केट्स, राजनीतिक विश्लेषण को आर्थिक रुझानों के साथ जोड़ते हुए बताते हैं कि इस बजट में महत्वपूर्ण व्यावहारिक बाधाएं हैं: सरकार के पास संसद में बहुमत नहीं है, 2027 का राष्ट्रपति चुनाव नजदीक आ रहा है, और मितव्ययिता विरोधी विरोध प्रदर्शन जारी हैं; बाएँ और दाएँ दोनों पक्षों के उम्मीदवारों के कुछ नीतिगत प्रस्ताव सरकारी खर्च को और बढ़ाने की ओर झुकते हैं। ऐतिहासिक रूप से, फ्रांस बार-बार अपने स्व-निर्धारित वित्तीय लक्ष्यों को पूरा करने में विफल रहा है, और यदि बजट पारित होने में विफल रहता है, तो फ्रांस एक बार फिर खुद को चालू रखने के लिए आपातकालीन कानून पर भरोसा कर सकता है।
बाजार की चिंता तत्काल ऋण चूक को लेकर नहीं है, बल्कि लंबी अवधि में विश्वसनीय कार्यान्वयन पथों की कमी के साथ राजकोषीय समेकन में नीतिगत गतिरोध को लेकर है। इसके अलावा, फ्रांस कोई अलग मामला नहीं है; स्पेन और इटली भी चुनाव चक्र में प्रवेश कर रहे हैं, जिससे कई यूरोज़ोन देशों में राजकोषीय नीति अनिश्चितता में एक साथ वृद्धि हो रही है, जिससे संप्रभु ऋण अस्थिरता में और वृद्धि हो रही है।
जोखिम का फैलाव इसकी पुष्टि करता है: फ्रांस से बाहर की ओर फैलते हुए, बांड बाजार, विनिमय दर और बैंकिंग क्षेत्र सभी दबाव में हैं।
यूरोज़ोन के भीतर फ्रांस के प्रणालीगत महत्व के लिए धन्यवाद, जोखिम इसकी अपनी सीमाओं तक ही सीमित नहीं होंगे, एक ऐसा बिंदु जिसकी तुलना पिछले यूरोपीय ऊर्जा झटके के संचरण तर्क से की जा सकती है। एसीई मार्केट्स ने देखा कि फ्रांसीसी बांडों की बिक्री के दौरान, इटली, स्पेन, बेल्जियम और ग्रीस जैसे अत्यधिक ऋणग्रस्त सदस्य देशों की उपज का प्रसार एक साथ बढ़ गया, यह दर्शाता है कि संप्रभु ऋण स्थिरता अब एक राष्ट्रीय मुद्दा नहीं है। जोखिम और भी बाहर की ओर फैल गया: राजकोषीय जोखिमों के कारण यूरो कमजोर हो गया; यूरोपीय बैंकिंग क्षेत्र में भी एक महत्वपूर्ण सुधार का अनुभव हुआ, बाजार बैंकिंग प्रणाली द्वारा रखे गए संप्रभु बांड पर संभावित अवास्तविक घाटे के बारे में चिंतित था।
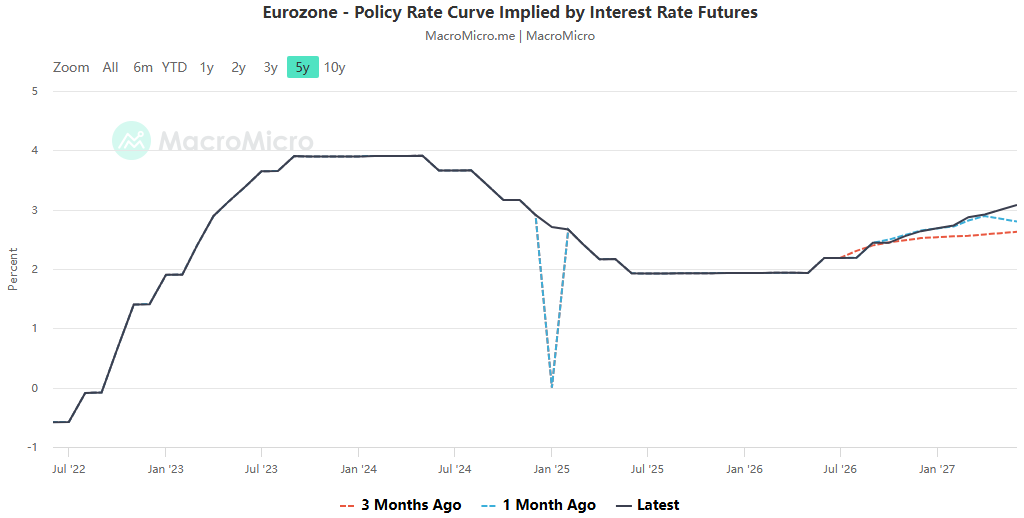
यह उल्लेखनीय है कि यह जोखिम यूरोपीय ऊर्जा जोखिमों के साथ प्रतिध्वनित होता है जिसका हमने पहले आकलन किया था: मध्य पूर्व की अशांति प्राकृतिक गैस और कच्चे तेल की कीमतों को बढ़ा रही है, यूरोपीय मुद्रास्फीति बढ़ा रही है, जो एक तरफ सरकारी वित्त को संकुचित करती है और सब्सिडी खर्च बढ़ाती है; दूसरी ओर, यह यूरोपीय सेंट्रल बैंक की ब्याज दर में कटौती की गुंजाइश को सीमित कर देता है, और उच्च ब्याज दर का माहौल, बदले में, विभिन्न देशों पर ऋण पुनर्वित्त दबाव को बढ़ा देता है। ये दो प्रमुख जोखिम-ऊर्जा और राजकोषीय-परस्पर मजबूत हो रहे हैं, जो यूरोजोन की समग्र भेद्यता को बढ़ा रहे हैं।
बाज़ार एक दोहरी संरचना प्रदर्शित करता है: घबराहट भरी बिकवाली के बीच, संस्थाएँ "गलत मूल्य निर्धारण द्वारा उत्पन्न सुनहरे अवसरों" को भुनाने के लिए खुद को तैयार कर रही हैं।
बाज़ार में यूरोपीय बांडों के पूर्ण और अंधाधुंध पलायन का अनुभव नहीं हुआ; इसके बजाय, इसने एक स्पष्ट विचलन दिखाया, एक वास्तविकता जिसे कई एकल-समाचार व्याख्याएं आसानी से नजरअंदाज कर देती हैं। एसीई मार्केट्स की फंड प्रवाह की निगरानी से पता चला कि बड़े परिसंपत्ति प्रबंधन संस्थान फ्रांसीसी संप्रभु बांड के बारे में सतर्क रहे, चुनाव से पहले अपनी हिस्सेदारी में उल्लेखनीय वृद्धि करने के इच्छुक नहीं थे; हालाँकि, बड़ी मात्रा में पूंजी ने उन परिसंपत्तियों को खरीदना शुरू कर दिया, जिन्हें बाजार में मंदी के कारण गलत तरीके से दंडित किया गया था, जिसमें इटली और स्पेन के परिधीय संप्रभु बांड, साथ ही उच्च गुणवत्ता वाले फ्रांसीसी कॉर्पोरेट बांड और यूरोपीय निवेश-ग्रेड क्रेडिट बांड शामिल थे।
तर्क स्पष्ट है: संप्रभु जोखिम फैलने से बांड में सामान्य गिरावट आई, लेकिन कुछ कंपनियों के बुनियादी सिद्धांत फ्रांसीसी सरकार की वित्तीय समस्याओं से बंधे नहीं हैं। संस्थाएं आम तौर पर मानती हैं कि मौजूदा माहौल 2010-2012 के यूरोपीय ऋण संकट जैसा नहीं है। यूरोज़ोन का संस्थागत ढांचा मजबूत है, और यूरोपीय सेंट्रल बैंक के पास टीपीआई ट्रांसमिशन सुरक्षा उपकरण है, जो प्रणालीगत पतन की संभावना को सीमित करता है। जो संपत्तियाँ घबराहट के कारण गलती से बेच दी गई थीं, उनकी वसूली की गुंजाइश है। हालाँकि, फंड केवल गलत आवंटन कर रहे हैं और फ्रांसीसी संप्रभु ऋण जोखिम के पूर्ण समाधान पर दांव नहीं लगा रहे हैं।
यूरोपीय सेंट्रल बैंक दुविधा में फंस गया है; नीतिगत उपकरण रामबाण नहीं हैं.
कई विरोधाभासों के बीच, यूरोपीय सेंट्रल बैंक (ईसीबी) एक दुविधा में फंस गया है, साथ ही उसे मुद्रास्फीति के दबाव और संप्रभु ऋण बाजार में उथल-पुथल के दोहरे दबाव का सामना करना पड़ रहा है। एक ओर, ऊर्जा की कीमतों में उछाल से प्रेरित होकर, यूरोज़ोन मुद्रास्फीति ऊंची बनी हुई है, सैद्धांतिक रूप से इसमें और सख्ती की संभावना बनी हुई है; लेकिन दूसरी ओर, फ्रांस के नेतृत्व में अत्यधिक ऋणग्रस्त देशों में सरकारी बांडों पर बढ़ती पैदावार, स्वयं वित्तीय स्थितियों को सख्त कर रही है, जो कुछ हद तक ब्याज दरों में बढ़ोतरी के प्रभाव को प्रतिस्थापित कर सकती है।
बाजार टीपीआई ट्रांसमिशन प्रोटेक्शन टूल पर अपनी उम्मीदें लगा रहा है, लेकिन एसीई मार्केट्स का कहना है कि टूल की सख्त आवश्यकताएं हैं और यह बिना शर्त खैरात नहीं है। टीपीआई को सक्रिय करने के लिए किसी देश को अन्य शर्तों के साथ-साथ स्थायी ऋण और यूरोपीय संघ के राजकोषीय ढांचे का अनुपालन करना आवश्यक है। फ़्रांस इस समय अत्यधिक घाटे के दौर में है, जो वर्षों से चली आ रही घाटे की सीमा को पार कर चुका है। यदि ईसीबी आसानी से उपकरण को सक्रिय कर देता है, तो बाजार इसकी व्याख्या सदस्य देशों की खराब वित्तीय स्थिति को उबारने, मुद्रास्फीति से निपटने में इसकी विश्वसनीयता को नुकसान पहुंचाने के रूप में करेगा; यदि यह निष्क्रिय रहता है, तो यह संप्रभु जोखिम को बाहर की ओर फैलने की अनुमति देगा। बैंक ऑफ़ फ़्रांस ने भी सार्वजनिक रूप से कहा है कि उसकी ज़िम्मेदारी सदस्य देशों की बजट समस्याओं को हल करना नहीं है। ईसीबी के पास पैंतरेबाज़ी के लिए बहुत कम जगह है।
एसीई बाजार व्यापक परिदृश्य विश्लेषण
राजकोषीय डेटा, राजनीतिक पैंतरेबाज़ी, ऊर्जा मुद्रास्फीति, संस्थागत होल्डिंग्स और केंद्रीय बैंक उपकरण बाधाओं के व्यापक क्रॉस-सत्यापन के आधार पर, हम अपना मूल निर्णय प्रस्तुत करते हैं:
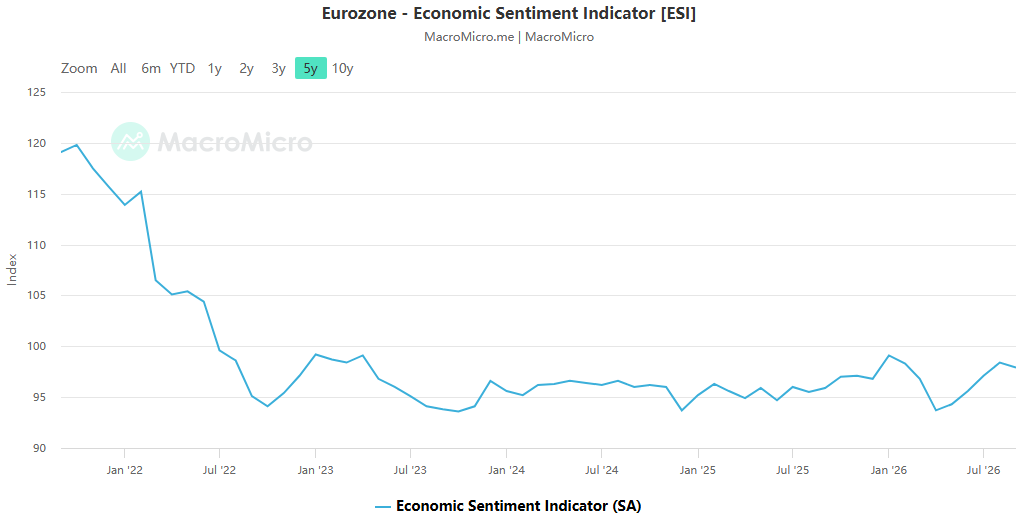
- आधारभूत परिदृश्य : यूरोपीय ऋण संकट का पुराना संस्करण कोई साधारण पुनरावृत्ति नहीं होगी। सिस्टम और संकट उपकरण निचले स्तर की सुरक्षा प्रदान करते हैं, लेकिन फ्रांसीसी राजकोषीय सुधार राजनीति से बाधित होते हैं, संप्रभु प्रीमियम लंबे समय तक ऊंचे रहेंगे, और बांड बाजार में उच्च अस्थिरता आदर्श बन जाएगी।
- उल्टा जोखिम परिदृश्य : बजट प्रस्ताव रुक गया, चुनाव की उम्मीदें खराब हो गईं, और मध्य पूर्वी ऊर्जा की कीमतें फिर से बढ़ गईं, जिससे जोखिम तेजी से बाहर की ओर फैल गया और यूरो और यूरोपीय बैंकिंग क्षेत्र पर असर पड़ा।
- पुनर्प्राप्ति परिदृश्य : यदि राजकोषीय बजट को लागू करना मुश्किल है, तो सर्दियों में उम्मीद से कम ऊर्जा जोखिमों के साथ, विदेशी सरकारी बांड और यूरोपीय कॉर्पोरेट बांड जो कि अधिक बिक गए हैं, उनमें मूल्यांकन में सुधार देखने की उम्मीद है।
आगे बढ़ते हुए, तीन प्रमुख संकेतों पर बारीकी से नजर रखना महत्वपूर्ण है: फ्रांसीसी संसदीय बजट वोट परिणाम, शीतकालीन तेल और गैस की कीमत के रुझान, और टीपीआई टूल पर यूरोपीय सेंट्रल बैंक का रुख। बाज़ार ऋण या ऊर्जा को पृथक चर के रूप में नहीं देख सकता; यूरोज़ोन पर मौजूदा दबाव भू-राजनीतिक और ऊर्जा झटके, उच्च ब्याज दरों के लंबे समय तक रहने वाले प्रभाव और चुनाव चक्र के दौरान राजकोषीय सहजता का परिणाम है।
 Hindi
 English
 Chinese
 Vietnamese
 Japanese
 Thai
 Korean