エネルギーインフレと財政亀裂:フランス債務リスクがユーロ圏債券市場で複雑なゲームを引き起こす
- 2026 年 10 月 12 日
- 投稿者 エース・マーケッツ
- カテゴリー 金融ニュース
中東の地政学的な緊張、インフレの再発、欧州中央銀行の政策決定の窓口による欧州のエネルギー価格の上昇を背景に、フランスの債務リスクが急速に表面化している。 ACEマーケッツは、エネルギー市場のシグナル、フランスの財政データ、債券市場の資金の流れ、政治周期、ECBの政策上の制約を照合した結果、現在の状況は2012年の欧州債務危機の単純な再現ではないと結論付けた。しかし、ユーロ圏第2位の経済大国であるフランスの財政圧力は強い波及効果をもたらし、「リスク売り」と「押し目買い」という二重の市場力学をもたらしている。ほとんどの市場分析はフランス債務問題を単独で見る傾向があり、最近の欧州エネルギーショック、選挙サイクル、中央銀行ツールの限界と結びつけることができず、リスクレベルや取引機会の誤った判断につながりやすい。
リスクの根底にある論理: 多額の負債と高金利が相まって、「段階的な絞殺」が展開されている。
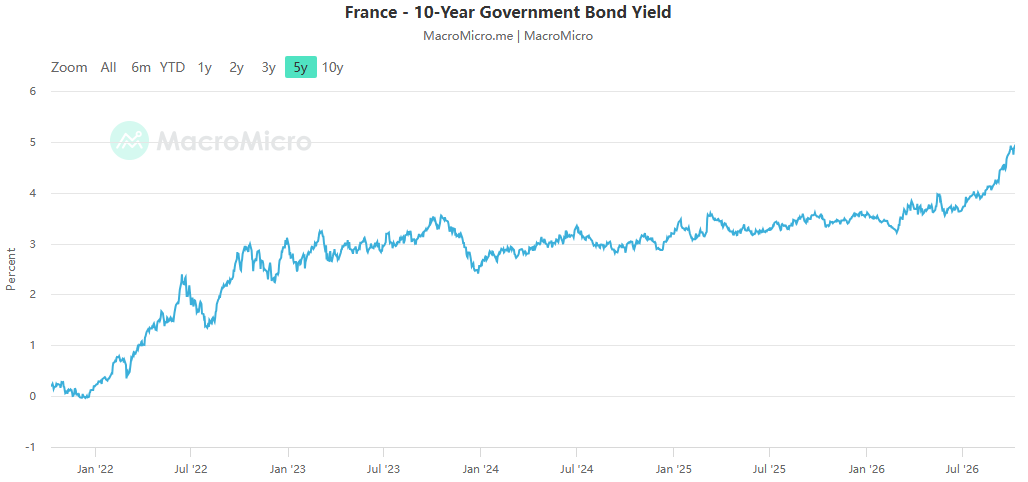
ACEマーケッツの監視によると、最近のフランス国債の下落により、10年フランス国債の利回りは2002年以来の高水準となる5%に上昇した。独仏10年債利回り格差は欧州債務危機以来の最高水準に上昇し、リスクプレミアムも急速に上昇した。債務水準の高さ自体が直ちに危機を引き起こすわけではありませんが、金利リスクが信用リスクに変わりつつあります。利回りが短期間で急速に上昇すると、市場の焦点は資金調達コストの水準から債務の長期返済可能性に移ります。これが、現在の仏独利回りスプレッドの急激な拡大の背後にある中心的な心理的変化である。
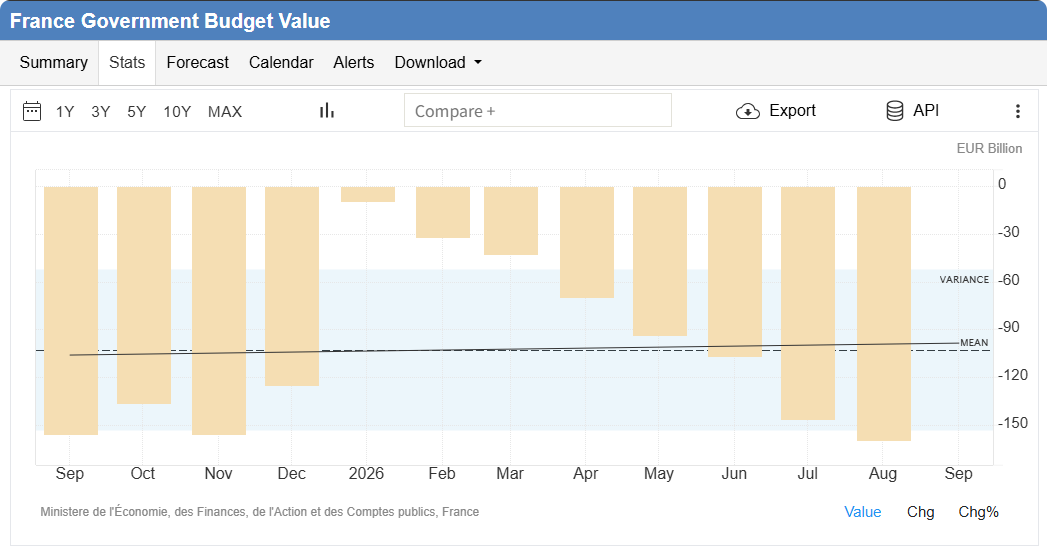
根本的な原因は、拡大を続ける負債総額と借り換えコストの急激な上昇という二重苦にあります。フランスの公的債務は3兆6000億ユーロに達し、GDPの120%に近づき、今年の財政赤字は5.4%に達すると予想されており、EUの基準である3%を大幅に上回っている。フランスは1974年以来均衡財政を達成しておらず、相次ぐ危機の際の「何でもあり」の拡張政策により債務水準は継続的に上昇している。
世界的な金利上昇に伴い、低金利時代に発行された巨額の国債が償還を迎えつつある。来年、フランス国債発行額は過去最高に達し、2030年までに1兆ドルを超える債務の借り換えが必要となる。利払いはすでに政府予算枠を圧迫している。フランス銀行総裁は、この状況を経済の徐々に絞め上げていると表現した。金利支出が財政資源を食い荒らし続け、公共支出を圧迫し、景気回復と財政改革の余地をさらに弱めている。
政治サイクルが最大の変数となる。予算案と財政改革に対する選挙の制約である。
財政状況の悪化は単なる症状にすぎません。市場の信頼を真に決定するのは、実施の政治的実現可能性です。フランスの少数民族政府は2027年予算案を提出し、歳出削減と緩やかな増税を通じて財政赤字比率を5.4%から5%に削減する計画を立てている。しかし、計画が完全に実行されたとしても、債務の対GDP比は依然として122%まで上昇し続けるだろう。
ACE Marketsは、政治分析と経済動向を組み合わせて、この予算が重大な現実的な障害に直面していると指摘している。政府は議会で過半数を保持しておらず、2027年の大統領選挙が近づいており、反緊縮抗議活動が続いている。左右両派の候補者の政策提案の中には、政府支出のさらなる増加に傾いているものもある。歴史的に、フランスは自ら設定した財政目標の達成に繰り返し失敗しており、予算が可決できなかった場合、フランスは再び国家運営を維持するために緊急立法に頼る可能性がある。
市場の懸念は当面の債務不履行ではなく、長期的に信頼できる実行経路の欠如による財政再建における政策の行き詰まりである。さらに、フランスは孤立したケースではありません。スペインとイタリアも選挙サイクルに入り、多くのユーロ圏諸国で同時に財政政策の不確実性が高まり、ソブリン債務のボラティリティがさらに高まっている。
リスクの波及が裏付ける:フランスから国外に広がり、債券市場、為替レート、銀行セクターはすべて圧力にさらされている。
ユーロ圏におけるフランスのシステム上の重要性のおかげで、リスクは自国の国境に限定されず、この点は、以前のヨーロッパのエネルギーショックの波及ロジックと比較することができます。 ACEマーケッツは、フランス国債の売却中に、イタリア、スペイン、ベルギー、ギリシャなどの重債務加盟国の利回りスプレッドが同時に拡大し、ソブリン債務の持続可能性がもはや国家問題ではないことを示していると観察した。リスクはさらに外部に広がり、財政リスクによりユーロ安となった。欧州の銀行セクターも大幅な調整を経験し、市場は銀行システムが保有するソブリン債の潜在的な含み損を懸念した。
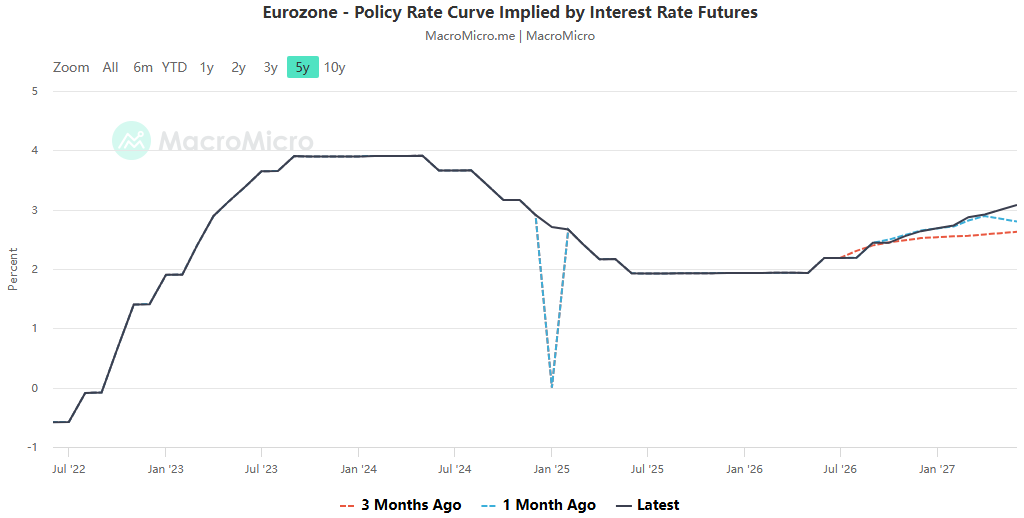
このリスクが以前に評価した欧州のエネルギーリスクと共鳴していることは注目に値する。中東の情勢不安が天然ガスと原油の価格を押し上げ、欧州のインフレを上昇させている一方で、政府財政を圧迫し補助金支出を増加させている。その一方で、欧州中央銀行の利下げ余地が制限され、高金利環境はさまざまな国に対する債務借り換え圧力をさらに悪化させている。エネルギーと財政という 2 つの主要なリスクは相互に強化しており、ユーロ圏全体の脆弱性を増幅させています。
市場は二重構造を示しています。パニック的な売りのさなか、金融機関は「ミスプライシングによって生み出された絶好の機会」を活用する立場にあります。
市場では欧州債券が完全かつ無差別に流出することはなかった。むしろ、それは明らかな相違を示しており、多くの単一ニュース解釈が容易に見落としている現実である。 ACEマーケッツによる資金の流れの監視では、大手資産管理機関が依然としてフランス国債に対して慎重であり、選挙前に保有高を大幅に増やすことに消極的であることが明らかになった。しかし、イタリアやスペインの周辺ソブリン債、フランスの高格社債や欧州の投資適格信用債券など、市場低迷で不当な罰を受けていた資産を大量の資本が購入し始めた。
論理は明らかです。ソブリンリスクの波及が債券全体の下落につながりましたが、一部の企業のファンダメンタルズはフランス政府の財政問題と結びついていません。金融機関は一般に、現在の環境は 2010 年から 2012 年の欧州債務危機の時とは異なっていると考えています。ユーロ圏の制度的枠組みは健全であり、欧州中央銀行は自由に使えるTPI感染防止ツールを備えており、システム崩壊の可能性を制限しています。パニックにより誤って売却された資産には回復の余地があります。しかし、ファンドは不均衡な配分を行っているだけであり、フランス国債リスクの完全な解決には賭けていない。
欧州中央銀行はジレンマに陥っています。政策ツールは万能薬ではありません。
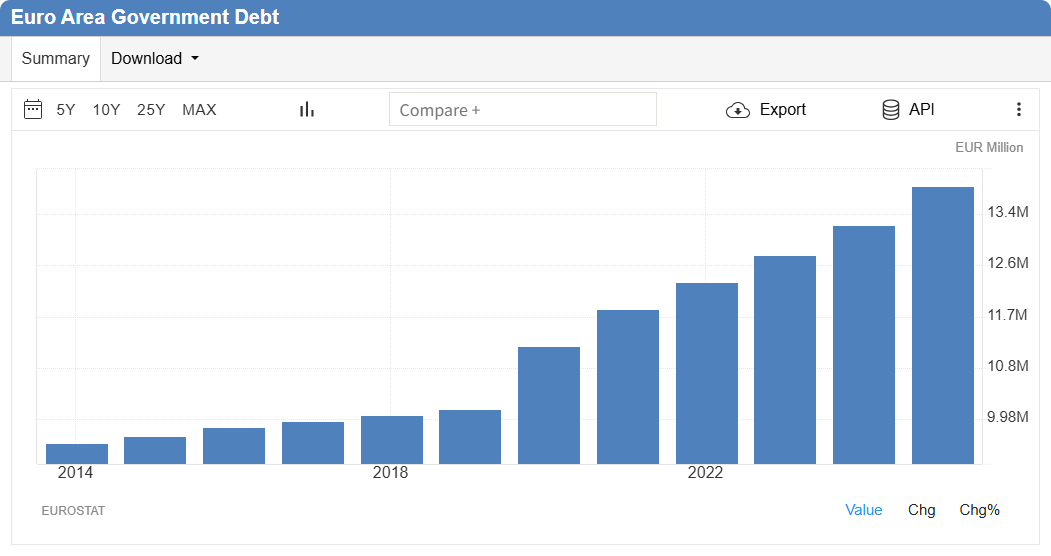
複数の矛盾の中で、欧州中央銀行(ECB)はジレンマに陥っており、インフレ圧力とソブリン債市場の混乱という二重の圧力に同時に直面している。一方で、エネルギー価格の回復により、ユーロ圏のインフレは依然として高止まりしており、理論的にはさらなる引き締めの可能性が残されています。しかしその一方で、フランスを筆頭とする重債務国の国債利回りの高騰自体が金融情勢を逼迫させており、利上げの影響をある程度代替する可能性がある。
市場はTPI送信保護ツールに期待を寄せているが、ACE Marketsは、このツールには厳格な要件があり、無条件の救済ではないと指摘している。 TPIを発動するには、国が持続可能な債務を持ち、EUの財政枠組みを順守することなどが条件となる。フランスは現在、何年にもわたって財政赤字の限度を超えており、過剰財政の時期にある。 ECBがこのツールを簡単に発動すれば、市場はそれを加盟国の貧しい財政を救済するものと解釈し、インフレ対策におけるECBの信頼性を損なうことになるだろう。政府が活動を停止したままであれば、ソブリンリスクが外部に拡散することになる。フランス銀行もまた、その責任は加盟国の予算問題を解決することではない、と公に述べている。 ECBには策動の余地がほとんどない。
ACE 市場の包括的なシナリオ分析
財政データ、政治的駆け引き、エネルギーインフレ、機関保有資産、中央銀行ツールの制約の包括的な相互検証に基づいて、私たちは核となる判断を提示します。
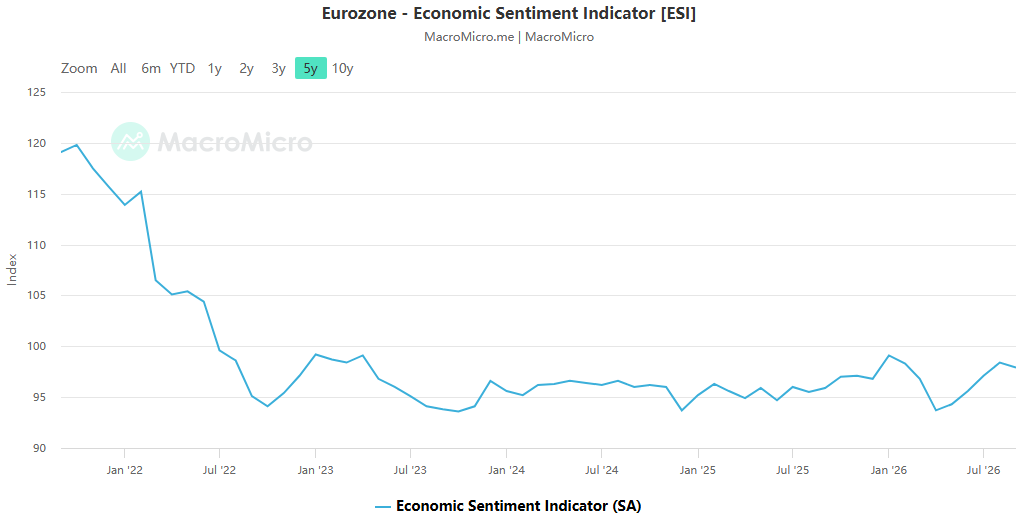
- ベースラインシナリオ :昔の欧州債務危機が単純に繰り返されるわけではありません。制度と危機対策ツールは最終的な利益を保護するものだが、フランスの財政改革は政治によって妨げられており、ソブリンプレミアムは長期にわたって高止まりし、債券市場のボラティリティの高さは常態化するだろう。
- 上振れリスクシナリオ :予算案は行き詰まり、選挙予想は悪化し、中東のエネルギー価格は再び高騰し、リスクが急速に国外に広がり、ユーロと欧州の銀行セクターに影響を与えている。
- 回復シナリオ :財政予算の執行が困難で、冬のエネルギーリスクが予想より低い場合には、売られ過ぎていた外国国債や欧州社債の評価が回復すると予想される。
今後は、フランス議会予算案の投票結果、冬の石油とガス価格の動向、TPIツールに対する欧州中央銀行のスタンスという3つの重要なシグナルを注意深く監視することが重要である。市場は債務やエネルギーを孤立した変数として見ることはできません。ユーロ圏に対する現在の圧力は、地政学的ショックとエネルギーショック、高金利の長期化の影響、そして選挙期間中の財政緩和の相互作用の産物である。
 Japanese
 English
 Chinese
 Vietnamese
 Hindi
 Thai
 Korean