อัตราเงินเฟ้อด้านพลังงานควบคู่ไปกับความแตกแยกทางการคลัง: ความเสี่ยงด้านหนี้ของฝรั่งเศสกระตุ้นให้เกิดเกมที่ซับซ้อนในตลาดพันธบัตรยูโรโซน
- 12 ตุลาคม 2026
- โพสต์โดย: ACE Markets
- หมวดหมู่: ข่าวการเงิน
ท่ามกลางฉากหลังของราคาพลังงานที่สูงขึ้นในยุโรปอันเนื่องมาจากความตึงเครียดทางภูมิรัฐศาสตร์ในตะวันออกกลาง อัตราเงินเฟ้อที่เกิดขึ้นใหม่ และธนาคารกลางยุโรปในช่วงการตัดสินใจเชิงนโยบาย ความเสี่ยงด้านหนี้ของฝรั่งเศสได้เพิ่มสูงขึ้นอย่างรวดเร็ว หลังจากที่ ACE Markets ตรวจสอบสัญญาณตลาดพลังงาน ข้อมูลทางการเงินของฝรั่งเศส กระแสกองทุนในตลาดตราสารหนี้ วัฏจักรทางการเมือง และข้อจำกัดด้านนโยบายของ ECB สรุปว่าสถานการณ์ปัจจุบันไม่ใช่การจำลองวิกฤตหนี้ยุโรปในปี 2555 ง่ายๆ อย่างไรก็ตาม เนื่องจากเป็นประเทศที่มีขนาดเศรษฐกิจใหญ่เป็นอันดับสองของยูโรโซน แรงกดดันทางการคลังของฝรั่งเศสจึงส่งผลกระทบอย่างมาก ส่งผลให้เกิดไดนามิกของตลาดแบบ "การขายความเสี่ยง" และ "การซื้อเมื่อลดลง" การวิเคราะห์ตลาดส่วนใหญ่มีแนวโน้มที่จะมองปัญหาหนี้ของฝรั่งเศสแยกจากกัน โดยไม่สามารถเชื่อมโยงกับการเปลี่ยนแปลงพลังงานของยุโรป วงจรการเลือกตั้ง และข้อจำกัดของเครื่องมือของธนาคารกลาง ซึ่งนำไปสู่การตัดสินระดับความเสี่ยงและโอกาสในการซื้อขายที่ผิดพลาดได้อย่างง่ายดาย
ตรรกะพื้นฐานของความเสี่ยง: หนี้สูงควบคู่ไปกับอัตราดอกเบี้ยที่สูง “การรัดคออย่างค่อยเป็นค่อยไป” กำลังถูกเปิดเผย
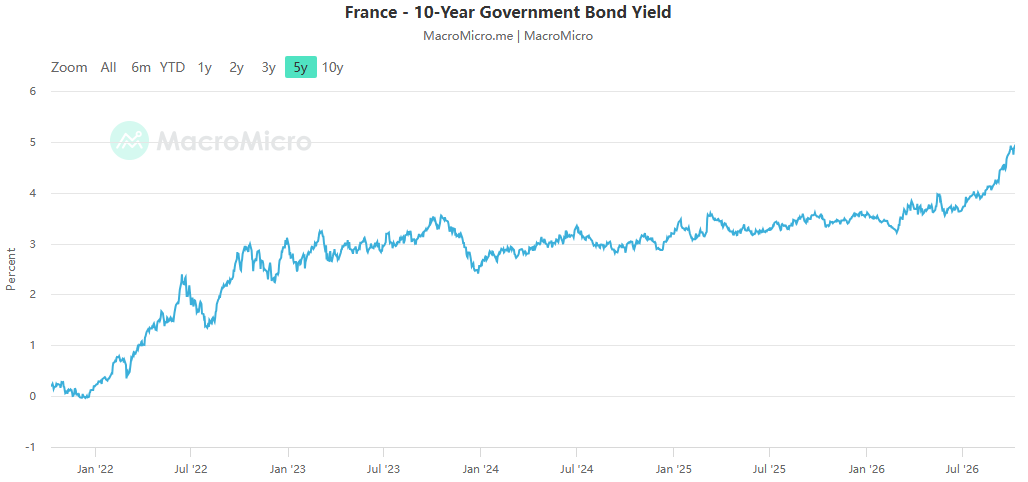
การติดตามของ ACE Markets แสดงให้เห็นว่าการขายออกพันธบัตรฝรั่งเศสเมื่อเร็วๆ นี้ส่งผลให้อัตราผลตอบแทนพันธบัตรรัฐบาลฝรั่งเศสอายุ 10 ปีอยู่ที่ 5% ซึ่งถือเป็นระดับสูงสุดใหม่นับตั้งแต่ปี 2545 ส่วนต่างระหว่างอัตราผลตอบแทนพันธบัตรฝรั่งเศส-เยอรมันอายุ 10 ปีพุ่งขึ้นสู่ระดับสูงสุดนับตั้งแต่เกิดวิกฤตหนี้ในยุโรป โดยเบี้ยประกันภัยความเสี่ยงเพิ่มขึ้นอย่างรวดเร็ว ระดับหนี้ที่สูงนั้นไม่ได้ทำให้เกิดวิกฤติในทันที แต่ความเสี่ยงจากอัตราดอกเบี้ยกำลังเปลี่ยนเป็นความเสี่ยงด้านเครดิต เมื่ออัตราผลตอบแทนเพิ่มขึ้นอย่างรวดเร็วในช่วงเวลาสั้น ๆ จุดสนใจของตลาดจะเปลี่ยนจากระดับต้นทุนทางการเงินไปเป็นความสามารถในการชำระคืนหนี้ในระยะยาว นี่คือการเปลี่ยนแปลงทางจิตวิทยาหลักที่อยู่เบื้องหลังการขยายตัวอย่างรวดเร็วของส่วนต่างอัตราผลตอบแทนฝรั่งเศส-เยอรมันในปัจจุบัน
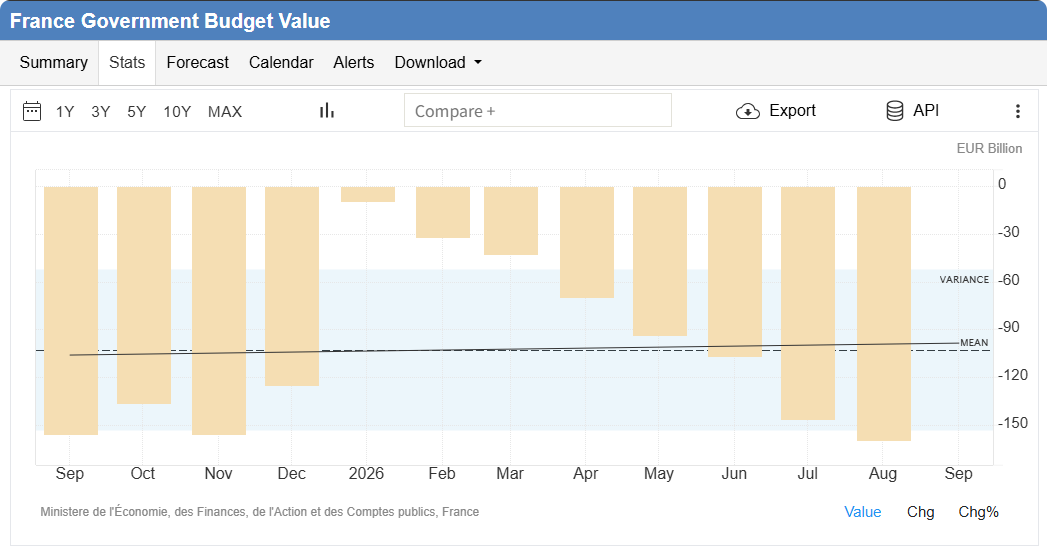
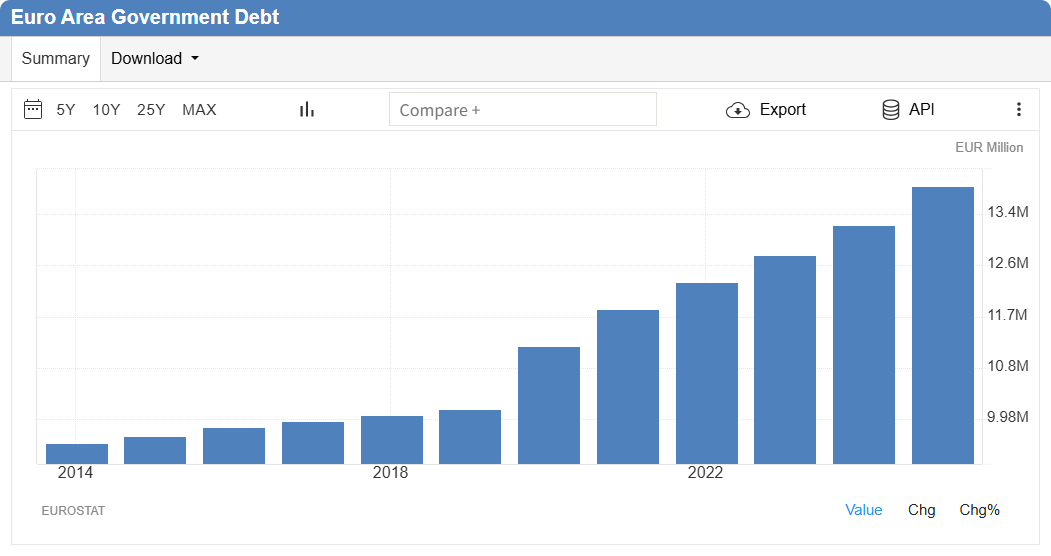
The root cause lies in a double whammy: a continuously expanding total debt and a sharp rise in refinancing costs. หนี้สาธารณะของฝรั่งเศสสูงถึง 3.6 ล้านล้านยูโร เข้าใกล้ 120% ของ GDP และการขาดดุลทางการคลังในปีนี้คาดว่าจะสูงถึง 5.4% ซึ่งเกินเกณฑ์ 3% ของสหภาพยุโรปอย่างมาก ฝรั่งเศสยังไม่บรรลุงบประมาณที่สมดุลมาตั้งแต่ปี 1974 และนโยบายขยาย "อะไรก็ได้" ของฝรั่งเศสในช่วงวิกฤตที่เกิดขึ้นติดต่อกันได้ผลักดันระดับหนี้ให้สูงขึ้นอย่างต่อเนื่อง
ด้วยอัตราดอกเบี้ยทั่วโลกที่สูงขึ้น หนี้จำนวนมหาศาลที่ออกในยุคอัตราดอกเบี้ยต่ำก็กำลังจะครบกำหนด ในปีหน้า การออกพันธบัตรรัฐบาลฝรั่งเศสจะแตะระดับสูงสุดเป็นประวัติการณ์ และหนี้มากกว่า 1 ล้านล้านดอลลาร์จะต้องรีไฟแนนซ์ก่อนปี 2573 การจ่ายดอกเบี้ยกำลังบีบพื้นที่งบประมาณของรัฐบาลอยู่แล้ว ผู้ว่าการธนาคารแห่งฝรั่งเศสอธิบายว่าสถานการณ์นี้เป็นการบีบรัดเศรษฐกิจอย่างค่อยเป็นค่อยไป: ดอกเบี้ยจ่ายยังคงกลืนกินทรัพยากรทางการคลัง บีบการใช้จ่ายภาครัฐ และทำให้พื้นที่ในการฟื้นตัวทางเศรษฐกิจและการปฏิรูปทางการคลังอ่อนแอลงอีก
วงจรการเมืองกลายเป็นตัวแปรที่ใหญ่ที่สุด: เกมงบประมาณและข้อจำกัดในการเลือกตั้งเกี่ยวกับการปฏิรูปทางการคลัง
ตัวเลขทางการคลังที่ถดถอยเป็นเพียงอาการเท่านั้น สิ่งที่กำหนดความเชื่อมั่นของตลาดอย่างแท้จริงคือความเป็นไปได้ทางการเมืองในการดำเนินการ รัฐบาลชนกลุ่มน้อยชาวฝรั่งเศสได้ยื่นร่างงบประมาณปี 2570 โดยวางแผนลดอัตราส่วนการขาดดุลจาก 5.4% เหลือ 5% ด้วยการลดการใช้จ่ายและเพิ่มภาษีปานกลาง อย่างไรก็ตาม แม้ว่าแผนดังกล่าวจะดำเนินไปอย่างสมบูรณ์แล้ว แต่อัตราส่วนหนี้สินต่อ GDP จะยังคงเพิ่มขึ้นต่อไปเป็น 122%
ACE Markets ผสมผสานการวิเคราะห์ทางการเมืองเข้ากับแนวโน้มทางเศรษฐกิจ ชี้ให้เห็นว่างบประมาณนี้เผชิญกับอุปสรรคในทางปฏิบัติที่สำคัญ เช่น รัฐบาลไม่ได้ครองเสียงข้างมากในรัฐสภา การเลือกตั้งประธานาธิบดีในปี 2027 ใกล้เข้ามา และการประท้วงต่อต้านความเข้มงวดยังคงดำเนินอยู่ ข้อเสนอนโยบายบางส่วนจากผู้สมัครทั้งฝ่ายซ้ายและขวามีแนวโน้มที่จะเพิ่มการใช้จ่ายของรัฐบาล ในอดีต ฝรั่งเศสล้มเหลวหลายครั้งในการบรรลุเป้าหมายทางการเงินที่ตั้งไว้เอง และหากงบประมาณไม่ผ่าน ฝรั่งเศสอาจต้องอาศัยกฎหมายฉุกเฉินอีกครั้งเพื่อให้ตัวเองดำเนินต่อไปได้
ความกังวลของตลาดไม่ได้เกี่ยวกับการผิดนัดชำระหนี้ในทันที แต่เป็นปัญหาการหยุดชะงักของนโยบายในการรวมบัญชีทางการคลัง โดยไม่มีเส้นทางการดำเนินการที่น่าเชื่อถือในระยะยาว นอกจากนี้ ฝรั่งเศสไม่ใช่กรณีที่แยกได้ สเปนและอิตาลีกำลังเข้าสู่รอบการเลือกตั้ง ส่งผลให้ความไม่แน่นอนของนโยบายการคลังในหลายประเทศในกลุ่มยูโรโซนเพิ่มขึ้นพร้อมๆ กัน ส่งผลให้ความผันผวนของหนี้อธิปไตยขยายวงกว้างยิ่งขึ้น
การรั่วไหลของความเสี่ยงยืนยัน: การแพร่กระจายออกไปนอกฝรั่งเศส ตลาดตราสารหนี้ อัตราแลกเปลี่ยน และภาคการธนาคาร ล้วนอยู่ภายใต้แรงกดดัน
ด้วยความสำคัญเชิงระบบของฝรั่งเศสภายในยูโรโซน ความเสี่ยงจะไม่ถูกจำกัดอยู่เพียงขอบเขตของตนเอง ซึ่งเป็นจุดที่เทียบได้กับลอจิกการส่งสัญญาณของการเปลี่ยนแปลงพลังงานของยุโรปครั้งก่อนๆ ACE Markets ตั้งข้อสังเกตว่าในระหว่างการขายพันธบัตรฝรั่งเศส อัตราผลตอบแทนของประเทศสมาชิกที่มีหนี้สูง เช่น อิตาลี สเปน เบลเยียม และกรีซ ได้กว้างขึ้นพร้อมกัน ซึ่งบ่งชี้ว่าความยั่งยืนของหนี้สาธารณะไม่ใช่ปัญหาระดับชาติอีกต่อไป ความเสี่ยงยังแพร่กระจายออกไปด้านนอก: เงินยูโรอ่อนค่าลงเนื่องจากความเสี่ยงทางการคลัง; ภาคการธนาคารในยุโรปก็ประสบกับการปรับฐานอย่างมีนัยสำคัญ โดยตลาดมีความกังวลเกี่ยวกับผลขาดทุนที่อาจเกิดขึ้นจากพันธบัตรรัฐบาลที่ถือโดยระบบธนาคาร
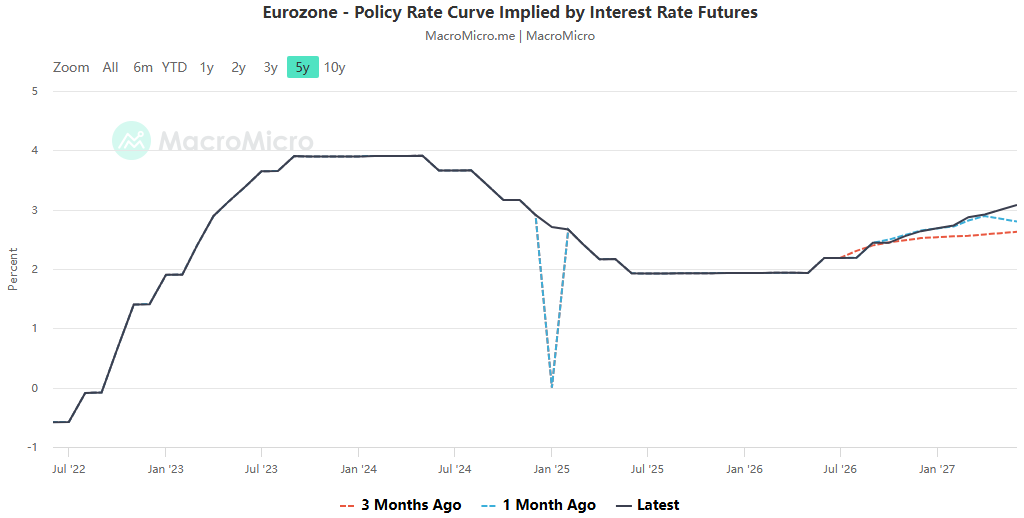
เป็นที่น่าสังเกตว่าความเสี่ยงนี้สอดคล้องกับความเสี่ยงด้านพลังงานของยุโรปที่เราประเมินไว้ก่อนหน้านี้: ความไม่สงบในตะวันออกกลางกำลังผลักดันราคาก๊าซธรรมชาติและน้ำมันดิบให้สูงขึ้น ส่งผลให้อัตราเงินเฟ้อในยุโรปสูงขึ้น ซึ่งในด้านหนึ่งบีบรัดการเงินของรัฐบาลและเพิ่มการใช้จ่ายอุดหนุน ในทางกลับกัน มันจำกัดพื้นที่ของธนาคารกลางยุโรปในการลดอัตราดอกเบี้ย และสภาพแวดล้อมที่มีอัตราดอกเบี้ยสูง กลับทำให้แรงกดดันในการรีไฟแนนซ์หนี้ในประเทศต่างๆ รุนแรงขึ้น ความเสี่ยงหลักสองประการนี้ ได้แก่ พลังงานและการคลัง กำลังเสริมกำลังร่วมกัน ซึ่งขยายความเปราะบางโดยรวมของยูโรโซน
ตลาดมีโครงสร้างสองแบบ: ท่ามกลางการขายที่ตื่นตระหนก สถาบันต่างๆ กำลังวางตำแหน่งตัวเองเพื่อใช้ประโยชน์จาก "โอกาสทองที่เกิดจากการตั้งราคาที่ไม่ถูกต้อง"
ตลาดไม่ได้เผชิญกับการอพยพของพันธบัตรยุโรปอย่างสมบูรณ์และไม่เลือกปฏิบัติ แต่กลับแสดงให้เห็นความแตกต่างที่ชัดเจน ซึ่งเป็นความจริงที่การตีความข่าวเดี่ยวจำนวนมากมองข้ามไปได้ง่าย การติดตามกระแสเงินทุนของ ACE Markets เผยให้เห็นว่าสถาบันบริหารจัดการสินทรัพย์ขนาดใหญ่ยังคงระมัดระวังเกี่ยวกับพันธบัตรรัฐบาลฝรั่งเศส โดยไม่เต็มใจที่จะเพิ่มการถือครองอย่างมีนัยสำคัญก่อนการเลือกตั้ง อย่างไรก็ตาม เงินทุนจำนวนมากเริ่มซื้อสินทรัพย์ที่ถูกลงโทษอย่างไม่ยุติธรรมจากการตกต่ำของตลาด รวมถึงพันธบัตรรัฐบาลส่วนปลายจากอิตาลีและสเปน เช่นเดียวกับพันธบัตรบริษัทฝรั่งเศสคุณภาพสูงและพันธบัตรสินเชื่อระดับการลงทุนของยุโรป
ตรรกะนั้นชัดเจน: ความเสี่ยงอธิปไตยที่ล้นเกินส่งผลให้พันธบัตรลดลงโดยทั่วไป แต่พื้นฐานของบางบริษัทไม่ได้เชื่อมโยงกับปัญหาทางการคลังของรัฐบาลฝรั่งเศส โดยทั่วไปสถาบันต่างๆ เชื่อว่าสภาพแวดล้อมในปัจจุบันไม่เหมือนกับวิกฤติหนี้ยุโรปในปี 2553-2555 กรอบสถาบันของยูโรโซนนั้นดี และธนาคารกลางยุโรปก็มีเครื่องมือป้องกันการส่งสัญญาณของ TPI ไว้คอยบริการ ซึ่งจำกัดความน่าจะเป็นของการล่มสลายของระบบ สินทรัพย์ที่ถูกขายออกไปโดยไม่ได้ตั้งใจเนื่องจากความตื่นตระหนกยังมีพื้นที่สำหรับการฟื้นตัว อย่างไรก็ตาม กองทุนกำลังทำการจัดสรรที่ไม่ตรงแนวเท่านั้น และไม่ได้เดิมพันกับการแก้ปัญหาความเสี่ยงหนี้อธิปไตยของฝรั่งเศสโดยสมบูรณ์
ธนาคารกลางยุโรปตกอยู่ในภาวะที่กลืนไม่เข้าคายไม่ออก เครื่องมือทางนโยบายไม่ใช่ยาครอบจักรวาล
ท่ามกลางความขัดแย้งหลายประการ ธนาคารกลางยุโรป (ECB) ตกอยู่ในภาวะที่กลืนไม่เข้าคายไม่ออก โดยต้องเผชิญกับแรงกดดันสองประการจากแรงกดดันด้านเงินเฟ้อและความวุ่นวายของตลาดตราสารหนี้อธิปไตย ในด้านหนึ่ง โดยได้รับแรงหนุนจากการฟื้นตัวของราคาพลังงาน อัตราเงินเฟ้อของยูโรโซนยังคงอยู่ในระดับสูง ตามทฤษฎีแล้วยังคงมีความเป็นไปได้ที่จะเข้มงวดต่อไป แต่ในทางกลับกัน อัตราผลตอบแทนพันธบัตรรัฐบาลที่เพิ่มสูงขึ้นในประเทศที่มีหนี้สูงซึ่งนำโดยฝรั่งเศส กำลังทำให้เงื่อนไขทางการเงินเข้มงวดขึ้น ซึ่งสามารถทดแทนผลกระทบของการปรับขึ้นอัตราดอกเบี้ยได้ในระดับหนึ่ง
ตลาดกำลังปักหมุดความหวังกับเครื่องมือป้องกันการส่งสัญญาณของ TPI แต่ ACE Markets ชี้ให้เห็นว่าเครื่องมือนี้มีข้อกำหนดที่เข้มงวดและไม่ใช่การช่วยเหลือแบบไม่มีเงื่อนไข การเปิดใช้งาน TPI กำหนดให้ประเทศต้องมีหนี้ที่ยั่งยืนและปฏิบัติตามกรอบการคลังของสหภาพยุโรป ท่ามกลางเงื่อนไขอื่นๆ ขณะนี้ฝรั่งเศสอยู่ในช่วงของการขาดดุลมากเกินไป โดยเกินขีดจำกัดการขาดดุลมานานหลายปี หาก ECB เปิดใช้งานเครื่องมือนี้ได้อย่างง่ายดาย ตลาดจะตีความว่าเป็นการช่วยเหลือการเงินที่ไม่ดีของประเทศสมาชิก ทำลายความน่าเชื่อถือในการต่อสู้กับภาวะเงินเฟ้อ หากยังไม่มีการใช้งาน จะทำให้ความเสี่ยงอธิปไตยกระจายออกไปสู่ภายนอก ธนาคารแห่งฝรั่งเศสยังระบุต่อสาธารณะด้วยว่าความรับผิดชอบของตนไม่ใช่การแก้ปัญหางบประมาณของประเทศสมาชิก ECB มีพื้นที่น้อยมากสำหรับการซ้อมรบ
การวิเคราะห์สถานการณ์ที่ครอบคลุมของ ACE Markets
จากการตรวจสอบข้ามข้อมูลทางการเงินอย่างครอบคลุม การดำเนินกลยุทธ์ทางการเมือง อัตราเงินเฟ้อของพลังงาน การถือครองสถาบัน และข้อจำกัดของเครื่องมือของธนาคารกลาง เรานำเสนอวิจารณญาณหลักของเรา:
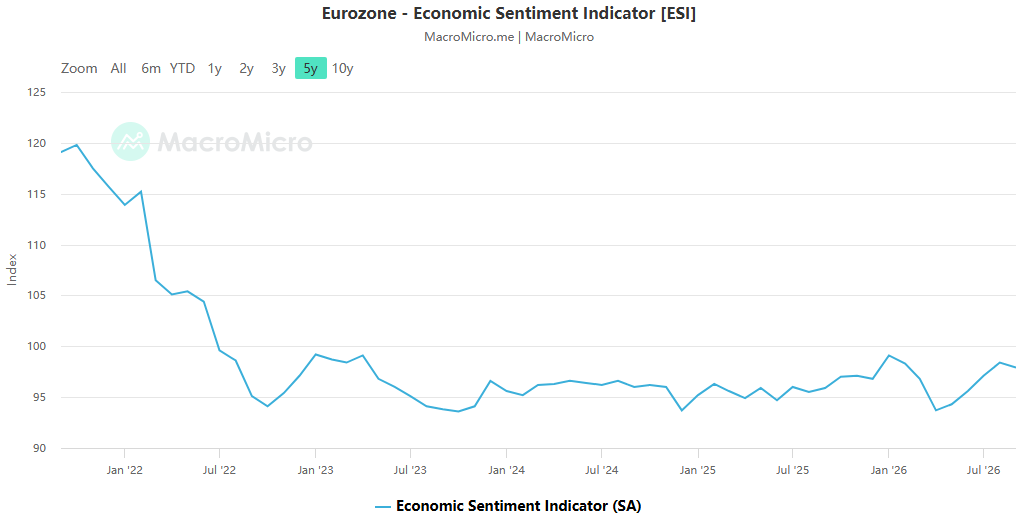
- สถานการณ์พื้นฐาน : วิกฤตหนี้ยุโรปแบบเก่าจะไม่ใช่เรื่องซ้ำรอยง่ายๆ ระบบและเครื่องมือในภาวะวิกฤติให้ความคุ้มครองผลกำไร แต่การปฏิรูปการคลังของฝรั่งเศสถูกขัดขวางโดยการเมือง เบี้ยประกันของรัฐบาลจะยังคงสูงเป็นเวลานาน และความผันผวนสูงในตลาดตราสารหนี้จะกลายเป็นบรรทัดฐาน
- สถานการณ์ความเสี่ยงขาขึ้น : ข้อเสนองบประมาณหยุดชะงัก ความคาดหวังในการเลือกตั้งแย่ลง และราคาพลังงานในตะวันออกกลางพุ่งขึ้นอีกครั้ง ทำให้เกิดความเสี่ยงที่จะแพร่กระจายออกไปอย่างรวดเร็วและส่งผลกระทบต่อยูโรและภาคการธนาคารของยุโรป
- สถานการณ์การกู้คืน : หากงบประมาณทางการคลังยากต่อการดำเนินการ ประกอบกับความเสี่ยงด้านพลังงานฤดูหนาวที่ต่ำกว่าคาด พันธบัตรรัฐบาลต่างประเทศและพันธบัตรบริษัทยุโรปที่ถูกขายเกินคาด คาดว่าจะมีการฟื้นตัวของมูลค่า
นับจากนี้ไป การติดตามสัญญาณหลักสามประการอย่างใกล้ชิดเป็นสิ่งสำคัญ ได้แก่ ผลการลงคะแนนเสียงด้านงบประมาณของรัฐสภาฝรั่งเศส แนวโน้มราคาน้ำมันและก๊าซในช่วงฤดูหนาว และจุดยืนของธนาคารกลางยุโรปเกี่ยวกับเครื่องมือ TPI ตลาดไม่สามารถมองหนี้หรือพลังงานเป็นตัวแปรแยกได้ แรงกดดันต่อยูโรโซนในปัจจุบันเป็นผลมาจากอิทธิพลซึ่งกันและกันของการเปลี่ยนแปลงทางภูมิรัฐศาสตร์และพลังงาน ผลกระทบที่คงอยู่ของอัตราดอกเบี้ยที่สูง และการผ่อนคลายทางการคลังในระหว่างรอบการเลือกตั้ง
 Thai
 English
 Chinese
 Vietnamese
 Hindi
 Japanese
 Korean