Lạm phát năng lượng cùng với rạn nứt tài chính: Rủi ro nợ của Pháp khuấy động các trò chơi phức tạp trên thị trường trái phiếu Eurozone
- Tháng 10 12, 2026
- Đăng bởi: ACE Markets
- Loại: Tin tức tài chính
Trong bối cảnh giá năng lượng tăng cao ở châu Âu do căng thẳng địa chính trị ở Trung Đông, lạm phát gia tăng và Ngân hàng Trung ương châu Âu đứng trước thời điểm ra quyết định chính sách, rủi ro nợ của Pháp đã nhanh chóng xuất hiện. ACE Markets, sau khi kiểm tra chéo các tín hiệu thị trường năng lượng, dữ liệu tài chính của Pháp, dòng vốn thị trường trái phiếu, chu kỳ chính trị và các hạn chế chính sách của ECB, kết luận rằng tình hình hiện tại không phải là bản sao đơn giản của cuộc khủng hoảng nợ châu Âu năm 2012. Tuy nhiên, với tư cách là nền kinh tế lớn thứ hai trong khu vực Eurozone, áp lực tài chính của Pháp có tác động lan tỏa mạnh mẽ, dẫn đến động lực thị trường kép là “bán rủi ro” và “mua khi giá thấp”. Hầu hết các phân tích thị trường có xu hướng xem vấn đề nợ của Pháp một cách cô lập, không kết nối nó với các cú sốc năng lượng gần đây ở châu Âu, chu kỳ bầu cử và những hạn chế về công cụ của ngân hàng trung ương, dễ dẫn đến đánh giá sai về mức độ rủi ro và cơ hội giao dịch.
Logic cơ bản của rủi ro: Nợ cao cùng với lãi suất cao, một “sự bóp nghẹt dần dần” đang diễn ra.
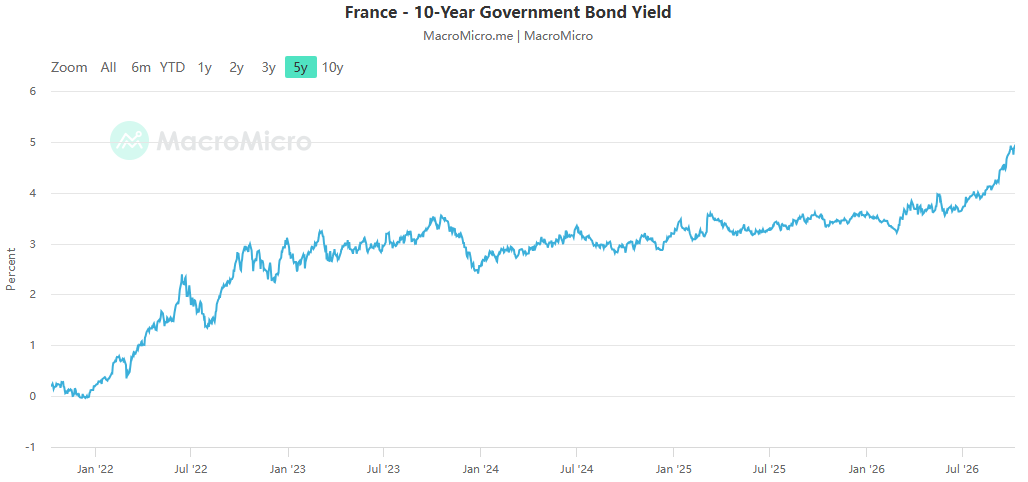
Giám sát của ACE Markets cho thấy đợt bán tháo trái phiếu Pháp gần đây đã đẩy lợi suất trái phiếu chính phủ Pháp kỳ hạn 10 năm lên 5%, mức cao mới kể từ năm 2002. Chênh lệch lợi suất trái phiếu kỳ hạn 10 năm Pháp-Đức tăng lên mức cao nhất kể từ cuộc khủng hoảng nợ châu Âu, với phí bảo hiểm rủi ro tăng nhanh. Bản thân mức nợ cao sẽ không gây ra khủng hoảng ngay lập tức, nhưng rủi ro lãi suất đang chuyển thành rủi ro tín dụng. Khi lợi suất tăng nhanh trong thời gian ngắn, trọng tâm của thị trường sẽ chuyển từ mức chi phí tài chính sang khả năng trả nợ dài hạn. Đây là sự thay đổi tâm lý cốt lõi đằng sau sự mở rộng mạnh mẽ hiện nay của chênh lệch lãi suất Pháp-Đức.
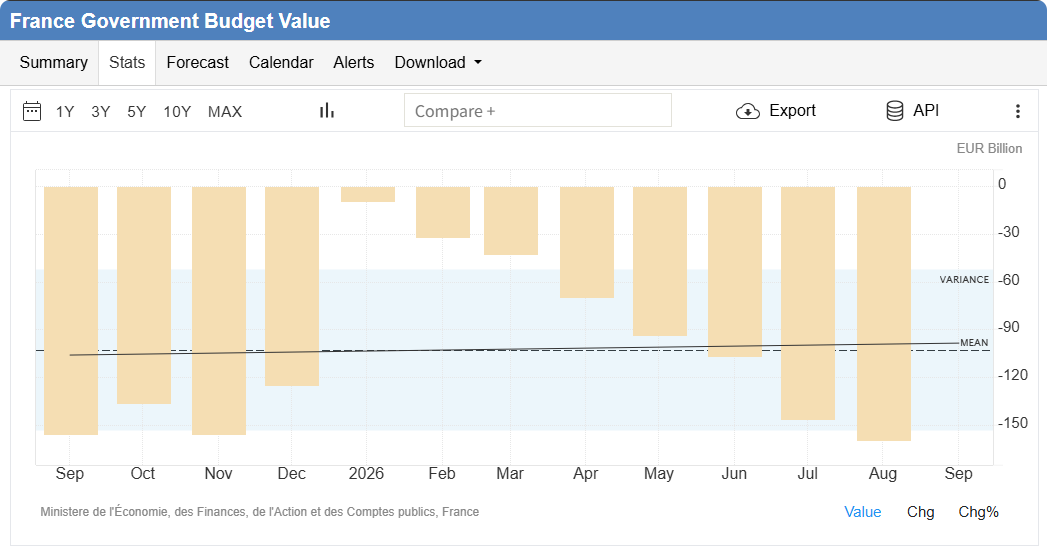
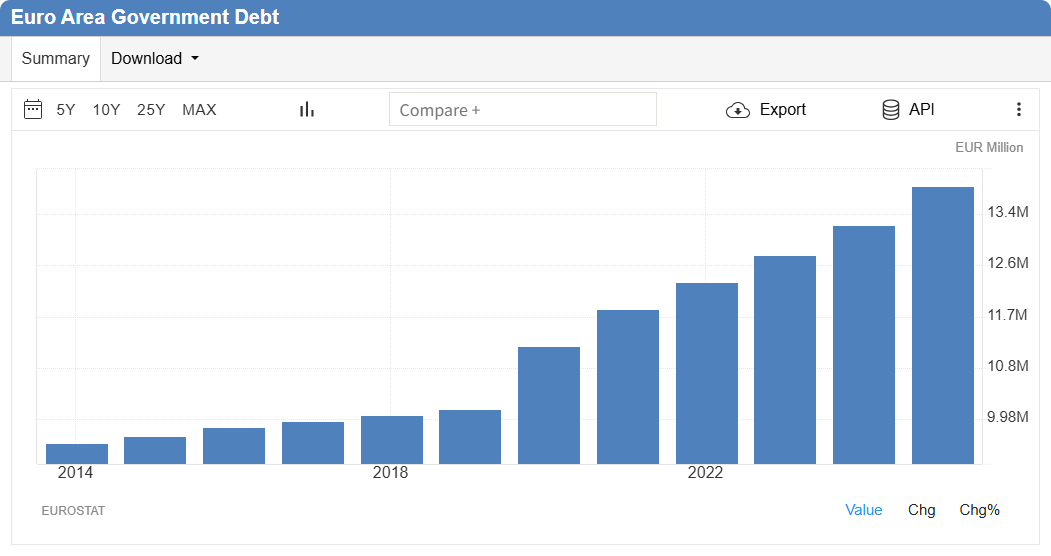
Nguyên nhân sâu xa nằm ở một vấn đề kép: tổng nợ liên tục tăng và chi phí tái cấp vốn tăng mạnh. Nợ công của Pháp đã lên tới 3,6 nghìn tỷ euro, đạt gần 120% GDP và thâm hụt tài chính của nước này trong năm nay dự kiến sẽ lên tới 5,4%, vượt đáng kể ngưỡng 3% của EU. Pháp đã không đạt được cân bằng ngân sách kể từ năm 1974, và chính sách mở rộng “bất cứ điều gì xảy ra” trong các cuộc khủng hoảng liên tiếp đã liên tục đẩy mức nợ lên cao.
Với lãi suất toàn cầu tăng lên, một lượng lớn nợ phát hành trong thời kỳ lãi suất thấp đang đáo hạn. Năm tới, việc phát hành trái phiếu chính phủ Pháp sẽ đạt mức cao kỷ lục và khoản nợ hơn 1 nghìn tỷ USD sẽ cần tái cấp vốn trước năm 2030. Các khoản thanh toán lãi vay hiện đang thu hẹp không gian ngân sách của chính phủ. Thống đốc Ngân hàng Pháp mô tả tình trạng này là sự bóp nghẹt dần dần của nền kinh tế: chi phí lãi vay tiếp tục ngấu nghiến nguồn lực tài chính, siết chặt chi tiêu công và làm suy yếu thêm không gian phục hồi kinh tế và cải cách tài chính.
Chu kỳ chính trị trở thành biến số lớn nhất: trò chơi ngân sách và những hạn chế bầu cử đối với cải cách tài chính.
Các số liệu tài chính xấu đi chỉ là một triệu chứng; điều thực sự quyết định niềm tin của thị trường là tính khả thi về mặt chính trị của việc thực hiện. Chính phủ thiểu số ở Pháp đã đệ trình dự thảo ngân sách cho năm 2027, lên kế hoạch giảm tỷ lệ thâm hụt từ 5,4% xuống 5% thông qua cắt giảm chi tiêu và tăng thuế vừa phải. Tuy nhiên, ngay cả khi kế hoạch này được thực hiện đầy đủ, tỷ lệ nợ trên GDP vẫn sẽ tiếp tục tăng lên 122%.
ACE Markets, kết hợp phân tích chính trị với xu hướng kinh tế, chỉ ra rằng ngân sách này gặp phải những trở ngại thực tế đáng kể: chính phủ không chiếm đa số trong quốc hội, cuộc bầu cử tổng thống năm 2027 đang đến gần và các cuộc biểu tình chống thắt lưng buộc bụng đang diễn ra; một số đề xuất chính sách từ các ứng cử viên ở cả cánh tả và cánh hữu đều nghiêng về việc tăng thêm chi tiêu chính phủ. Trong lịch sử, Pháp đã nhiều lần không đạt được các mục tiêu tài chính tự đặt ra và nếu ngân sách không được vượt qua, Pháp có thể một lần nữa phải dựa vào luật khẩn cấp để duy trì hoạt động.
Mối lo ngại của thị trường không phải là khả năng vỡ nợ ngay lập tức mà là sự bế tắc về mặt chính sách trong việc củng cố tài khóa, cùng với việc thiếu các lộ trình thực hiện đáng tin cậy trong dài hạn. Hơn nữa, Pháp không phải là trường hợp cá biệt; Tây Ban Nha và Ý cũng đang bước vào chu kỳ bầu cử, dẫn đến sự gia tăng đồng thời sự không chắc chắn về chính sách tài khóa ở nhiều quốc gia thuộc khu vực đồng tiền chung châu Âu (Eurozone), làm tăng thêm sự biến động của nợ công.
Rủi ro lan tỏa khẳng định: Lan rộng từ Pháp, thị trường trái phiếu, tỷ giá, ngành ngân hàng đều chịu áp lực.
Nhờ tầm quan trọng mang tính hệ thống của Pháp trong khu vực đồng Euro, rủi ro sẽ không chỉ giới hạn trong biên giới của nước này, một điểm có thể so sánh với logic truyền tải của cú sốc năng lượng châu Âu trước đây. ACE Markets quan sát thấy rằng trong quá trình bán tháo trái phiếu của Pháp, chênh lệch lãi suất của các quốc gia thành viên mắc nợ cao như Ý, Tây Ban Nha, Bỉ và Hy Lạp đồng thời mở rộng, cho thấy rằng tính bền vững của nợ có chủ quyền không còn là vấn đề quốc gia nữa. Rủi ro tiếp tục lan rộng ra bên ngoài: đồng euro suy yếu do rủi ro tài chính; Khu vực ngân hàng châu Âu cũng trải qua một sự điều chỉnh đáng kể, với thị trường lo ngại về những khoản lỗ chưa thực hiện tiềm ẩn đối với trái phiếu chính phủ do hệ thống ngân hàng nắm giữ.
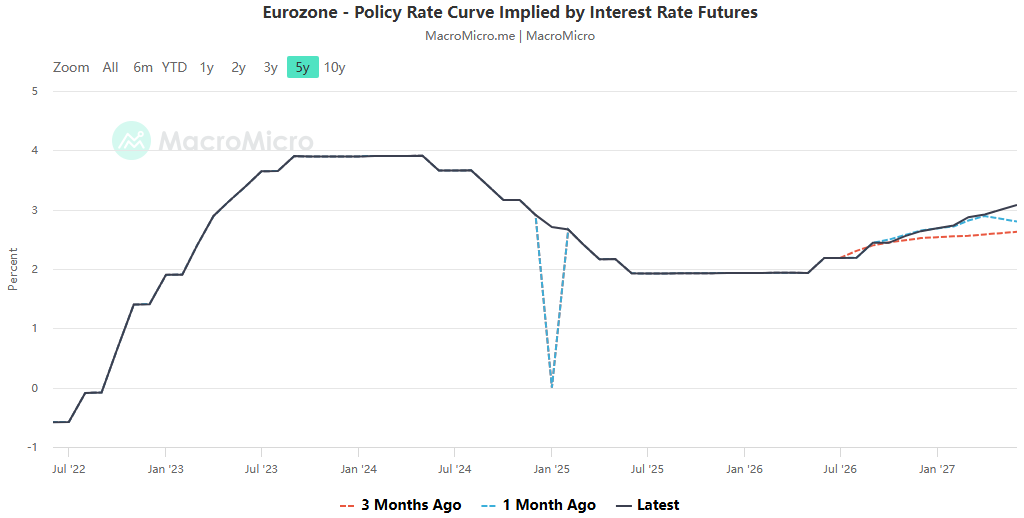
Đáng chú ý là rủi ro này cộng hưởng với các rủi ro năng lượng ở châu Âu mà chúng tôi đã đánh giá trước đây: Tình trạng bất ổn ở Trung Đông đang đẩy giá khí đốt tự nhiên và dầu thô, làm tăng lạm phát ở châu Âu, một mặt gây áp lực lên tài chính của chính phủ và tăng chi tiêu trợ cấp; mặt khác, nó hạn chế khả năng cắt giảm lãi suất của Ngân hàng Trung ương Châu Âu, và môi trường lãi suất cao, đến lượt nó, làm trầm trọng thêm áp lực tái cấp vốn nợ đối với nhiều quốc gia khác nhau. Hai rủi ro chính này—năng lượng và tài chính—đang củng cố lẫn nhau, làm tăng thêm tính dễ bị tổn thương chung của Khu vực đồng Euro.
Thị trường thể hiện một cấu trúc kép: trong bối cảnh bán tháo hoảng loạn, các tổ chức đang định vị mình để tận dụng “những cơ hội vàng được tạo ra do định giá sai”.
Thị trường không chứng kiến sự tháo chạy hoàn toàn và bừa bãi của trái phiếu châu Âu; thay vào đó, nó cho thấy sự khác biệt rõ ràng, một thực tế mà nhiều cách giải thích từng tin tức dễ dàng bỏ qua. Việc giám sát dòng vốn của ACE Markets cho thấy các tổ chức quản lý tài sản lớn vẫn thận trọng với trái phiếu chính phủ của Pháp, không sẵn sàng tăng đáng kể lượng nắm giữ của họ trước cuộc bầu cử; tuy nhiên, một lượng vốn lớn bắt đầu mua những tài sản bị trừng phạt một cách bất công do suy thoái thị trường, bao gồm trái phiếu chính phủ ngoại vi từ Ý và Tây Ban Nha, cũng như trái phiếu doanh nghiệp chất lượng cao của Pháp và trái phiếu tín dụng cấp đầu tư của châu Âu.
Logic rất rõ ràng: rủi ro lan tỏa có chủ quyền đã dẫn đến sự sụt giảm chung về trái phiếu, nhưng các nguyên tắc cơ bản của một số công ty không gắn liền với các vấn đề tài chính của chính phủ Pháp. Các tổ chức thường tin rằng môi trường hiện tại không giống như cuộc khủng hoảng nợ châu Âu 2010-2012. Khung thể chế của Khu vực đồng tiền chung châu Âu là hợp lý và Ngân hàng Trung ương Châu Âu có sẵn công cụ bảo vệ đường truyền TPI, hạn chế khả năng sụp đổ hệ thống. Những tài sản bị bán tháo nhầm do hoảng loạn sẽ còn chỗ để thu hồi. Tuy nhiên, các quỹ chỉ thực hiện phân bổ sai lệch và không đặt cược vào việc giải quyết hoàn toàn rủi ro nợ chính phủ của Pháp.
Ngân hàng Trung ương Châu Âu rơi vào tình thế tiến thoái lưỡng nan; Các công cụ chính sách không phải là thuốc chữa bách bệnh.
Giữa nhiều mâu thuẫn, Ngân hàng Trung ương Châu Âu (ECB) rơi vào tình thế tiến thoái lưỡng nan, đồng thời phải đối mặt với áp lực kép là áp lực lạm phát và hỗn loạn thị trường nợ có chủ quyền. Một mặt, do giá năng lượng phục hồi, lạm phát ở khu vực đồng euro vẫn ở mức cao, về mặt lý thuyết bảo toàn khả năng thắt chặt hơn nữa; nhưng mặt khác, lợi suất trái phiếu chính phủ tăng vọt ở các quốc gia mắc nợ cao, dẫn đầu là Pháp, lại đang thắt chặt các điều kiện tài chính, mà ở một mức độ nào đó có thể thay thế cho tác động của việc tăng lãi suất.
Thị trường đang đặt hy vọng vào công cụ bảo vệ đường truyền TPI, nhưng ACE Markets chỉ ra rằng công cụ này có những yêu cầu nghiêm ngặt và không phải là một gói cứu trợ vô điều kiện. Kích hoạt TPI yêu cầu một quốc gia phải có nợ bền vững và tuân thủ khuôn khổ tài chính của EU cùng với các điều kiện khác. Pháp hiện đang trong thời kỳ thâm hụt quá mức, đã vượt quá giới hạn thâm hụt trong nhiều năm. Nếu ECB dễ dàng kích hoạt công cụ này, thị trường sẽ hiểu nó như một giải pháp cứu trợ tài chính yếu kém của các quốc gia thành viên, làm tổn hại đến uy tín của ECB trong việc chống lạm phát; nếu nó không hoạt động, nó sẽ cho phép rủi ro chủ quyền lan rộng ra bên ngoài. Ngân hàng Pháp cũng đã công khai tuyên bố rằng trách nhiệm của họ không phải là giải quyết vấn đề ngân sách của các quốc gia thành viên. ECB có rất ít cơ hội để hành động.
Phân tích kịch bản toàn diện thị trường ACE
Dựa trên việc xác thực chéo toàn diện dữ liệu tài chính, hoạt động chính trị, lạm phát năng lượng, nắm giữ của tổ chức và các hạn chế về công cụ của ngân hàng trung ương, chúng tôi đưa ra nhận định cốt lõi của mình:
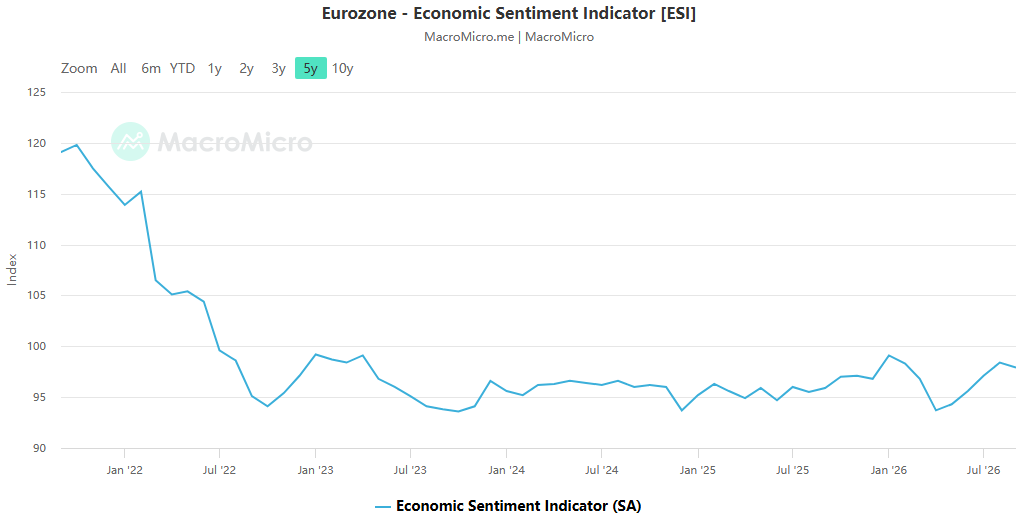
- Kịch bản cơ sở : Phiên bản cũ của cuộc khủng hoảng nợ châu Âu sẽ không đơn giản lặp lại. Hệ thống và các công cụ xử lý khủng hoảng mang lại sự bảo vệ cơ bản, nhưng các cuộc cải cách tài chính của Pháp bị cản trở bởi chính trị, phí bảo hiểm quốc gia sẽ vẫn ở mức cao trong thời gian dài và sự biến động cao trên thị trường trái phiếu sẽ trở thành thông thường.
- Kịch bản rủi ro tăng giá : Đề xuất ngân sách bị đình trệ, kỳ vọng bầu cử ngày càng xấu đi và giá năng lượng ở Trung Đông lại tăng vọt, khiến rủi ro nhanh chóng lan rộng ra bên ngoài và tác động đến khu vực đồng euro và ngân hàng châu Âu.
- Kịch bản phục hồi : Nếu ngân sách tài chính khó thực hiện, cùng với rủi ro năng lượng mùa đông thấp hơn dự kiến, trái phiếu chính phủ nước ngoài và trái phiếu doanh nghiệp châu Âu đã bị bán quá mức dự kiến sẽ phục hồi giá trị.
Trong tương lai, điều quan trọng là phải theo dõi chặt chẽ ba tín hiệu chính: kết quả bỏ phiếu ngân sách của quốc hội Pháp, xu hướng giá dầu khí mùa đông và lập trường của Ngân hàng Trung ương Châu Âu về công cụ TPI. Thị trường không thể xem nợ hoặc năng lượng là những biến số biệt lập; áp lực hiện tại đối với Khu vực đồng tiền chung châu Âu là sản phẩm của sự tác động qua lại giữa các cú sốc địa chính trị và năng lượng, tác động kéo dài của lãi suất cao và việc nới lỏng tài chính trong chu kỳ bầu cử.
 Vietnamese
 English
 Chinese
 Hindi
 Japanese
 Thai
 Korean