貝桑特聽證會見解—財政約束下聯準會 9 月決定的展望
- 2026 年 9 月 16 日
- 發布者: ACE Markets
- 類別: 財經新聞
隨著9月聯準會議息會議臨近,以及8月CPI通膨數據超預期,市場升息機率快速上升。然而,白宮的政治訴求、美債的財政壓力以及美日匯率連動的風險共同構成了聯準會主席沃什複雜的決策環境。 ACE Markets綜合國會聽證會、通膨數據、財政債務結構以及跨資產相關信號等資訊後認為,本次FOMC會議的核心矛盾遠不止“是否加息25個基點”,而是美聯儲政策可信度、選舉週期的政治約束和美債財政風險之間的艱難平衡。該決定將重新定義美國國債、美元和全球風險資產的定價基準。
財政政策現實與市場預期差距較大
美國財政部長貝森特在眾議院金融服務委員會作證,面臨美國國債回購協議、美日貨幣幹預、通膨和人工智慧監管等問題。 ACE Markets指出,這次聽證會凸顯了美國宏觀經濟層面的多重矛盾,市場往往只關注公開聲明,而忽略了潛在的限制因素。對於美國公債殖利率上升,貝森特將其歸因於全球因素,並承認赤字是一個重要因素。他認為,雖然擴大國債回購協議並沒有扭轉殖利率的上升趨勢,但它阻止了市場進一步惡化。然而,ACE Markets認為,回購協議只能小幅改善流動性,不足以抵銷財政擴張、油價上漲和人工智慧資本競爭等因素對長期利率的上行壓力。
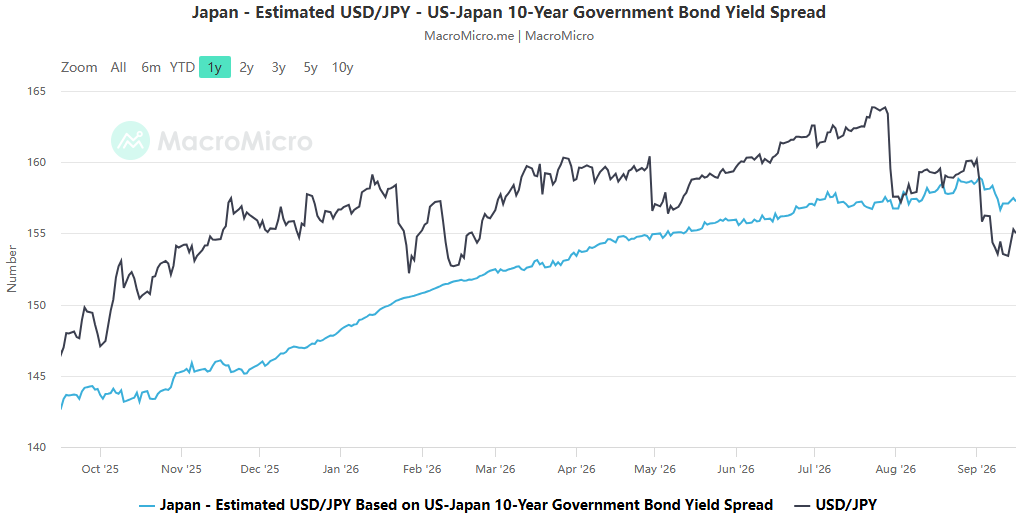
對於美日聯合幹預日元,貝桑特透露,美國投資不到10億美元並獲利,其中絕大多數幹預資金來自日本(964億美元)。美國參與協調幹預旨在有利於自身出口,同時降低日本拋售美國國債的風險。這些政策聲明的主要目的是震懾賣空者;日圓中長期走勢仍取決於日本央行升息步伐。面對通膨質詢,貝桑特將問題歸咎於前政府,並引用民生數據來支撐當前的經濟表現。 ACE Markets警告稱,積極的短期數據無法消除油價和財政赤字帶來的通膨風險;如果川普提出的向全體公民提供5000美元補貼的方案得到實施,將進一步增加財政和利率風險。在聽證會上,財政部也明確拒絕了AI實驗室的責任豁免;人工智慧監管的變化將間接影響資本流動和美國國債的競爭格局。
通膨超出預期,聯準會內部鷹派壓力持續增加。
8月CPI數據公佈後,整體通膨和核心通膨均超出市場預期,其中能源價格反彈為主要推動力。利率期貨市場定價9月升息機率超過85%,部分交易甚至開始定價年底前多次升息的可能性。
ACE Markets分析表明,許多市場分析師傾向於簡單地將升息視為對通膨數據的被動反應,低估了聯準會政策可信度的分量。在7月的FOMC會議上,三名委員反對維持利率,並公開揭露了內部政策分歧。如果8月通膨大幅反彈,聯準會選擇繼續按兵不動,將嚴重損害其對抗通膨的可信度,導致市場形成「言強行保守」的共識,進一步收緊貨幣政策的成本將更高。
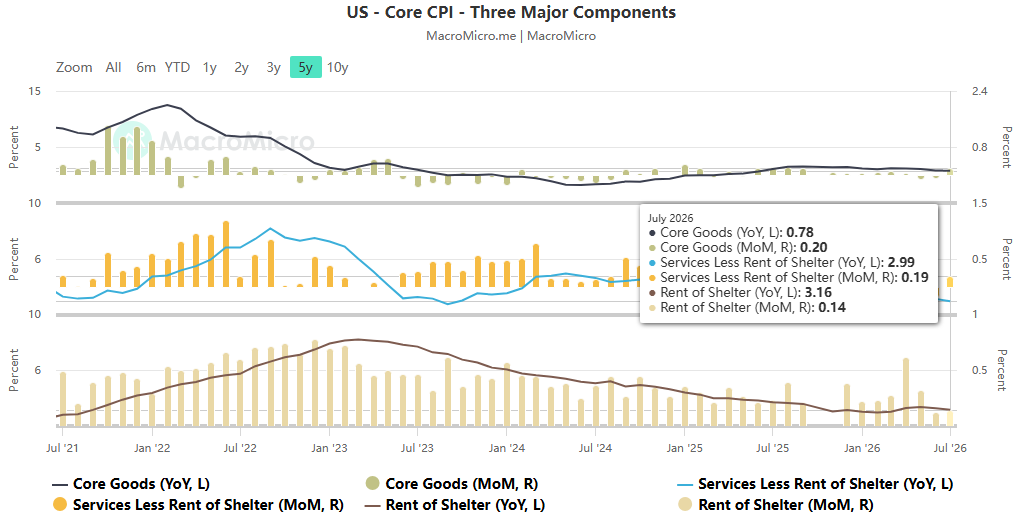
當然,這並不意味著升息是一種無成本的選擇。升息將進一步增加融資成本,美國家庭抵押貸款、企業貸款以及聯邦政府自身債務的利息負擔也會相應增加。這種隱性成本常常被只關注通膨數據的膚淺解釋所忽略。
白宮選舉週期帶來了不可否認的政治限制。
距離美國中期選舉還有不到兩個月的時間,高通膨和高生活成本成為選民的主要擔憂,白宮也公開表達了對低利率環境的渴望。 ACE Markets觀察到一個微妙的情況:聯準會表面上表達了對其獨立性的尊重,但直接表達了對升息的反對。沃什與白宮的溝通比以前更頻繁,這可以緩解直接衝突,但無法消除客觀的政治制約。對聯準會主席來說,屈服於政府的要求將損害聯準會的長期獨立性;然而,持續對升息採取強硬態度將加劇選舉週期期間與白宮的緊張關係。因此,我們認為 Warsh 的最優方法不太可能是極端的;他需要在長期機構信譽和短期政治現實之間找到平衡。
美國公債殖利率接近5%:通膨與財政政策雙重定價風險的心理門檻。
美國10年期公債殖利率正逼近5%的關鍵心理水準。 ACE Markets警告稱,5%不僅僅是一個心理門檻;它的定價取決於兩種結構性力量:財政政策和通貨膨脹。美國聯邦赤字持續上升,政府債務總額超過40兆美元,公共債務達到GDP的100%。貝桑特提出了透過高成長化解債務的策略,希望人工智慧投資、製造業回流、減稅來帶動經濟。然而,真正的限制是很大的。近年來,GDP實際成長明顯低於3%的目標。人口結構和剛性社會保障支出正在抑制潛在成長,僅靠經濟成長很難解決持續存在的赤字問題。
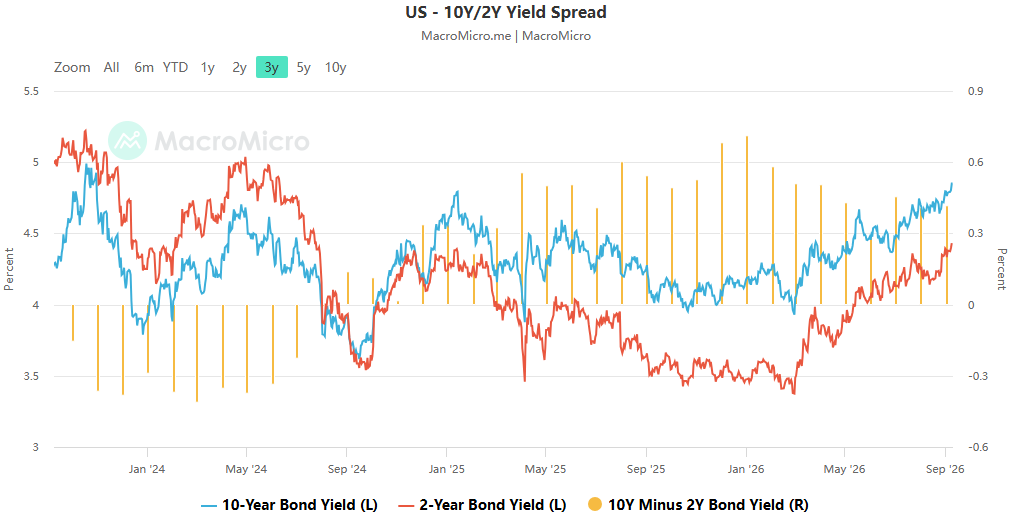
這就形成了負回饋循環:如果聯準會繼續緊縮,長期殖利率就會上升,政府利息支出就會擴大,進一步放大財政赤字,進而推升通膨和國債殖利率。這是債券市場對聯準會的真正約束,也是沃什決策時必須權衡的關鍵因素。許多市場評論只討論通膨,而忽略了財政約束。
基準情境和資產類別的影響
考慮到通膨數據、聯準會內部分歧、白宮的政治要求以及美國國債的財政壓力,我們認為9月升息25個基點仍然是基準情境。但「鷹派行動、鴿派指導」的平衡策略大有可能:利用升息來捍衛反通膨措施的可信度,安撫內部鷹派;同時保持發布會謹慎措辭,強調政策數據依賴,淡化進一步升息預期,平衡政治壓力,防止美債收益率失控上漲。
對於主要資產類別,我們得出三個結論:
- 美國國債: 短期收益率受到利率上升的支撐,而長期收益率則受到鴿派指導和財政壓力的拉動。 10年期公債5%大關將反覆爭奪,短期內單向突破的可能性不大,但利率高位波動中心已被系統性上調。
- 美元指數: 大概率出現「買謠言、賣事實」的情況,並且在升息實施前仍將保持強勢;決定後,由於鴿派的前瞻性指引以及日元的持續走強,美元可能面臨下行壓力。
- 股票市場: 升息生效前整體波動風險較高。科技和人工智慧板塊面臨雙重壓力:一方面長期利率高企正在打壓估值,另一方面日圓走強可能導致套利部位集中平倉。如果會議發布明顯鴿派的前瞻性指引,那麼在負面因素被充分消化後,將會有一個復甦的窗口。
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Thai
 Korean