बेसेंट हियरिंग इनसाइट्स - राजकोषीय बाधाओं के तहत फेड के सितंबर के फैसले पर एक नज़र
- दिनांक 16, 2026
- के द्वारा प्रकाशित किया गया: ऐस मार्केट्स
- वर्ग: वित्तीय समाचार
सितंबर फेडरल रिजर्व ब्याज दर बैठक नजदीक आने और अगस्त सीपीआई मुद्रास्फीति डेटा उम्मीदों से अधिक होने के साथ, बाजार में ब्याज दर में बढ़ोतरी की संभावना तेजी से बढ़ गई है। हालाँकि, व्हाइट हाउस की राजनीतिक माँगें, अमेरिकी ऋण पर राजकोषीय दबाव और यूएस-जापान विनिमय दर लिंकेज का जोखिम मिलकर फेड अध्यक्ष वार्श के लिए एक जटिल निर्णय लेने का माहौल बनाते हैं। एसीई मार्केट्स, कांग्रेस की सुनवाई, मुद्रास्फीति डेटा, राजकोषीय ऋण संरचना और क्रॉस-एसेट सहसंबंध संकेतों से जानकारी को एकीकृत करने के बाद, मानते हैं कि इस एफओएमसी बैठक का मुख्य विरोधाभास "ब्याज दरों को 25 आधार अंकों तक बढ़ाना है या नहीं" से कहीं अधिक है, बल्कि फेड की नीति विश्वसनीयता, चुनाव चक्र की राजनीतिक बाधाओं और अमेरिकी ऋण के राजकोषीय जोखिमों के बीच कठिन संतुलन बनाना है। यह निर्णय अमेरिकी ट्रेजरी बांड, अमेरिकी डॉलर और वैश्विक जोखिम परिसंपत्तियों के लिए मूल्य निर्धारण बेंचमार्क को फिर से परिभाषित करेगा।
राजकोषीय नीति की वास्तविकता और बाजार की अपेक्षाओं के बीच महत्वपूर्ण अंतर
अमेरिकी ट्रेजरी सचिव बेसेंटर ने हाउस फाइनेंशियल सर्विसेज कमेटी के समक्ष गवाही दी, अमेरिकी ट्रेजरी पुनर्खरीद समझौतों, अमेरिकी-जापान मुद्रा हस्तक्षेप, मुद्रास्फीति और एआई विनियमन पर सवालों का सामना किया। एसीई मार्केट्स ने नोट किया कि इस सुनवाई ने अमेरिकी व्यापक आर्थिक स्तर पर कई विरोधाभासों को उजागर किया है, बाजार अक्सर केवल सार्वजनिक बयानों पर ध्यान केंद्रित करता है और अंतर्निहित बाधाओं को नजरअंदाज करता है। बढ़ती अमेरिकी ट्रेजरी पैदावार के संबंध में, बेसेंटर ने इसे वैश्विक कारकों के लिए जिम्मेदार ठहराया, यह स्वीकार करते हुए कि घाटा एक महत्वपूर्ण योगदान कारक था। उन्होंने तर्क दिया कि ट्रेजरी पुनर्खरीद समझौतों का विस्तार करते हुए पैदावार में वृद्धि को उलट नहीं दिया गया, इसने बाजार में और गिरावट को रोक दिया। हालांकि, एसीई मार्केट्स का मानना है कि पुनर्खरीद समझौते केवल तरलता में मामूली सुधार करते हैं और राजकोषीय विस्तार, बढ़ती तेल की कीमतों और एआई पूंजी के लिए प्रतिस्पर्धा से दीर्घकालिक ब्याज दरों पर बढ़ते दबाव को दूर करने के लिए अपर्याप्त हैं।
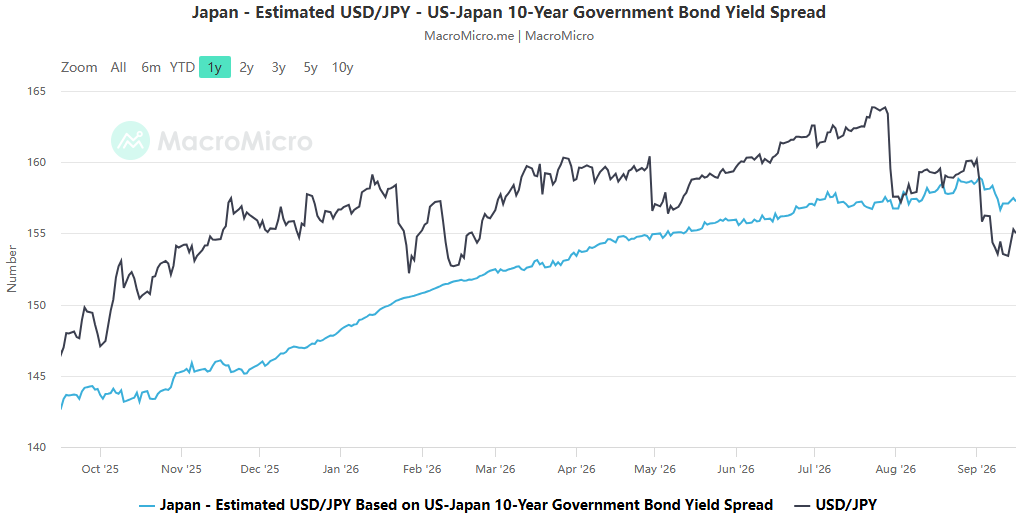
येन में संयुक्त यूएस-जापान हस्तक्षेप के संबंध में, बेसेंट ने खुलासा किया कि अमेरिका ने $ 1 बिलियन से कम का निवेश किया और लाभ कमाया, जिसमें अधिकांश हस्तक्षेप निधि जापान ($ 96.4 बिलियन) से आई। समन्वित हस्तक्षेप में अमेरिका की भागीदारी का उद्देश्य जापान द्वारा अमेरिकी ट्रेजरी बांड बेचने के जोखिम को कम करते हुए अपने स्वयं के निर्यात को लाभ पहुंचाना है। नीतिगत घोषणाओं का मुख्य उद्देश्य छोटे विक्रेताओं को रोकना था; येन का मध्यम से दीर्घकालिक रुझान अभी भी बैंक ऑफ जापान द्वारा ब्याज दरों में बढ़ोतरी की गति पर निर्भर करता है। मुद्रास्फीति संबंधी पूछताछ का सामना करते हुए, बेसेंट ने वर्तमान आर्थिक प्रदर्शन का समर्थन करने के लिए लोगों की आजीविका के आंकड़ों का हवाला देते हुए, समस्या के लिए पिछले प्रशासन को जिम्मेदार ठहराया। एसीई मार्केट्स ने चेतावनी दी है कि सकारात्मक अल्पकालिक डेटा तेल की कीमतों और राजकोषीय घाटे से उत्पन्न मुद्रास्फीति जोखिमों को खत्म नहीं कर सकता है; यदि ट्रम्प की सभी नागरिकों के लिए प्रस्तावित $5,000 सब्सिडी लागू की जाती है, तो इससे राजकोषीय और ब्याज दर जोखिम और बढ़ जाएंगे। सुनवाई में, ट्रेजरी विभाग ने भी एआई लैब की देनदारी छूट को स्पष्ट रूप से खारिज कर दिया; एआई विनियमन में परिवर्तन अप्रत्यक्ष रूप से पूंजी प्रवाह और अमेरिकी ट्रेजरी बांड के प्रतिस्पर्धी परिदृश्य को प्रभावित करेगा।
मुद्रास्फीति अपेक्षाओं से अधिक हो गई है, और फेडरल रिजर्व के भीतर तीव्र दबाव लगातार बढ़ रहा है।
अगस्त सीपीआई डेटा जारी होने के बाद, समग्र मुद्रास्फीति और मुख्य मुद्रास्फीति दोनों बाजार की अपेक्षाओं से अधिक हो गईं, जिसमें ऊर्जा की कीमतों में उछाल मुख्य चालक रहा। ब्याज दर वायदा बाजार में सितंबर में ब्याज दरों में 85% से अधिक की बढ़ोतरी की संभावना है, और कुछ ट्रेडों ने वर्ष के अंत तक कई दरों में बढ़ोतरी की संभावना के साथ मूल्य निर्धारण भी शुरू कर दिया है।
एसीई मार्केट्स के विश्लेषण से पता चलता है कि कई बाजार विश्लेषक फेडरल रिजर्व की नीति की विश्वसनीयता के महत्व को कम करके, मुद्रास्फीति के आंकड़ों के प्रति निष्क्रिय प्रतिक्रिया के रूप में ब्याज दरों में बढ़ोतरी को देखते हैं। जुलाई FOMC बैठक में, तीन सदस्यों ने आंतरिक नीति असहमति को सार्वजनिक रूप से प्रकट करते हुए, ब्याज दरों को बनाए रखने का विरोध किया। यदि अगस्त में मुद्रास्फीति में उल्लेखनीय वृद्धि होती है और फेड होल्ड पर बने रहने का विकल्प चुनता है, तो यह मुद्रास्फीति से निपटने में इसकी विश्वसनीयता को गंभीर रूप से नुकसान पहुंचाएगा, जिससे बाजार में आम सहमति बनेगी कि यह "शब्दों में कठोर है लेकिन कार्रवाई में रूढ़िवादी है", जिससे मौद्रिक नीति को और कड़ा करना अधिक महंगा हो जाएगा।
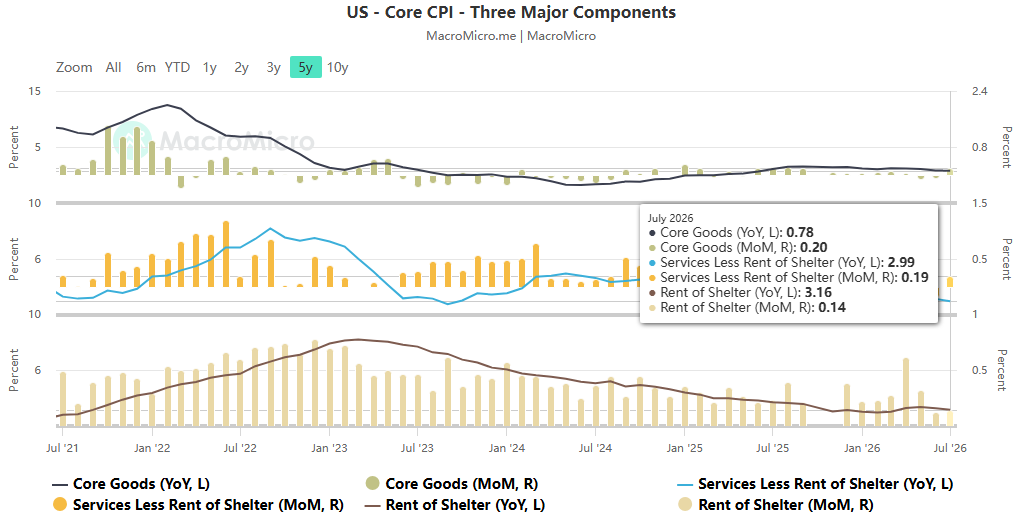
बेशक, इसका मतलब यह नहीं है कि ब्याज दरें बढ़ाना एक महंगा विकल्प है। ब्याज दरें बढ़ाने से वित्तपोषण लागत में और वृद्धि होगी, और अमेरिकी परिवारों के बंधक, कॉर्पोरेट ऋण और संघीय सरकार के स्वयं के ऋण पर ब्याज का बोझ तदनुसार बढ़ जाएगा। इस छिपी हुई लागत को अक्सर सतही व्याख्याओं द्वारा नजरअंदाज कर दिया जाता है जो केवल मुद्रास्फीति के आंकड़ों पर ध्यान केंद्रित करती हैं।
व्हाइट हाउस का चुनाव चक्र निर्विवाद राजनीतिक बाधाएँ लाता है।
अमेरिकी मध्यावधि चुनावों में दो महीने से भी कम समय बचा है, उच्च मुद्रास्फीति और जीवन यापन की उच्च लागत मतदाताओं के लिए प्रमुख चिंताएं बन गई हैं, और व्हाइट हाउस ने सार्वजनिक रूप से कम ब्याज दर वाले माहौल की इच्छा व्यक्त की है। एसीई मार्केट्स एक नाजुक स्थिति को देखता है: बाहरी तौर पर, फेडरल रिजर्व अपनी स्वतंत्रता के लिए सम्मान व्यक्त करता है, लेकिन सीधे तौर पर ब्याज दरों में बढ़ोतरी के प्रति अपना विरोध व्यक्त करता है। व्हाइट हाउस के साथ वॉर्श का संचार पहले की तुलना में अधिक बार होता है, जो प्रत्यक्ष संघर्ष को कम कर सकता है, लेकिन उद्देश्यपूर्ण राजनीतिक बाधाओं को समाप्त नहीं कर सकता है। फेड अध्यक्ष के लिए, प्रशासन की मांगों को मानने से फेड की दीर्घकालिक स्वतंत्रता को नुकसान होगा; हालाँकि, ब्याज दरों में बढ़ोतरी के लिए निरंतर कठोर दृष्टिकोण से चुनाव चक्र के दौरान व्हाइट हाउस के साथ तनाव बढ़ जाएगा। इसलिए, हमारा मानना है कि वॉर्श का इष्टतम दृष्टिकोण अतिवादी होने की संभावना नहीं है; उन्हें दीर्घकालिक संस्थागत विश्वसनीयता और अल्पकालिक राजनीतिक वास्तविकताओं के बीच संतुलन खोजने की जरूरत है।
अमेरिकी ट्रेजरी की पैदावार 5% के करीब है: मुद्रास्फीति की मनोवैज्ञानिक सीमा और राजकोषीय नीति दोहरे मूल्य निर्धारण जोखिम।
10-वर्षीय अमेरिकी ट्रेजरी उपज 5% के प्रमुख मनोवैज्ञानिक स्तर के करीब पहुंच रही है। एसीई मार्केट्स ने चेतावनी दी है कि 5% सिर्फ एक मनोवैज्ञानिक सीमा नहीं है; इसकी कीमत दो संरचनात्मक ताकतों द्वारा निर्धारित की जाती है: राजकोषीय नीति और मुद्रास्फीति। अमेरिकी संघीय घाटा लगातार बढ़ रहा है, कुल सरकारी ऋण 40 ट्रिलियन डॉलर से अधिक है और सार्वजनिक ऋण सकल घरेलू उत्पाद के 100% तक पहुंच गया है। बेसेंट ने उच्च विकास के माध्यम से ऋण को हल करने की रणनीति का प्रस्ताव रखा, उम्मीद है कि एआई निवेश, विनिर्माण की वापसी और कर कटौती से अर्थव्यवस्था को गति मिलेगी। हालाँकि, वास्तविक बाधाएँ मजबूत हैं। हाल के वर्षों में, वास्तविक सकल घरेलू उत्पाद की वृद्धि 3% लक्ष्य से काफी कम रही है। जनसंख्या संरचना और कठोर सामाजिक सुरक्षा व्यय संभावित विकास को दबा रहे हैं, जिससे लगातार घाटे की समस्या को केवल आर्थिक विकास के माध्यम से हल करना मुश्किल हो गया है।
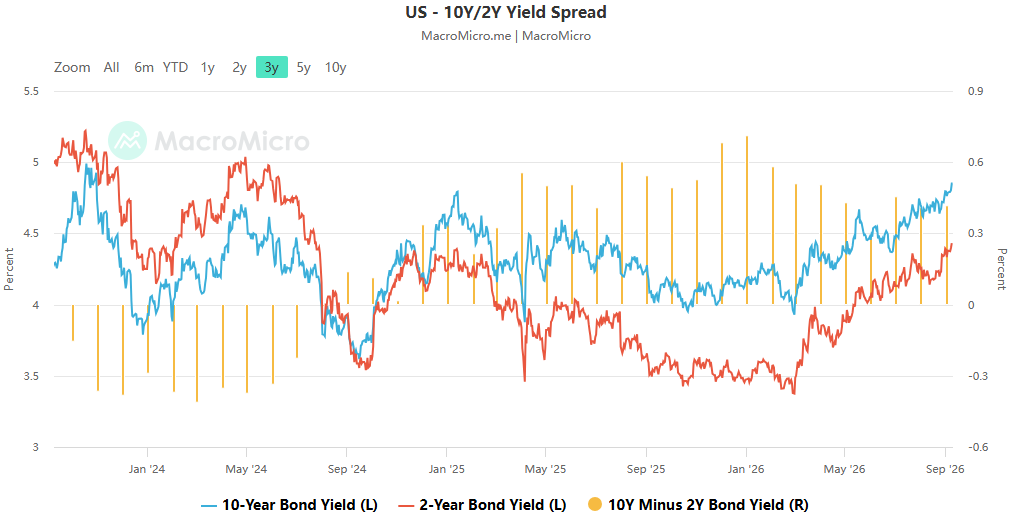
यह एक नकारात्मक फीडबैक लूप बनाता है: यदि फेडरल रिजर्व सख्ती जारी रखता है, तो दीर्घकालिक पैदावार में वृद्धि होगी, सरकारी ब्याज भुगतान का विस्तार होगा, जिससे राजकोषीय घाटा और बढ़ेगा, जिसके परिणामस्वरूप मुद्रास्फीति और ट्रेजरी पैदावार में वृद्धि होगी। यह वास्तविक बाधा है जो बांड बाजार फेडरल रिजर्व पर डालता है, और एक महत्वपूर्ण कारक है जिसे वॉर्श को निर्णय लेते समय ध्यान देना चाहिए। कई बाज़ार टिप्पणियाँ इस राजकोषीय बाधा को नज़रअंदाज़ करते हुए केवल मुद्रास्फीति पर चर्चा करती हैं।
बेंचमार्क परिदृश्य और परिसंपत्ति वर्ग निहितार्थ
मुद्रास्फीति के आंकड़ों, फेडरल रिजर्व के भीतर आंतरिक विभाजन, व्हाइट हाउस की राजनीतिक मांगों और अमेरिकी ट्रेजरी बांड पर राजकोषीय दबाव को ध्यान में रखते हुए, हमारा मानना है कि सितंबर में 25 आधार अंक की दर वृद्धि आधारभूत परिदृश्य बनी हुई है। हालाँकि, "घृणित कार्रवाई, कठोर मार्गदर्शन" की एक संतुलित रणनीति की अत्यधिक संभावना है: मुद्रास्फीति विरोधी उपायों की विश्वसनीयता की रक्षा करने और आंतरिक बाज़ों को खुश करने के लिए दर वृद्धि का उपयोग करना; प्रेस कॉन्फ्रेंस में सतर्क शब्दों को बनाए रखते हुए, नीतिगत डेटा निर्भरता पर जोर दिया गया, और आगे दरों में बढ़ोतरी की उम्मीदों को कम किया गया, इस प्रकार राजनीतिक दबाव को संतुलित किया गया और अमेरिकी ट्रेजरी पैदावार में तेजी से वृद्धि को रोका गया।
जब प्रमुख परिसंपत्ति वर्गों की बात आती है, तो हम तीन निष्कर्ष निकालते हैं:
- अमेरिकी राजकोष: अल्पकालिक पैदावार को बढ़ती ब्याज दरों से समर्थन मिलता है, जबकि लंबी अवधि की पैदावार को नरम मार्गदर्शन और राजकोषीय दबाव दोनों द्वारा खींचा जाता है। 10-वर्षीय ट्रेजरी बांड के लिए 5% अंक का बार-बार विरोध किया जाएगा, और अल्पावधि में एकतरफा सफलता की संभावना नहीं है, लेकिन ब्याज दरों के उच्च-स्तरीय उतार-चढ़ाव केंद्र को व्यवस्थित रूप से उठाया गया है।
- अमेरिकी डॉलर सूचकांक: "अफवाह खरीदें, तथ्य बेचें" परिदृश्य की उच्च संभावना है, और ब्याज दर में बढ़ोतरी लागू होने से पहले यह मजबूत रहेगा; निर्णय के बाद, नरम अग्रिम मार्गदर्शन और येन की निरंतर मजबूती के कारण डॉलर को नीचे की ओर दबाव का सामना करना पड़ सकता है।
- इक्विटी बाज़ार: ब्याज दर में बढ़ोतरी प्रभावी होने से पहले कुल मिलाकर अस्थिरता का जोखिम अधिक है। प्रौद्योगिकी और एआई क्षेत्र दोहरे दबाव में हैं: एक तरफ, उच्च दीर्घकालिक ब्याज दरें मूल्यांकन को दबा रही हैं, और दूसरी तरफ, येन के मजबूत होने से मध्यस्थता की स्थिति में एकाग्रता आ सकती है। यदि बैठक महत्वपूर्ण रूप से नरम भविष्य का मार्गदर्शन जारी करती है, तो नकारात्मक कारकों की पूरी तरह से कीमत चुकाने के बाद पुनर्प्राप्ति के लिए एक खिड़की होगी।
 Hindi
 English
 Chinese
 Vietnamese
 Japanese
 Thai
 Korean