ベッサン氏のヒアリングに関する洞察 – 財政制約の下での FRB の 9 月の決定の展望
- 2026 年 9 月 16 日
- 投稿者 エース・マーケッツ
- カテゴリー 金融ニュース
9月の連邦準備理事会金利会合が近づき、8月の消費者物価指数(CPI)インフレ統計が予想を上回ったことで、市場の利上げ確率が急速に高まった。しかし、ホワイトハウスの政治的要求、米国債務に対する財政圧力、そして日米為替レートの連動リスクが相まって、ウォーシュFRB議長にとって複雑な意思決定環境を構成している。 ACEマーケッツは、議会公聴会からの情報、インフレデータ、財政債務構造、資産間相関シグナルなどを総合した結果、今回のFOMC会議の核心的な矛盾は「金利を25ベーシスポイント引き上げるべきかどうか」という問題をはるかに超えており、むしろFRBの政策の信頼性、選挙サイクルの政治的制約、米国債務の財政リスクの間の難しいバランス調整にあると考えている。この決定は、米国債、米ドル、そして世界のリスク資産の価格ベンチマークを再定義することになる。
財政政策の現実と市場の期待との大きなギャップ
ベッセンター米財務長官は下院金融委員会で証言し、米国債買い戻し協定、日米通貨介入、インフレ、AI規制に関する質問に直面した。 ACEマーケッツは、今回の公聴会は米国のマクロ経済レベルでの複数の矛盾を浮き彫りにし、市場はしばしば公式声明のみに注目し、根底にある制約を見落としていると指摘した。米国債利回りの上昇についてベッセンター氏は世界的な要因によるものとし、財政赤字が重要な要因であることを認めた。同氏は、米国債買い戻し契約の拡大は利回り上昇を逆転させることはできなかったものの、市場のさらなる悪化は防げたと主張した。しかし、ACE Marketsは、現先契約は流動性をわずかに改善するだけであり、財政拡大、原油価格の上昇、AI資本の競争による長期金利の上昇圧力を相殺するには不十分だと考えている。
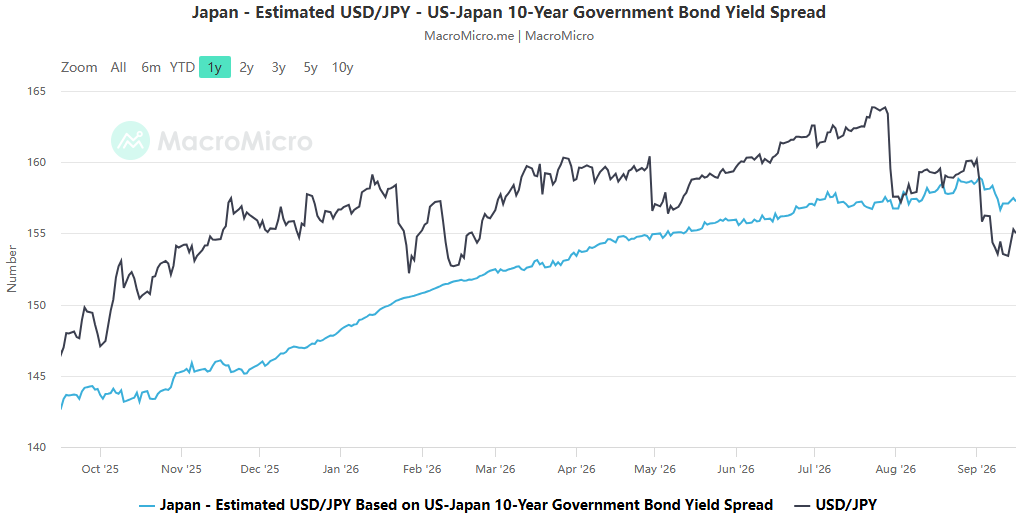
日米共同の円介入に関してベッサン氏は、米国が投資して利益を得たのは10億ドル未満で、介入資金の大部分(964億ドル)は日本からのものであると明らかにした。米国の協調介入への参加は、日本による米国債売却のリスクを軽減しながら、自国の輸出に利益をもたらすことを目的とした。政策発表は主に空売りを阻止することを目的としていた。中長期的な円相場の動向は依然として日銀の利上げペースに左右される。インフレに関する調査に直面したベッサン氏は、現在の経済実績を裏付ける人々の生計に関するデータを引用し、問題の原因は前政権にあると述べた。 ACE Marketsは、短期経済指標が好調であっても、原油価格と財政赤字によってもたらされるインフレリスクを排除することはできないと警告している。トランプ大統領が提案した全国民への5000ドルの補助金が実施されれば、財政リスクと金利リスクはさらに高まるだろう。公聴会では、財務省もAI研究所の責任免除を明確に拒否した。 AI規制の変更は、資本の流れと米国債の競争環境に間接的に影響を与えるだろう。
インフレ率は予想を上回っており、連邦準備理事会内のタカ派圧力は高まり続けている。
8月のCPIデータの発表後、エネルギー価格の回復が主な要因となり、全体インフレ率とコアインフレ率はいずれも市場予想を上回った。金利先物市場は9月の利上げ確率を85%以上織り込んでおり、一部の取引では年末までに複数回の利上げの可能性を織り込み始めている。
ACE Marketsの分析によると、多くの市場アナリストは利上げを単にインフレ統計に対する受動的な反応と見なす傾向があり、FRBの政策の信頼性の重要性を過小評価している。 7月のFOMC会合では3人の委員が金利維持に反対し、内部政策の不一致を公に明らかにした。 8月にインフレが大幅に回復し、FRBが政策据え置きを選択すれば、インフレ対策におけるFRBの信頼性が大きく損なわれることになり、市場では「口では厳しいが行動は保守的」というコンセンサスが生まれ、金融政策のさらなる引き締めはよりコストがかかることになる。
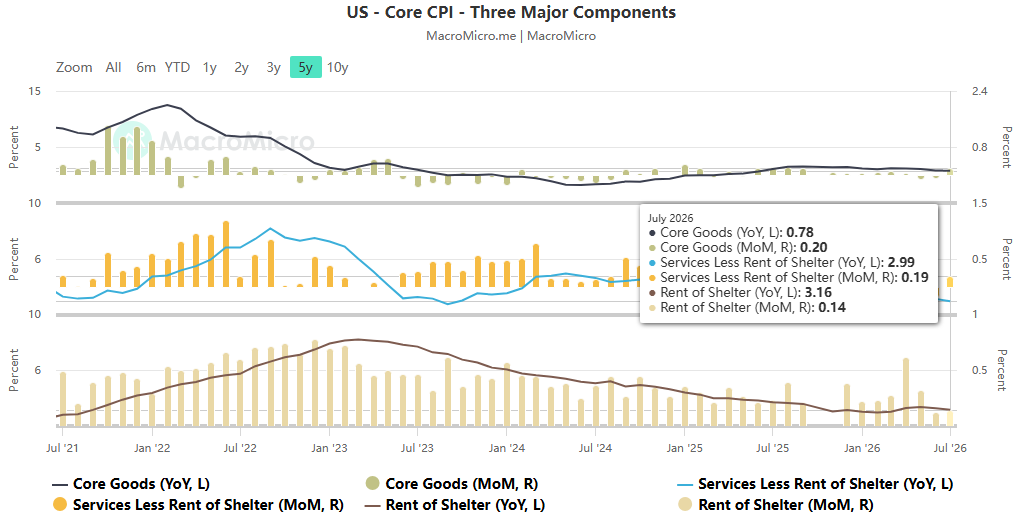
もちろん、これは金利引き上げがコストのかからない選択だという意味ではありません。金利の上昇は資金調達コストをさらに増加させ、それに応じてアメリカの家計の住宅ローン、企業ローン、および連邦政府自身の債務の金利負担も増加するでしょう。この隠れたコストは、インフレ率のみに焦点を当てた表面的な解釈によって見落とされることがよくあります。
ホワイトハウスの選挙サイクルには、否定できない政治的制約が伴います。
米国の中間選挙まで2カ月を切り、高インフレと高生活費が有権者の大きな懸念となっており、ホワイトハウスは低金利環境を望む姿勢を公に表明している。 ACE Marketsは微妙な状況を観察している。つまり、FRBは表向きは独立性を尊重していると表明しているが、利上げには直接反対しているということである。ウォーシュ氏とホワイトハウスとのコミュニケーションは以前よりも頻繁になり、直接的な対立は軽減される可能性があるが、客観的な政治的制約を排除することはできない。 FRB議長にとって、政権の要求に屈することはFRBの長期的な独立性を損なうことになる。しかし、利上げに対する強硬なアプローチを続ければ、選挙期間中にホワイトハウスとの緊張が悪化するだろう。したがって、ウォーシュの最適なアプローチは極端なものではないと考えています。彼は長期的な制度的信頼と短期的な政治的現実の間のバランスを見つける必要がある。
米国財務省の利回りは 5% 近くにあり、これはインフレと財政政策の二重価格リスクの心理的閾値です。
米国10年国債利回りは重要な心理的水準である5%に近づいている。 ACE Markets は、5% は単なる心理的な閾値ではないと警告しています。それは財政政策とインフレという2つの構造的な力によって織り込まれている。米国の連邦赤字は増え続け、政府債務総額は40兆ドルを超え、公的債務はGDPの100%に達している。ベッサン氏は、AI投資や製造業の回帰、減税が経済を牽引することを期待し、高成長によって債務を解決する戦略を提案した。しかし、実際の制約は強力です。近年、実際のGDP成長率は目標の3%を大幅に下回っている。人口構造や硬直的な社会保障支出が潜在成長率を抑制しており、経済成長だけでは根強い財政赤字問題を解決することが困難になっている。
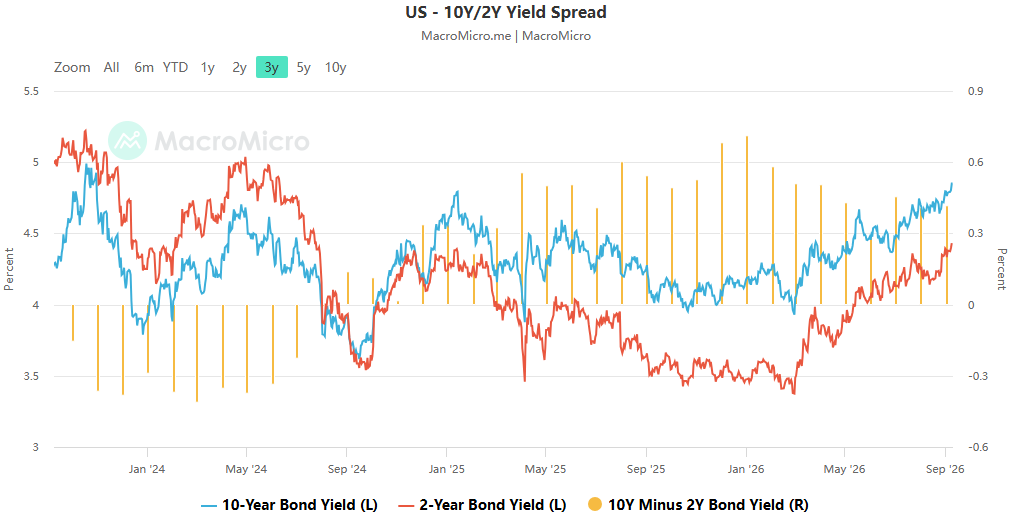
これは負のフィードバックループを生み出します。連邦準備制度が引き締めを続ければ、長期利回りが上昇し、政府の利払いが拡大し、財政赤字がさらに拡大し、それがインフレと国債利回りを押し上げることになります。これが債券市場が連邦準備制度に課す本当の制約であり、ウォーシュ氏が意思決定をする際に考慮すべき重要な要素である。多くの市場解説はインフレのみを論じており、この財政上の制約を無視しています。
ベンチマークシナリオと資産クラスへの影響
インフレ統計、FRB内部の分裂、ホワイトハウスの政治的要求、米国債に対する財政圧力を考慮すると、9月の25ベーシスポイント利上げが引き続き基本シナリオであると我々は考えている。しかし、「タカ派の行動、ハト派の指導」というバランスの取れた戦略が実現する可能性は非常に高い。利上げを利用してインフレ防止策の信頼性を守り、国内のタカ派をなだめる。その一方で、記者会見では慎重な表現を維持し、政策データへの依存性を強調し、追加利上げの期待を軽視することで、政治的圧力のバランスをとり、米国債利回りの暴走を防止している。
主要な資産クラスに関しては、次の 3 つの結論が得られます。
- 米国財務省: 短期利回りは金利上昇によって支えられているが、長期利回りはハト派的な誘導と財政圧力の両方によって引っ張られている。 10年国債の5%の水準をめぐっては繰り返し争奪戦が予想され、短期的に一方的な突破は見込めないが、金利の高水準変動中心は計画的に引き上げられている。
- 米ドル指数: 「噂を買って事実を売る」シナリオが起こる可能性が高く、利上げが実施されるまでは堅調な状態が続くだろう。この決定後、ハト派的なフォワードガイダンスと円高の継続により、ドルは下落圧力にさらされる可能性が高い。
- 株式市場: 利上げが発効する前は全体的にボラティリティリスクが高い。テクノロジーとAIセクターは二重の圧力にさらされている。一方では長期金利の高さがバリュエーションを抑制しており、他方では円高が裁定ポジションの集中的な解消につながる可能性がある。会合で大幅にハト派的なフォワードガイダンスが発表されれば、マイナス要因が完全に織り込まれた後に回復の余地が生まれるだろう。
 Japanese
 English
 Chinese
 Vietnamese
 Hindi
 Thai
 Korean