Thông tin chi tiết về phiên điều trần của Bessant - Cái nhìn về quyết định tháng 9 của Fed trong bối cảnh hạn chế tài chính
- Tháng 9 16, 2026
- Đăng bởi: ACE Markets
- Loại: Tin tức tài chính
Khi cuộc họp lãi suất của Cục Dự trữ Liên bang vào tháng 9 đang đến gần và dữ liệu lạm phát CPI tháng 8 vượt quá mong đợi, khả năng tăng lãi suất của thị trường đã tăng lên nhanh chóng. Tuy nhiên, những yêu cầu chính trị của Nhà Trắng, áp lực tài chính đối với nợ của Mỹ và nguy cơ liên kết tỷ giá hối đoái Mỹ-Nhật cùng nhau tạo thành môi trường ra quyết định phức tạp đối với Chủ tịch Fed Warsh. ACE Markets, sau khi tích hợp thông tin từ các phiên điều trần quốc hội, dữ liệu lạm phát, cơ cấu nợ tài chính và tín hiệu tương quan tài sản chéo, tin rằng mâu thuẫn cốt lõi của cuộc họp FOMC này vượt xa “liệu có nên tăng lãi suất thêm 25 điểm cơ bản hay không”, mà là hành động cân bằng khó khăn giữa uy tín chính sách của Fed, những hạn chế chính trị của chu kỳ bầu cử và rủi ro tài chính của nợ Mỹ. Quyết định này sẽ xác định lại các tiêu chuẩn định giá đối với trái phiếu Kho bạc Hoa Kỳ, đồng đô la Mỹ và các tài sản rủi ro toàn cầu.
Khoảng cách đáng kể giữa thực tế chính sách tài khóa và kỳ vọng của thị trường
Bộ trưởng Tài chính Hoa Kỳ Bessenter đã làm chứng trước Ủy ban Dịch vụ Tài chính Hạ viện, đối mặt với các câu hỏi về thỏa thuận mua lại Kho bạc Hoa Kỳ, can thiệp tiền tệ Mỹ-Nhật, lạm phát và quy định về AI. ACE Markets lưu ý rằng phiên điều trần này nêu bật nhiều mâu thuẫn ở cấp độ kinh tế vĩ mô của Hoa Kỳ, trong đó thị trường thường chỉ tập trung vào các tuyên bố công khai và bỏ qua những hạn chế cơ bản. Về việc tăng lãi suất trái phiếu kho bạc Hoa Kỳ, Bessenter cho rằng nguyên nhân là do các yếu tố toàn cầu, đồng thời thừa nhận rằng thâm hụt là một yếu tố góp phần quan trọng. Ông lập luận rằng mặc dù việc mở rộng các thỏa thuận mua lại Kho bạc không làm đảo ngược sự gia tăng lợi suất nhưng nó ngăn chặn sự suy thoái thêm của thị trường. Tuy nhiên, ACE Markets tin rằng các thỏa thuận mua lại chỉ cải thiện tính thanh khoản một chút và không đủ để bù đắp áp lực tăng lãi suất dài hạn do mở rộng tài chính, giá dầu tăng và cạnh tranh về vốn AI.
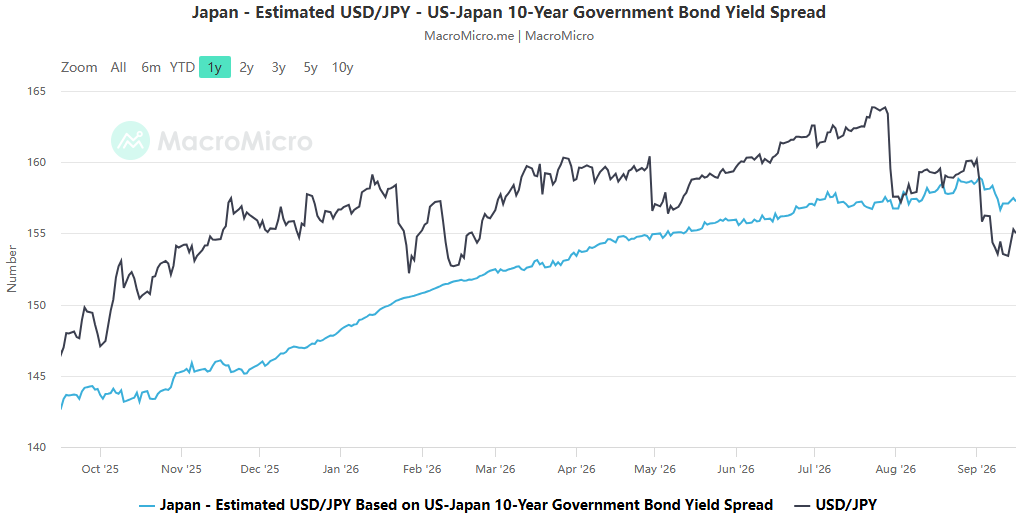
Về sự can thiệp chung giữa Mỹ và Nhật Bản vào đồng yên, Bessant tiết lộ rằng Mỹ đầu tư ít hơn 1 tỷ USD và thu được lợi nhuận, với phần lớn quỹ can thiệp đến từ Nhật Bản (96,4 tỷ USD). Việc Mỹ tham gia can thiệp phối hợp nhằm mang lại lợi ích cho hoạt động xuất khẩu của nước này đồng thời giảm nguy cơ Nhật Bản bán tháo trái phiếu kho bạc Mỹ. Các tuyên bố về chính sách chủ yếu nhằm mục đích ngăn cản những người bán khống; Xu hướng trung và dài hạn của đồng yên vẫn phụ thuộc vào tốc độ tăng lãi suất của Ngân hàng Nhật Bản. Đối mặt với các câu hỏi về lạm phát, Bessant cho rằng vấn đề là do chính quyền trước đó, trích dẫn dữ liệu về sinh kế của người dân để hỗ trợ cho hiệu quả kinh tế hiện tại. ACE Markets cảnh báo rằng dữ liệu ngắn hạn tích cực không thể loại bỏ rủi ro lạm phát do giá dầu và thâm hụt tài chính gây ra; nếu khoản trợ cấp 5.000 USD mà Trump đề xuất cho mọi công dân được thực hiện, nó sẽ làm tăng thêm rủi ro tài chính và lãi suất. Tại phiên điều trần, Bộ Tài chính cũng bác bỏ rõ ràng quyền miễn trừ trách nhiệm pháp lý của phòng thí nghiệm AI; những thay đổi trong quy định về AI sẽ gián tiếp ảnh hưởng đến dòng vốn và bối cảnh cạnh tranh của trái phiếu kho bạc Hoa Kỳ.
Lạm phát vượt quá mong đợi và áp lực diều hâu trong Cục Dự trữ Liên bang tiếp tục gia tăng.
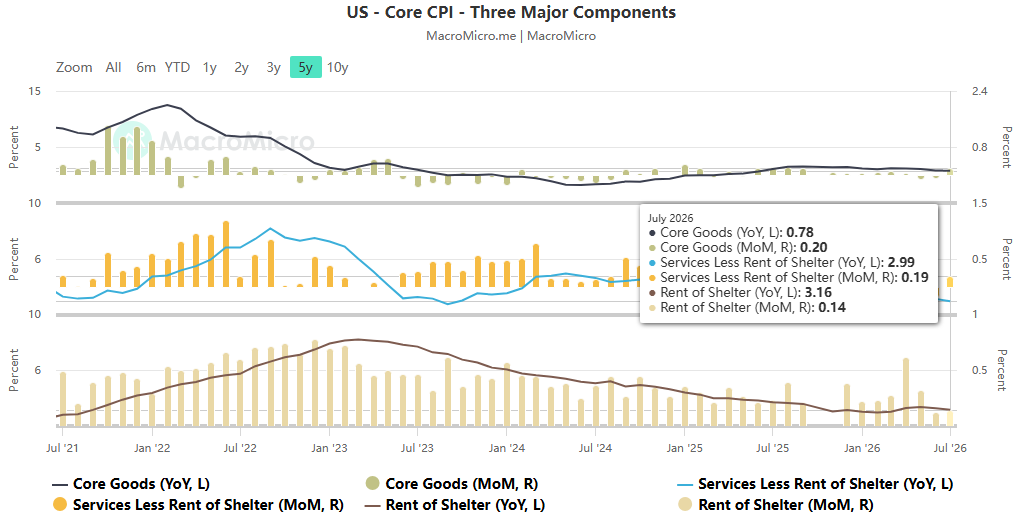
Sau khi công bố dữ liệu CPI tháng 8, cả lạm phát chung và lạm phát cơ bản đều vượt quá kỳ vọng của thị trường, với sự phục hồi của giá năng lượng là động lực chính. Thị trường tương lai lãi suất định giá xác suất tăng lãi suất trong tháng 9 là trên 85%, và một số giao dịch thậm chí còn bắt đầu định giá khả năng tăng lãi suất nhiều lần vào cuối năm nay.
Phân tích của ACE Markets cho thấy nhiều nhà phân tích thị trường có xu hướng đơn giản xem việc tăng lãi suất là một phản ứng thụ động trước dữ liệu lạm phát, đánh giá thấp tầm quan trọng của độ tin cậy chính sách của Cục Dự trữ Liên bang. Tại cuộc họp FOMC tháng 7, ba thành viên phản đối duy trì lãi suất, công khai bộc lộ những bất đồng chính sách nội bộ. Nếu lạm phát tăng trở lại đáng kể trong tháng 8 và Fed chọn giữ nguyên, điều này sẽ gây tổn hại nghiêm trọng đến uy tín của họ trong việc chống lạm phát, dẫn đến sự đồng thuận trên thị trường rằng Fed “cứng rắn trong lời nói nhưng thận trọng trong hành động”, khiến việc thắt chặt thêm chính sách tiền tệ trở nên tốn kém hơn.
Tất nhiên, điều này không có nghĩa là tăng lãi suất là một lựa chọn không tốn kém. Việc tăng lãi suất sẽ làm tăng thêm chi phí tài chính và gánh nặng lãi suất đối với các khoản thế chấp, khoản vay doanh nghiệp của các hộ gia đình Mỹ và nợ của chính phủ liên bang cũng sẽ tăng theo. Chi phí ẩn này thường bị bỏ qua bởi những cách giải thích hời hợt mà chỉ tập trung vào số liệu lạm phát.
Chu kỳ bầu cử Nhà Trắng mang lại những hạn chế chính trị không thể phủ nhận.
Chỉ còn chưa đầy hai tháng nữa là đến cuộc bầu cử giữa nhiệm kỳ của Hoa Kỳ, lạm phát cao và chi phí sinh hoạt cao đã trở thành mối lo ngại lớn đối với cử tri và Nhà Trắng đã công khai bày tỏ mong muốn về một môi trường lãi suất thấp. ACE Markets nhận thấy một tình huống tế nhị: bề ngoài, Cục Dự trữ Liên bang bày tỏ sự tôn trọng tính độc lập của mình, nhưng lại trực tiếp bày tỏ sự phản đối việc tăng lãi suất. Warsh liên lạc với Nhà Trắng thường xuyên hơn trước, điều này có thể giảm thiểu xung đột trực tiếp, nhưng không thể loại bỏ những hạn chế chính trị khách quan. Đối với Chủ tịch Fed, việc tuân theo các yêu cầu của chính quyền sẽ làm tổn hại đến tính độc lập lâu dài của Fed; tuy nhiên, cách tiếp cận cứng rắn liên tục đối với việc tăng lãi suất sẽ làm trầm trọng thêm căng thẳng với Nhà Trắng trong chu kỳ bầu cử. Do đó, chúng tôi tin rằng cách tiếp cận tối ưu của Warsh khó có thể cực đoan; ông ta cần tìm sự cân bằng giữa uy tín lâu dài của thể chế và thực tế chính trị ngắn hạn.
Lợi suất trái phiếu kho bạc Mỹ gần 5%: ngưỡng tâm lý của lạm phát và rủi ro định giá kép của chính sách tài khóa.
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm đang tiến gần đến mức tâm lý quan trọng là 5%. ACE Markets cảnh báo rằng 5% không chỉ là ngưỡng tâm lý; nó được định giá bởi hai lực lượng cơ cấu: chính sách tài khóa và lạm phát. Thâm hụt liên bang của Mỹ tiếp tục gia tăng, với tổng nợ chính phủ vượt quá 40 nghìn tỷ USD và nợ công lên tới 100% GDP. Bessant đề xuất chiến lược giải quyết nợ thông qua tăng trưởng cao, hy vọng rằng đầu tư vào AI, hoạt động sản xuất trở lại và cắt giảm thuế sẽ thúc đẩy nền kinh tế. Tuy nhiên, những hạn chế thực sự là rất mạnh. Trong những năm gần đây, tốc độ tăng trưởng GDP thực tế thấp hơn đáng kể so với mục tiêu 3%. Cơ cấu dân số và chi tiêu an sinh xã hội cứng nhắc đang kìm hãm tăng trưởng tiềm năng, gây khó khăn cho việc giải quyết vấn đề thâm hụt dai dẳng chỉ thông qua tăng trưởng kinh tế.
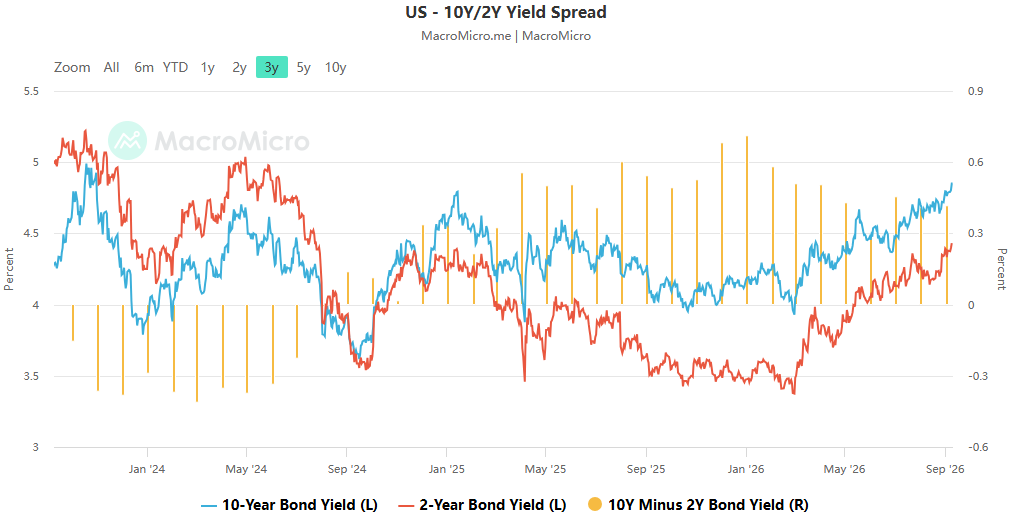
Điều này tạo ra một vòng phản hồi tiêu cực: nếu Cục Dự trữ Liên bang tiếp tục thắt chặt, lợi suất dài hạn sẽ tăng, các khoản thanh toán lãi suất của chính phủ sẽ mở rộng, làm tăng thêm thâm hụt tài chính, từ đó sẽ đẩy lạm phát và lãi suất Kho bạc lên cao. Đây là hạn chế thực sự mà thị trường trái phiếu đặt lên Cục Dự trữ Liên bang và là yếu tố then chốt mà Warsh phải cân nhắc khi đưa ra quyết định. Nhiều bình luận thị trường chỉ thảo luận về lạm phát mà bỏ qua hạn chế tài chính này.
Kịch bản điểm chuẩn và ý nghĩa của loại tài sản
Xem xét các số liệu lạm phát, sự chia rẽ nội bộ trong Cục Dự trữ Liên bang, các yêu cầu chính trị từ Nhà Trắng và áp lực tài chính đối với trái phiếu Kho bạc Hoa Kỳ, chúng tôi tin rằng việc tăng lãi suất 25 điểm cơ bản trong tháng 9 vẫn là kịch bản cơ bản. Tuy nhiên, rất có thể sẽ có một chiến lược cân bằng “hành động diều hâu, hướng dẫn ôn hòa”: sử dụng việc tăng lãi suất để bảo vệ độ tin cậy của các biện pháp chống lạm phát và xoa dịu những người diều hâu trong nước; đồng thời duy trì ngôn từ thận trọng trong cuộc họp báo, nhấn mạnh sự phụ thuộc vào dữ liệu chính sách và hạ thấp kỳ vọng về việc tăng lãi suất tiếp theo, từ đó cân bằng áp lực chính trị và ngăn chặn sự gia tăng chóng mặt của lãi suất Kho bạc Hoa Kỳ.
Khi nói đến các loại tài sản chính, chúng tôi rút ra ba kết luận:
- Kho bạc Hoa Kỳ: Lợi suất ngắn hạn được hỗ trợ bởi lãi suất tăng, trong khi lợi suất dài hạn bị kéo theo cả hướng dẫn ôn hòa và áp lực tài chính. Mốc 5% cho trái phiếu kho bạc kỳ hạn 10 năm sẽ liên tục bị tranh chấp, khó có khả năng đột phá một chiều trong ngắn hạn, nhưng tâm biến động lãi suất cấp cao đã được nâng lên một cách có hệ thống.
- Chỉ số Đô la Mỹ: Khả năng cao xảy ra kịch bản “mua tin đồn, bán sự thật” và sẽ vẫn mạnh trước khi việc tăng lãi suất được thực hiện; sau quyết định này, đồng đô la có thể phải đối mặt với áp lực giảm giá do hướng dẫn ôn hòa về phía trước và đồng yên tiếp tục mạnh lên.
- Thị trường cổ phiếu: Rủi ro biến động tổng thể là cao trước khi việc tăng lãi suất có hiệu lực. Lĩnh vực công nghệ và AI đang chịu áp lực kép: một mặt, lãi suất dài hạn cao đang cản trở việc định giá, mặt khác, đồng yên mạnh lên có thể dẫn đến việc thoái lui tập trung các vị thế kinh doanh chênh lệch giá. Nếu cuộc họp đưa ra hướng dẫn ôn hòa đáng kể, sẽ có cơ hội phục hồi sau khi các yếu tố tiêu cực đã được định giá đầy đủ.
 Vietnamese
 English
 Chinese
 Hindi
 Japanese
 Thai
 Korean