ข้อมูลเชิงลึกเกี่ยวกับการได้ยินของ Bessant – มองไปข้างหน้าถึงการตัดสินใจของเฟดในเดือนกันยายนภายใต้ข้อจำกัดทางการคลัง
- ไป 16 กันยายน 2026
- โพสต์โดย: ACE Markets
- หมวดหมู่: ข่าวการเงิน
เนื่องจากการประชุมอัตราดอกเบี้ยของธนาคารกลางสหรัฐในเดือนกันยายนกำลังใกล้เข้ามา และข้อมูลเงินเฟ้อของ CPI ในเดือนสิงหาคมก็เกินความคาดหมาย ความน่าจะเป็นของตลาดในการปรับขึ้นอัตราดอกเบี้ยจึงเพิ่มขึ้นอย่างรวดเร็ว อย่างไรก็ตาม ความต้องการทางการเมืองของทำเนียบขาว แรงกดดันทางการคลังต่อหนี้สหรัฐฯ และความเสี่ยงจากการเชื่อมโยงอัตราแลกเปลี่ยนระหว่างสหรัฐฯ และญี่ปุ่นเข้าด้วยกัน ก่อให้เกิดสภาพแวดล้อมในการตัดสินใจที่ซับซ้อนสำหรับประธาน Fed Warsh หลังจากการรวบรวมข้อมูลจากการพิจารณาของรัฐสภา ข้อมูลเงินเฟ้อ โครงสร้างหนี้ทางการคลัง และสัญญาณความสัมพันธ์ระหว่างสินทรัพย์ เชื่อว่าความขัดแย้งหลักของการประชุม FOMC ครั้งนี้ไปไกลกว่า “ว่าจะขึ้นอัตราดอกเบี้ย 25 จุดพื้นฐานหรือไม่” แต่เป็นการสร้างสมดุลที่ยากลำบากระหว่างความน่าเชื่อถือของนโยบายของ Fed ข้อจำกัดทางการเมืองของรอบการเลือกตั้ง และความเสี่ยงทางการเงินของหนี้สหรัฐ การตัดสินใจดังกล่าวจะกำหนดเกณฑ์มาตรฐานการกำหนดราคาใหม่สำหรับพันธบัตรรัฐบาลสหรัฐฯ เงินดอลลาร์สหรัฐ และสินทรัพย์เสี่ยงทั่วโลก
ช่องว่างที่สำคัญระหว่างความเป็นจริงของนโยบายการคลังและความคาดหวังของตลาด
Bessenter รัฐมนตรีคลังสหรัฐฯ ให้การเป็นพยานต่อหน้าคณะกรรมการบริการทางการเงินของสภาผู้แทนราษฎร โดยเผชิญกับคำถามเกี่ยวกับข้อตกลงซื้อคืนกระทรวงการคลังของสหรัฐฯ การแทรกแซงค่าเงินสหรัฐฯ-ญี่ปุ่น อัตราเงินเฟ้อ และกฎระเบียบด้าน AI ACE Markets ตั้งข้อสังเกตว่าการพิจารณาคดีครั้งนี้เน้นย้ำถึงความขัดแย้งหลายประการในระดับเศรษฐกิจมหภาคของสหรัฐอเมริกา โดยตลาดมักจะเน้นไปที่แถลงการณ์สาธารณะเท่านั้นและมองข้ามข้อจำกัดที่ซ่อนอยู่ เกี่ยวกับอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐที่เพิ่มขึ้นนั้น Bessenter ถือว่าเป็นผลมาจากปัจจัยระดับโลก โดยยอมรับว่าการขาดดุลเป็นปัจจัยที่มีส่วนสำคัญ เขาแย้งว่าในขณะที่การขยายข้อตกลงการซื้อคืนของกระทรวงการคลังไม่ได้ทำให้อัตราผลตอบแทนเพิ่มขึ้น แต่ก็ป้องกันการเสื่อมถอยของตลาดต่อไป อย่างไรก็ตาม ACE Markets เชื่อว่าข้อตกลงการซื้อคืนจะช่วยปรับปรุงสภาพคล่องได้เพียงเล็กน้อยเท่านั้น และไม่เพียงพอที่จะชดเชยแรงกดดันที่สูงขึ้นต่ออัตราดอกเบี้ยระยะยาวจากการขยายทางการคลัง ราคาน้ำมันที่สูงขึ้น และการแข่งขันเพื่อแย่งชิงทุน AI
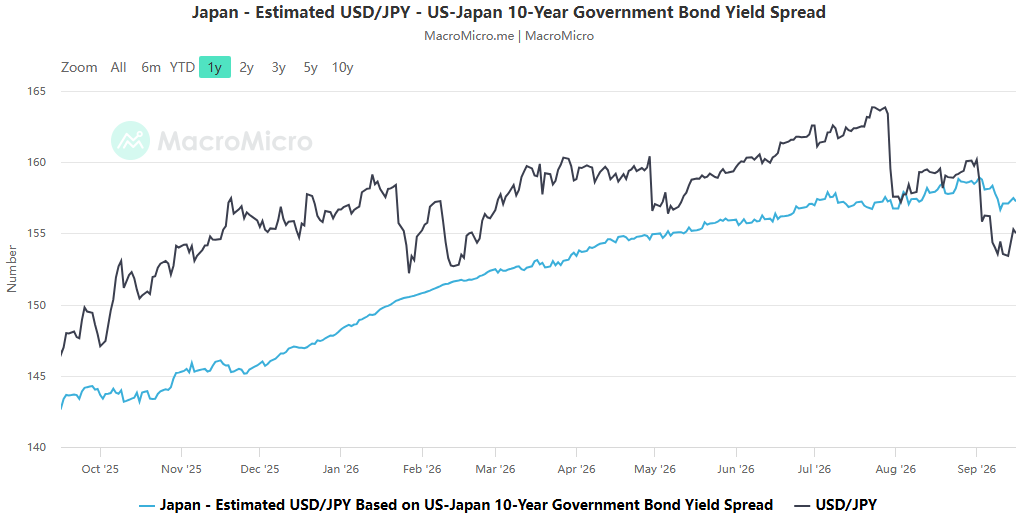
เกี่ยวกับการแทรกแซงร่วมกันระหว่างสหรัฐฯ และญี่ปุ่นในเรื่องเงินเยน Bessant เปิดเผยว่าสหรัฐฯ ลงทุนน้อยกว่า 1 พันล้านดอลลาร์และได้รับผลกำไร โดยกองทุนแทรกแซงส่วนใหญ่มาจากญี่ปุ่น (96.4 พันล้านดอลลาร์) การมีส่วนร่วมของสหรัฐฯ ในการแทรกแซงที่มีการประสานงานมีวัตถุประสงค์เพื่อประโยชน์ต่อการส่งออกของตนเอง ในขณะเดียวกันก็ลดความเสี่ยงที่ญี่ปุ่นจะขายพันธบัตรกระทรวงการคลังสหรัฐฯ ออกไป ประกาศนโยบายมีจุดมุ่งหมายเพื่อยับยั้งการขายชอร์ตเป็นหลัก แนวโน้มระยะกลางถึงระยะยาวของเงินเยนยังคงขึ้นอยู่กับอัตราการขึ้นอัตราดอกเบี้ยของธนาคารแห่งประเทศญี่ปุ่น เมื่อเผชิญกับการสอบถามเรื่องเงินเฟ้อ Bessant กล่าวถึงปัญหาดังกล่าวเนื่องมาจากรัฐบาลชุดก่อน โดยอ้างถึงข้อมูลเกี่ยวกับความเป็นอยู่ของผู้คนเพื่อสนับสนุนผลการดำเนินงานทางเศรษฐกิจในปัจจุบัน ACE Markets เตือนว่าข้อมูลเชิงบวกในระยะสั้นไม่สามารถขจัดความเสี่ยงด้านเงินเฟ้อที่เกิดจากราคาน้ำมันและการขาดดุลทางการคลังได้ หากมีการใช้เงินอุดหนุน 5,000 ดอลลาร์ของทรัมป์สำหรับพลเมืองทุกคน มันจะเพิ่มความเสี่ยงด้านการคลังและอัตราดอกเบี้ย ในการพิจารณาคดี กรมธนารักษ์ยังได้ปฏิเสธการยกเว้นความรับผิดของห้องปฏิบัติการ AI อย่างชัดเจน การเปลี่ยนแปลงกฎระเบียบของ AI จะส่งผลทางอ้อมต่อกระแสเงินทุนและแนวการแข่งขันสำหรับพันธบัตรกระทรวงการคลังสหรัฐฯ
อัตราเงินเฟ้อเกินความคาดหมาย และความกดดันภายในธนาคารกลางสหรัฐยังคงเพิ่มสูงขึ้น
หลังจากการเปิดเผยข้อมูล CPI ในเดือนสิงหาคม ทั้งอัตราเงินเฟ้อโดยรวมและอัตราเงินเฟ้อพื้นฐานเกินคาดของตลาด โดยราคาพลังงานที่ฟื้นตัวเป็นตัวขับเคลื่อนหลัก ตลาดฟิวเจอร์สอัตราดอกเบี้ยซึ่งมีราคาในเดือนกันยายนมีความเป็นไปได้ที่จะขึ้นอัตราดอกเบี้ยมากกว่า 85% และธุรกิจการค้าบางแห่งถึงกับเริ่มตั้งราคาด้วยความเป็นไปได้ที่จะขึ้นอัตราดอกเบี้ยหลายครั้งภายในสิ้นปีนี้
การวิเคราะห์ของ ACE Markets ชี้ให้เห็นว่านักวิเคราะห์ตลาดจำนวนมากมักจะมองว่าการปรับขึ้นอัตราดอกเบี้ยเป็นเพียงการตอบสนองต่อข้อมูลเงินเฟ้อ โดยประเมินน้ำหนักของความน่าเชื่อถือเชิงนโยบายของธนาคารกลางสหรัฐต่ำเกินไป ในการประชุม FOMC เดือนกรกฎาคม สมาชิก 3 คนไม่เห็นด้วยกับการรักษาอัตราดอกเบี้ย โดยเปิดเผยความขัดแย้งด้านนโยบายภายในต่อสาธารณะ หากอัตราเงินเฟ้อดีดตัวขึ้นอย่างมีนัยสำคัญในเดือนสิงหาคม และ Fed เลือกที่จะระงับไว้ จะทำลายความน่าเชื่อถืออย่างรุนแรงในการต่อสู้กับอัตราเงินเฟ้อ ซึ่งนำไปสู่ฉันทามติในตลาดว่า "ใช้คำพูดยากแต่ดำเนินการแบบอนุรักษ์นิยม" ทำให้การดำเนินนโยบายการเงินที่เข้มงวดยิ่งขึ้นมีค่าใช้จ่ายมากขึ้น
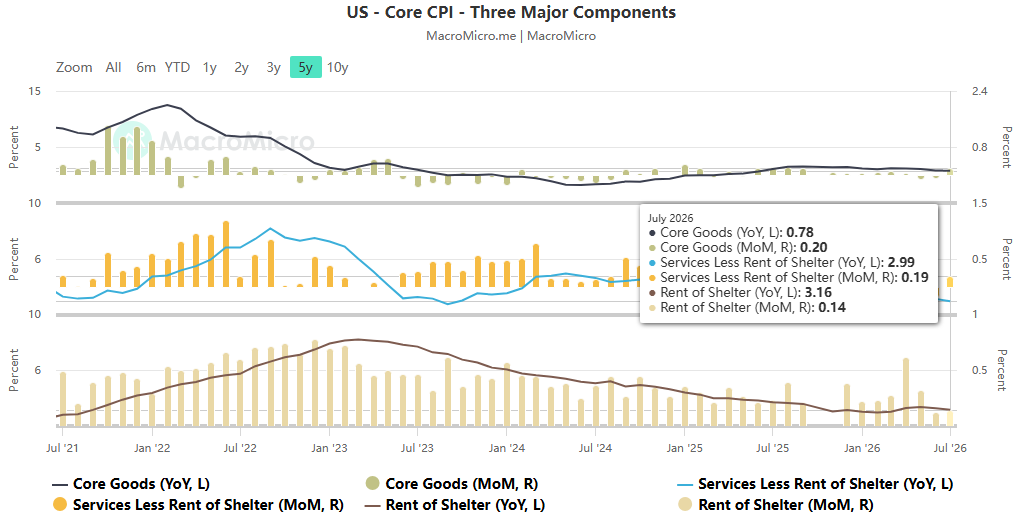
แน่นอนว่านี่ไม่ได้หมายความว่าการขึ้นอัตราดอกเบี้ยเป็นทางเลือกที่ไม่มีค่าใช้จ่าย การเพิ่มอัตราดอกเบี้ยจะทำให้ต้นทุนทางการเงินเพิ่มขึ้นอีก และภาระดอกเบี้ยสำหรับการจำนองของครัวเรือนอเมริกัน สินเชื่อองค์กร และหนี้ของรัฐบาลกลางก็จะเพิ่มขึ้นตามไปด้วย ต้นทุนที่ซ่อนอยู่นี้มักถูกมองข้ามโดยการตีความอย่างผิวเผินที่เน้นเฉพาะตัวเลขเงินเฟ้อเท่านั้น
วงจรการเลือกตั้งของทำเนียบขาวนำมาซึ่งข้อจำกัดทางการเมืองที่ไม่อาจปฏิเสธได้
เหลือเวลาอีกไม่ถึงสองเดือนก่อนถึงการเลือกตั้งกลางภาคของสหรัฐฯ อัตราเงินเฟ้อที่สูงและค่าครองชีพที่สูงกลายเป็นข้อกังวลหลักสำหรับผู้มีสิทธิเลือกตั้ง และทำเนียบขาวได้แสดงความปรารถนาต่อสาธารณะต่อสภาพแวดล้อมที่มีอัตราดอกเบี้ยต่ำ ACE Markets สังเกตสถานการณ์ที่ละเอียดอ่อน: ภายนอก Federal Reserve แสดงความเคารพต่อความเป็นอิสระของตน แต่สื่อถึงการต่อต้านการปรับขึ้นอัตราดอกเบี้ยโดยตรง การสื่อสารของ Warsh กับทำเนียบขาวบ่อยขึ้นกว่าเดิม ซึ่งสามารถบรรเทาความขัดแย้งโดยตรงได้ แต่ไม่สามารถขจัดข้อจำกัดทางการเมืองตามวัตถุประสงค์ได้ สำหรับประธานเฟด การยอมทำตามข้อเรียกร้องของฝ่ายบริหารจะทำลายความเป็นอิสระในระยะยาวของเฟด อย่างไรก็ตาม การใช้แนวทางเข้มงวดอย่างต่อเนื่องในการปรับขึ้นอัตราดอกเบี้ยจะทำให้ความตึงเครียดกับทำเนียบขาวรุนแรงขึ้นในระหว่างรอบการเลือกตั้ง ดังนั้นเราจึงเชื่อว่าแนวทางที่ดีที่สุดของ Warsh นั้นไม่น่าจะสุดโต่ง เขาจำเป็นต้องค้นหาสมดุลระหว่างความน่าเชื่อถือของสถาบันในระยะยาวและความเป็นจริงทางการเมืองในระยะสั้น
อัตราผลตอบแทนกระทรวงการคลังสหรัฐใกล้ 5%: เกณฑ์ทางจิตวิทยาของอัตราเงินเฟ้อและความเสี่ยงด้านการกำหนดราคานโยบายการคลังแบบคู่
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีกำลังเข้าใกล้ระดับจิตวิทยาที่สำคัญที่ 5% ACE Markets เตือนว่า 5% ไม่ได้เป็นเพียงเกณฑ์ทางจิตวิทยาเท่านั้น โดยมีการกำหนดราคาด้วยปัจจัยทางโครงสร้างสองประการ ได้แก่ นโยบายการคลังและอัตราเงินเฟ้อ การขาดดุลของรัฐบาลกลางสหรัฐยังคงเพิ่มขึ้น โดยมีหนี้รัฐบาลรวมเกินกว่า 40 ล้านล้านดอลลาร์ และหนี้สาธารณะสูงถึง 100% ของ GDP Bessant เสนอกลยุทธ์ในการแก้ไขหนี้ด้วยการเติบโตที่สูง โดยหวังว่าการลงทุนด้าน AI การคืนการผลิต และการลดภาษีจะช่วยขับเคลื่อนเศรษฐกิจ อย่างไรก็ตาม ข้อจำกัดที่แท้จริงนั้นแข็งแกร่ง ในช่วงไม่กี่ปีที่ผ่านมา การเติบโตของ GDP ที่แท้จริงต่ำกว่าเป้าหมาย 3% อย่างมาก โครงสร้างประชากรและรายจ่ายด้านประกันสังคมที่เข้มงวดกำลังจำกัดการเติบโตที่อาจเกิดขึ้น ทำให้เป็นเรื่องยากที่จะแก้ไขปัญหาการขาดดุลที่คงอยู่ผ่านการเติบโตทางเศรษฐกิจเพียงอย่างเดียว
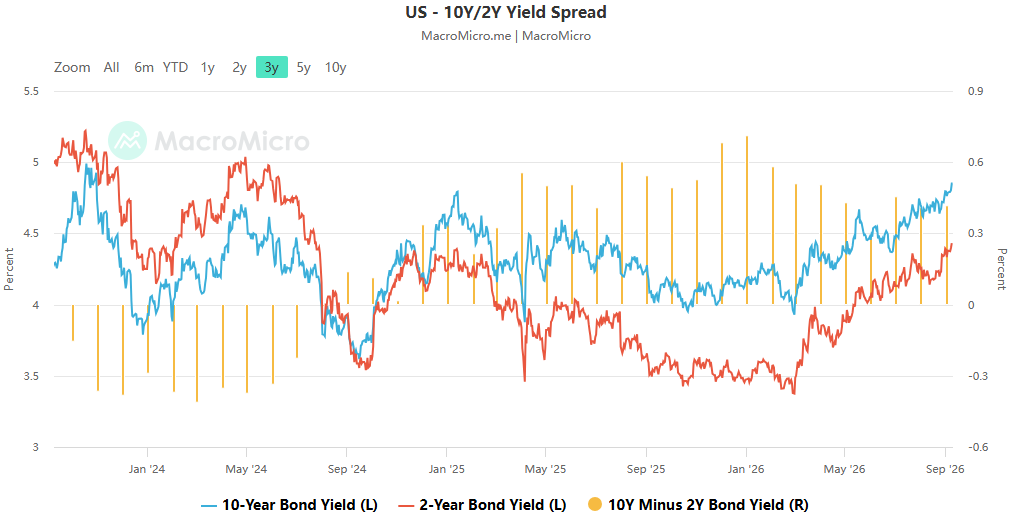
สิ่งนี้ทำให้เกิดวงจรตอบรับเชิงลบ: หาก Federal Reserve ยังคงเข้มงวด อัตราผลตอบแทนระยะยาวจะเพิ่มขึ้น การจ่ายดอกเบี้ยของรัฐบาลจะขยายตัว ขยายการขาดดุลทางการคลังเพิ่มเติม ซึ่งจะผลักดันอัตราเงินเฟ้อและอัตราผลตอบแทนของกระทรวงการคลังให้สูงขึ้น นี่เป็นข้อจำกัดที่แท้จริงที่ตลาดตราสารหนี้กำหนดไว้กับ Federal Reserve และเป็นปัจจัยสำคัญที่ Warsh ต้องชั่งน้ำหนักเมื่อทำการตัดสินใจ ข้อคิดเห็นของตลาดจำนวนมากพูดถึงเรื่องเงินเฟ้อเท่านั้น โดยไม่สนใจข้อจำกัดทางการเงินนี้
สถานการณ์มาตรฐานและผลกระทบจากระดับสินทรัพย์
เมื่อพิจารณาตัวเลขเงินเฟ้อ การแบ่งแยกภายในธนาคารกลางสหรัฐ ความต้องการทางการเมืองจากทำเนียบขาว และแรงกดดันทางการคลังต่อพันธบัตรรัฐบาลสหรัฐฯ เราเชื่อว่าการปรับขึ้นอัตราดอกเบี้ย 25 จุดในเดือนกันยายนยังคงเป็นสถานการณ์พื้นฐาน อย่างไรก็ตาม กลยุทธ์ที่สมดุลของ "การกระทำแบบเหยี่ยว, แนวทางแบบประนีประนอม" มีแนวโน้มสูง: การใช้การปรับขึ้นอัตราดอกเบี้ยเพื่อปกป้องความน่าเชื่อถือของมาตรการต่อต้านเงินเฟ้อและเอาใจเหยี่ยวภายใน ในขณะที่ยังคงใช้ถ้อยคำที่ระมัดระวังในการแถลงข่าว เน้นย้ำการพึ่งพาข้อมูลนโยบาย และลดความคาดหวังในการปรับขึ้นอัตราดอกเบี้ยต่อไป จึงสร้างสมดุลให้กับแรงกดดันทางการเมือง และป้องกันไม่ให้อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ เพิ่มขึ้นอย่างหลีกเลี่ยงไม่ได้
เมื่อพูดถึงประเภทสินทรัพย์หลักๆ เราได้ข้อสรุปสามประการ:
- คลังสหรัฐ: อัตราผลตอบแทนระยะสั้นได้รับแรงหนุนจากอัตราดอกเบี้ยที่เพิ่มขึ้น ในขณะที่อัตราผลตอบแทนระยะยาวถูกดึงโดยทั้งคำแนะนำเชิงบวกและแรงกดดันทางการคลัง เครื่องหมาย 5% สำหรับพันธบัตรรัฐบาลอายุ 10 ปีจะถูกโต้แย้งซ้ำแล้วซ้ำอีก และการพัฒนาแบบทางเดียวไม่น่าจะเป็นไปได้ในระยะสั้น แต่จุดศูนย์กลางความผันผวนในระดับสูงของอัตราดอกเบี้ยได้รับการยกระดับอย่างเป็นระบบ
- ดัชนีดอลลาร์สหรัฐ: มีความเป็นไปได้สูงที่สถานการณ์ "ซื้อข่าวลือ ขายความจริง" และจะยังคงแข็งแกร่งก่อนที่จะมีการปรับขึ้นอัตราดอกเบี้ย หลังจากการตัดสินใจ เงินดอลลาร์มีแนวโน้มที่จะเผชิญกับแรงกดดันขาลงเนื่องจากการชี้แนะทิศทางล่วงหน้าและการแข็งค่าของเงินเยนอย่างต่อเนื่อง
- ตลาดหุ้น: ความเสี่ยงจากความผันผวนโดยรวมยังอยู่ในระดับสูงก่อนที่การปรับขึ้นอัตราดอกเบี้ยจะมีผล ภาคเทคโนโลยีและ AI อยู่ภายใต้แรงกดดันสองประการ ในด้านหนึ่ง อัตราดอกเบี้ยระยะยาวที่สูงกำลังกดการประเมินมูลค่า และในทางกลับกัน การแข็งค่าของเงินเยนอาจนำไปสู่การคลี่คลายตำแหน่งการเก็งกำไรที่กระจุกตัว หากการประชุมออกคำแนะนำเชิงบวกอย่างมีนัยสำคัญ ก็จะมีช่วงเวลาสำหรับการฟื้นตัวหลังจากที่ปัจจัยลบมีราคาเต็มแล้ว
 Thai
 English
 Chinese
 Vietnamese
 Hindi
 Japanese
 Korean