Inflation is accelerating again, and the Federal Reserve is embroiled in a “magnitude debate” in December, while the market has already shifted to “path pricing.”
- 2026 年 11 月 11 日
- 發布者: ACE Markets
- 類別: 財經新聞
Following the release of the October CPI, Federal Reserve officials issued a series of hawkish statements, and the two-year Treasury yield surged 19 basis points in a single day. The market narrative quickly shifted from “whether to raise interest rates” to “how quickly.” ACE Markets, after cross-referencing four sets of information—official inflation data, officials’ prior statements, interest rate futures pricing, and details of the real economy—concluded that this was not a simple data surprise, but rather a precise hit on a policy threshold set by officials. The real disagreement lies not in the direction, but in the path—whether it will be a single 50 basis point increase or consecutive 25 basis point increases. The misalignment between market pricing and official statements precisely exposes the most difficult problem the Fed is currently facing: policy credibility, financial conditions, and inflation diffusion can no longer be simultaneously addressed. Looking only at CPI readings or focusing solely on official statements fails to fully capture this pricing logic.
The 3.7% figure was not an accident, but rather a pre-set threshold.
兩個消息來源最重要的交集點在於,時間上的重合可以解讀為因果關係:沃勒在倫敦CPI公佈前幾個小時就設定了明確的標準——如果核心CPI環比上漲0.3%左右,就應該考慮12月一次性加息50個基點;幾個小時後發布的數據恰好落在這個閾值上。
- 10月整體CPI季減0.4%(9月為0.6%),下降主要由能源成分拉動。
- 核心CPI環比上漲0.3%,連續第三個月維持此成長速度,而市場先前預期將下降至0.2%。
- 截至 7 月的三個月內,不包括食品和能源的核心消費者物價指數 (CPI) 年化率升至 3.7%,而去年同期僅為 1.6%。
- Inflation Insights預計,10月核心PCE環比或成長0.34%,年化成長約4%,成長速度較上月加速。
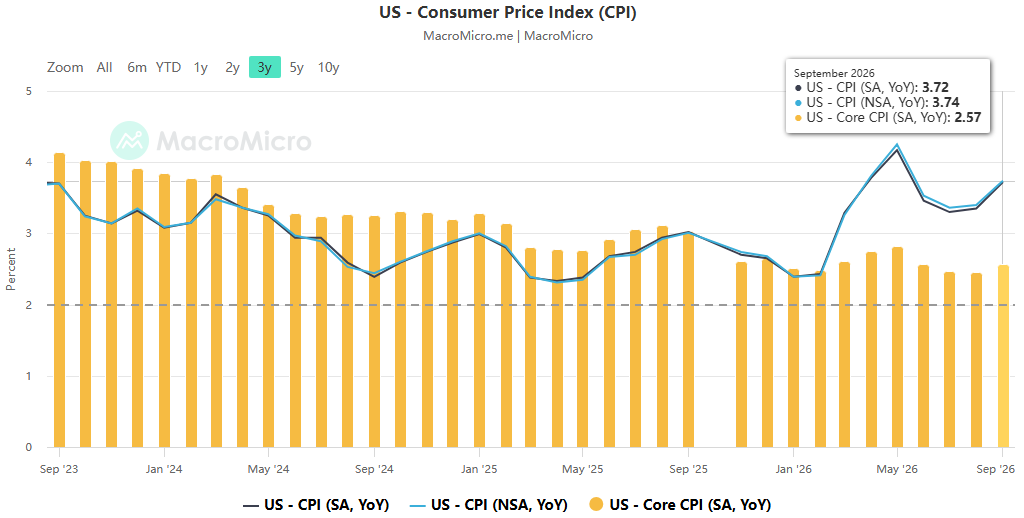
ACE Markets指出,這一數據的意義不在於“再次超出預期”,而在於其驗證了官員們先前的承諾:沃勒公開附加了“0.3%,即50個基點”的條件,洛根則主張至少再加息50個基點,速度比秋季時更快,而施密德實際上維持了3.75%-4%。當政策可信度公開與特定數據閾值掛鉤時,誤差幅度被壓縮至接近零——這才是 12 月爭論突然升級的真正原因,而不是數據本身的小數百分點。還應該指出的是,內部共識並非鐵板一塊:保爾森仍然贊成逐步緊縮,認為只有當通膨傳導至工資或改變公眾通膨預期時才應加速緊縮,而「我們還沒有看到這一點」。內部分歧是真實存在的,這是下一層失調的根源。
爭議涉及“路徑設計”,而不是“方向”。
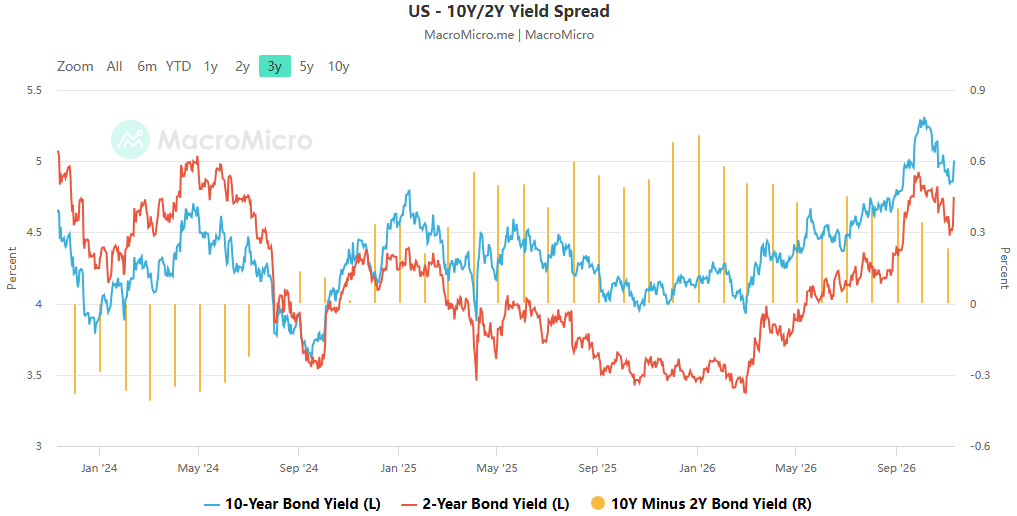
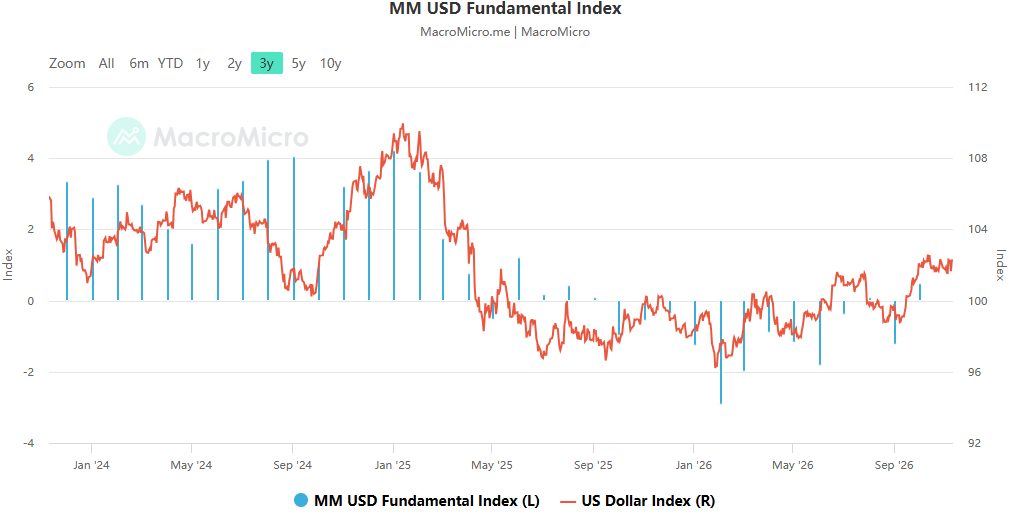
表面上看,官員的鷹派言論與市場反應同步:兩年期美債殖利率單日上漲19個基點至4.75%,創2025年4月以來單日最大漲幅,美元兌所有主要貨幣走強,債市上個月初以來的強勢反彈一舉逆轉。然而,在將這些聲明與期貨定價進行比較後,ACE Markets 發現了一個容易被忽視的差距:市場並沒有真正消化「一次性 50 個基點」的升息。基金利率期貨顯示,12月主流路徑為25個基點,1月再調高25個基點,4月可能再調高25個基點;50個基點的機率一度逼近15%,隨後回落至10%左右。德意志銀行盧澤蒂也判斷,連續三次升息25個基點,總計100個基點(包括9月升息)的可能性較大,因為聯準會剛剛建立了一個旨在平衡通膨控制和避免市場劇烈波動的政策框架,突然大幅升息將擾亂現有安排。
這種錯位本身就是結論:官員的鷹派言論正在推高短期利率,但市場押注的是“小步快走”,而不是“一步到位”的做法。單次升息50個基點的核心原因是為了維護公信力(沃勒和辛格聲稱「由於滯後情況而被迫加速」),而連續升息25個基點的核心原因是為了避免擾亂政策框架和市場溝通的節奏。前者決定利率加速的幅度,後者決定利率的最終價值──它們對曲線形態、美元走勢、風險資產的影響完全不同,不能混為一談。這就是為什麼共識是「至少25個基點基本確定」(Polcelli),而「50個基點」仍然只是尾部風險。
從「一次性衝擊」到「廣泛的需求衝擊」的轉變,以及與能源產業跨文本證據的形成。
兩組數據從不同角度得出了同一個結論:價格壓力已經超越了關稅和能源等「可解釋」的範疇。
- 汽車保險、公共交通、醫療服務意外成長;對交通成本敏感的產業,如住房和娛樂業,也面臨壓力(Pimco Wilding)。
- 即使在 Prime Day 折扣之後,零售商品仍表現強勁;由於人工智慧組件成本上漲,電視和智慧型手機的價格大幅上漲。
- 傑弗瑞‧西蒙斯(Jeffrey Simmons)稱之為「打地鼠」:當一類產品的價格下降時,另一類先前面臨壓力的公司就會趁機提高價格。
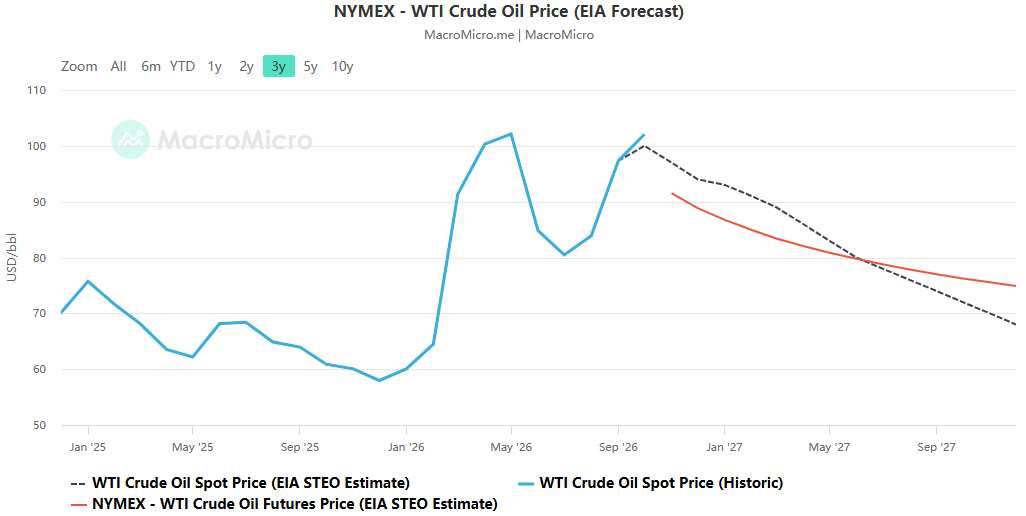
這呈現出強烈的跨材料相關性,與我們先前對原油供應鏈的分析完全一致。雖然原油價格最近下跌了 20% 以上,但柴油價格在 9 月短暫超過每加侖 6.50 美元,本週仍維持在 6.10 美元左右。沃勒的解釋一針見血:能源供應的恢復不僅取決於原油運輸,還取決於煉油能力,而全球煉油設施受損嚴重,短期內恢復的可能性不大。這意味著上游原油基準價格下降與終端用戶能源成本下降之間的通道被阻斷。
ACE Markets先前反覆強調的“運輸與煉油廠聯繫造成二次通膨衝擊”,得到了官方聲明的直接印證:即使油價繼續下跌,通膨也可能不會同步改善;能源價格對核心通膨的滯後傳導仍然是上行風險的一個來源。同樣,霍爾木茲和紅海方向的物流中斷也會以較長的時滯反映在成品油和運輸服務價格上。沃勒進一步將這種現象定義為“廣泛的需求衝擊”,而不是少數行業的暫時波動,特別提到人工智慧基礎設施建設產生的需求拉動——這將通貨膨脹與人工智慧資本週期聯繫起來。
它既是通膨的驅動因素,也是「隱性升息」。
這兩份報告在人工智慧方面的互補性最為明顯:一份討論了人工智慧如何推高電子元件的成本,而另一份則討論了人工智慧回報的重估將如何影響科技股並增加相關公司的融資成本(正如鮑曼明確指出的那樣)。 ACE Markets 認為,這正是聯準會困境的結構性根源——同一變數同時作用於兩個方向:
- 上行潛力:人工智慧基礎設施發展帶動需求,推高零件和設備價格,使通膨更普遍;
- 下行:人工智慧驅動的估值重估導致股價下跌、融資成本上升、金融狀況自發收緊,部分取代了政策驅動升息的功能。
因此,鮑曼的評估具有政策意涵:鑑於金融環境已經收緊,「必須仔細權衡進一步收緊的好處與成本。」換句話說,上週科技股的大規模拋售已經完成了聯準會的部分緊縮工作。這也解釋了為什麼「是否升息」有共識,但「加多少」卻存在巨大分歧——因為金融狀況已經自發收緊,加息的邊際必要性被削弱,而公眾信任的邊際重要性卻上升,兩者都指向了加息幅度的不同選擇。
今年上任的主席沃爾什很少公開談論面對這樣的通膨數據他將如何行動。兩份報告都表明,投資人需要做出自己的判斷:是堅持傳統的漸進式調整方式,還是接受更大規模、更快的緊縮政策? ACE Markets表示,新任董事長的資訊缺口將直接被市場定價到風險溢酬中,表現為殖利率曲線前端的短期波動性和不穩定性增加。 12月8-9日會議的關鍵或許不是25個基點本身,而是會後的措辭是否為「1月繼續升息」留下了明確的空間——幅度是這次會議的答案,但措辭則是未來三個月路徑的答案。
ACE Markets 場景模擬與追蹤清單
基線場景: 12月升息25個基點,1月再升息25個基點,採取「小幅連續」升息而非「單次大規模」升息,措辭為未來行動留有空間。短期利率高位波动,收益率曲线前端相对平坦,美元相对平坦但有向上天花板。
上行風險: 如果11月通膨和就業再次過熱,核心PCE逼近4%,柴油和運輸服務價格迎頭趕上,升息50個基點的尾部機率將大幅上升,兩年期收益率將挑戰前期高點,收益率曲線將進一步趨平,科技和高估值板塊將承壓。
下檔風險: 人工智慧相關信用利差持續擴大,企業融資條件進一步收緊,就業明顯減弱,聯準會可能放緩步伐,短期利率下降,陡峭的殖利率曲線恢復。
我們建議優先追蹤五個相互關聯的訊號:11月CPI和就業報告、核心PCE實際讀數、柴油價格和全球煉油廠利用率、人工智慧相關公司的信貸利差和資本支出指導以及沃什的第一份明確聲明。這一輪政策操弄可以用一句話來概括:數據驗證了官方設定的門檻,官方表態推高了短期利率,但市場卻透過期貨定價選擇了不同的路徑。通貨膨脹已從一種可解釋的一次性衝擊轉變為廣泛的需求衝擊。人工智慧同時扮演通膨推動者和隱性緊縮者的雙重角色,從而在兩個方向上壓縮了聯準會的錯誤餘地。
 Chinese
 English
 Vietnamese
 Hindi
 Japanese
 Thai
 Korean