Lạm phát đang gia tăng trở lại và Cục Dự trữ Liên bang bị lôi kéo vào một “cuộc tranh luận quy mô” vào tháng 12, trong khi thị trường đã chuyển sang “định giá theo lộ trình”.
- Tháng 11 11, 2026
- Đăng bởi: ACE Markets
- Loại: Tin tức tài chính
Sau khi công bố chỉ số CPI tháng 10, các quan chức Cục Dự trữ Liên bang đã đưa ra một loạt tuyên bố diều hâu và lãi suất trái phiếu kho bạc kỳ hạn hai năm đã tăng 19 điểm cơ bản chỉ trong một ngày. Câu chuyện thị trường nhanh chóng chuyển từ “có nên tăng lãi suất” sang “nhanh như thế nào”. ACE Markets, sau khi tham khảo chéo bốn bộ thông tin—dữ liệu lạm phát chính thức, tuyên bố trước đó của các quan chức, giá cả hợp đồng tương lai lãi suất và chi tiết về nền kinh tế thực—đã kết luận rằng đây không phải là một dữ liệu bất ngờ đơn giản mà là một cú đánh chính xác vào ngưỡng chính sách do các quan chức đặt ra. Sự bất đồng thực sự không nằm ở phương hướng mà nằm ở lộ trình - liệu đó sẽ là mức tăng 50 điểm cơ bản hay tăng 25 điểm cơ bản liên tiếp. Sự khác biệt giữa giá cả thị trường và các tuyên bố chính thức đã bộc lộ chính xác vấn đề khó khăn nhất mà Fed hiện đang phải đối mặt: độ tin cậy về chính sách, điều kiện tài chính và sự lan truyền lạm phát không còn có thể được giải quyết đồng thời. Chỉ nhìn vào chỉ số CPI hoặc chỉ tập trung vào các báo cáo chính thức sẽ không nắm bắt được đầy đủ logic định giá này.
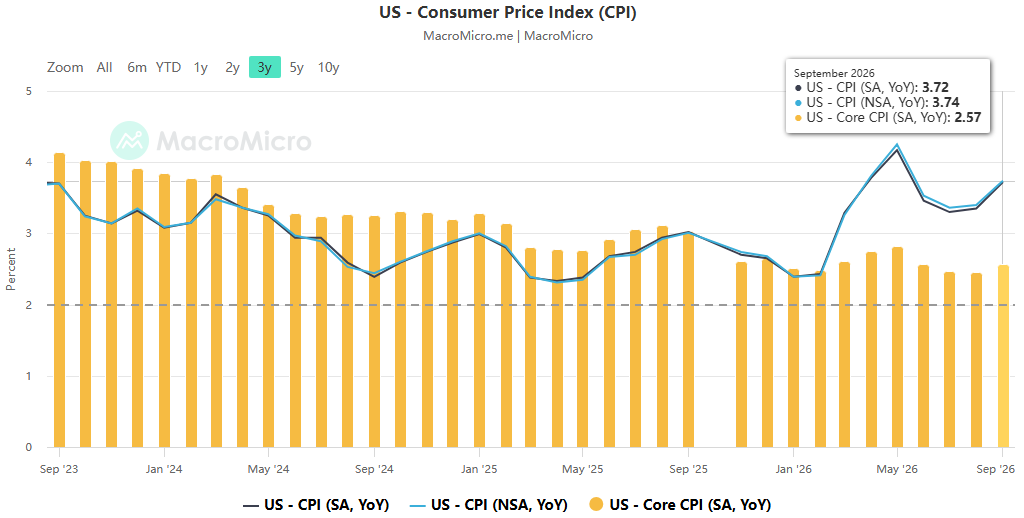
Con số 3,7% không phải là ngẫu nhiên mà là ngưỡng được đặt trước.
Điểm giao nhau quan trọng nhất giữa hai nguồn là sự trùng hợp về thời gian có thể được hiểu là quan hệ nhân quả: Waller đặt ra tiêu chuẩn rõ ràng ở London vài giờ trước khi CPI được công bố—nếu CPI cơ bản tăng khoảng 0,3% so với tháng trước, thì nên cân nhắc việc tăng lãi suất một lần 50 điểm cơ bản vào tháng 12; dữ liệu được phát hành vài giờ sau đó đã rơi ngay vào ngưỡng đó.
- CPI chung trong tháng 10 giảm 0,4% so với quý trước (so với 0,6% trong tháng 9), với mức giảm chủ yếu do ngành năng lượng.
- CPI cơ bản tăng 0,3% so với tháng trước, duy trì mức tăng này trong tháng thứ ba liên tiếp, trong khi thị trường dự đoán chỉ số này sẽ giảm xuống 0,2%.
- CPI cơ bản, không bao gồm lương thực và năng lượng, đã tăng lên mức 3,7% hàng năm trong ba tháng tính đến tháng 7, so với mức chỉ 1,6% so với cùng kỳ năm ngoái.
- Inflation Insights ước tính rằng PCE cốt lõi trong tháng 10 có thể tăng 0,34% so với tháng trước hoặc khoảng 4% hàng năm, nhanh hơn so với tháng trước.
ACE Markets chỉ ra rằng tầm quan trọng của dữ liệu này không nằm ở việc “vượt quá mong đợi một lần nữa” mà ở việc xác thực các cam kết trước đó của các quan chức: Waller đã công khai ràng buộc điều kiện “0,3% hoặc 50 điểm cơ bản”, Logan ủng hộ ít nhất 50 điểm cơ bản khác, với tốc độ nhanh hơn so với mùa thu và Schmid duy trì hiệu quả 3,75% -4%. Khi độ tin cậy của chính sách được gắn một cách công khai với các ngưỡng dữ liệu cụ thể, biên độ sai số sẽ được nén xuống gần bằng 0 - đây là lý do thực sự khiến cuộc tranh luận leo thang đột ngột vào tháng 12, chứ không phải là tỷ lệ phần trăm của chính dữ liệu. Cũng cần lưu ý rằng sự đồng thuận nội bộ không phải là thống nhất: Paulson vẫn ủng hộ việc thắt chặt dần dần, tin rằng nó chỉ nên được tăng tốc khi lạm phát chuyển sang tiền lương hoặc thay đổi kỳ vọng lạm phát của công chúng, và rằng “chúng tôi chưa thấy điều đó”. Sự chia rẽ nội bộ là có thật, và đây là nguồn gốc của tầng sai lệch tiếp theo.
Tranh chấp liên quan đến “thiết kế lối đi” chứ không phải “phương hướng”.
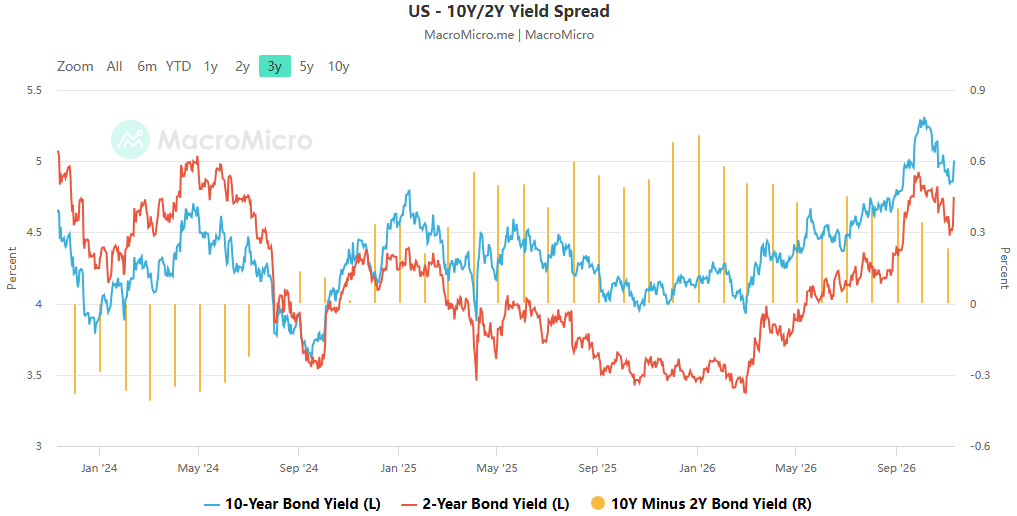
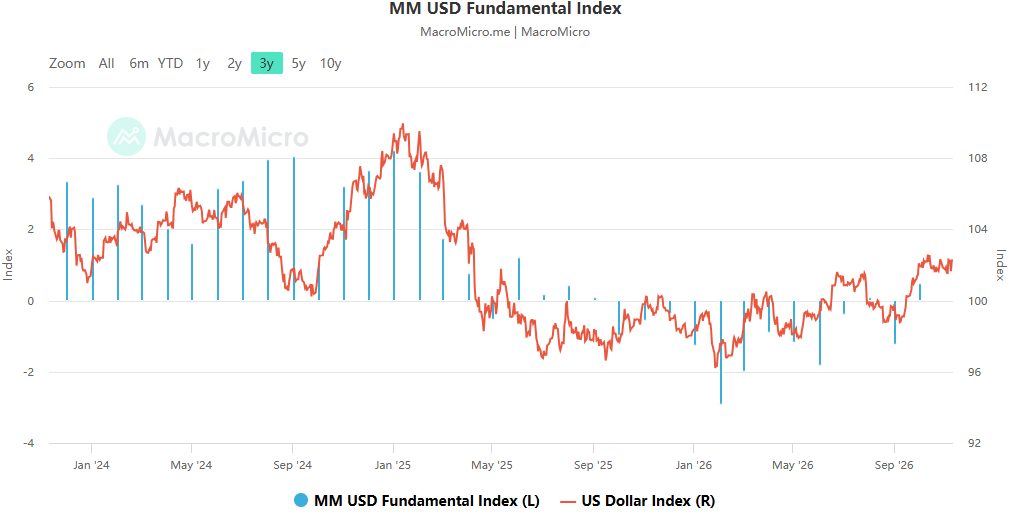
Nhìn bề ngoài, lời lẽ diều hâu của các quan chức và phản ứng của thị trường đều đồng bộ: lãi suất trái phiếu kho bạc Mỹ kỳ hạn hai năm tăng 19 điểm cơ bản lên 4,75% chỉ trong một ngày, mức tăng trong một ngày lớn nhất kể từ tháng 4 năm 2025, đồng đô la Mỹ mạnh lên so với tất cả các loại tiền tệ chính và sự phục hồi mạnh mẽ trên thị trường trái phiếu kể từ đầu tháng trước đã bị đảo ngược trong một cú trượt dốc. Tuy nhiên, sau khi đặt các tuyên bố cạnh nhau với giá cả tương lai, ACE Markets đã phát hiện ra một lỗ hổng dễ bị bỏ qua: thị trường không thực sự định giá một đợt tăng lãi suất “50 điểm cơ bản một lần”. Hợp đồng tương lai lãi suất quỹ cho thấy xu hướng chính là 25 điểm cơ bản trong tháng 12, 25 điểm cơ bản khác trong tháng 1 và có thể khác trong tháng 4; xác suất đạt 50 điểm cơ bản từng đạt tới 15%, sau đó giảm trở lại khoảng 10%. Luzetti của Deutsche Bank cũng đánh giá rằng ba lần tăng lãi suất 25 điểm cơ bản liên tiếp, tổng cộng 100 điểm cơ bản (bao gồm cả đợt tăng tháng 9), có nhiều khả năng xảy ra hơn, bởi vì Fed vừa thiết lập một khung chính sách nhằm cân bằng việc kiểm soát lạm phát và tránh biến động mạnh trên thị trường, và việc tăng lãi suất đột ngột, lớn sẽ phá vỡ các thỏa thuận hiện có.
Bản thân sự sai lệch này chính là kết luận: những tuyên bố diều hâu từ các quan chức đang đẩy lãi suất ngắn hạn lên cao, nhưng thị trường đang đặt cược vào “những bước đi nhỏ, tốc độ nhanh” thay vì cách tiếp cận “một bước”. Lý do cốt lõi của việc tăng 50 điểm cơ bản là để duy trì uy tín (tuyên bố của Waller và Singh về việc “bị buộc phải tăng tốc do hoàn cảnh chậm trễ”), trong khi lý do cốt lõi của việc tăng 25 điểm cơ bản liên tiếp là để tránh làm gián đoạn khuôn khổ chính sách và tốc độ truyền thông thị trường. Cái trước xác định tốc độ tăng lãi suất, trong khi cái sau xác định giá trị cuối cùng của lãi suất - tác động của chúng lên hình dạng đường cong, tốc độ của đồng đô la và tài sản rủi ro là hoàn toàn khác nhau và không thể nhầm lẫn. Đây là lý do tại sao có sự đồng thuận rằng “về cơ bản thì ít nhất 25 điểm cơ bản là chắc chắn” (Polcelli), trong khi “50 điểm cơ bản” vẫn chỉ là rủi ro đuôi.
Sự chuyển đổi từ “cú sốc xảy ra một lần” sang “cú sốc nhu cầu trên diện rộng” và sự hình thành bằng chứng xuyên văn bản với lĩnh vực năng lượng.
Hai bộ dữ liệu, từ những quan điểm khác nhau, đều đưa ra cùng một kết luận: áp lực về giá đã vượt ra ngoài phạm vi “có thể giải thích được” như thuế quan và năng lượng.
- Bảo hiểm ô tô, giao thông công cộng và dịch vụ y tế tăng ngoài mong đợi; các lĩnh vực nhạy cảm với chi phí vận chuyển, chẳng hạn như nhà ở và giải trí, cũng gặp áp lực (Pimco Wilding).
- Hàng hóa bán lẻ hoạt động mạnh mẽ ngay cả sau đợt giảm giá Prime Day; TV và điện thoại thông minh chứng kiến mức tăng giá đáng kể do chi phí linh kiện AI tăng cao.
- Jeffrey Simmons gọi đó là “đòn đập chuột”: khi giá của một danh mục giảm xuống, một danh mục khác mà các công ty bị áp lực trước đó sẽ tận dụng cơ hội để tăng giá.
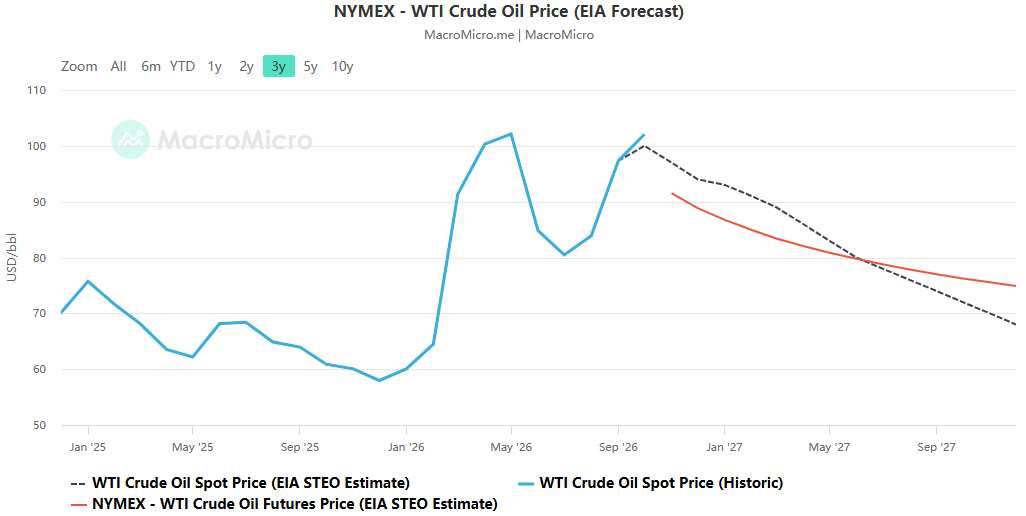
Điều này thể hiện mối tương quan chặt chẽ giữa các nguyên liệu, hoàn toàn phù hợp với phân tích trước đây của chúng tôi về chuỗi cung ứng dầu thô. Trong khi giá dầu thô gần đây đã giảm hơn 20%, giá dầu diesel, từng nhanh chóng vượt mức 6,50 USD/gallon vào tháng 9, vẫn ở mức khoảng 6,10 USD trong tuần này. Lời giải thích của Waller rất đúng: sự phục hồi của nguồn cung năng lượng không chỉ phụ thuộc vào vận chuyển dầu thô mà còn phụ thuộc vào công suất lọc dầu, đồng thời các cơ sở lọc dầu toàn cầu đã bị hư hại nghiêm trọng và khó có thể phục hồi trong thời gian ngắn. Điều này ngụ ý một kênh bị chặn giữa sự sụt giảm của giá dầu thô thượng nguồn và sự sụt giảm chi phí năng lượng của người dùng cuối.
Sự nhấn mạnh nhiều lần trước đây của ACE Markets về “mối liên hệ vận tải-lọc hóa tạo ra cú sốc lạm phát thứ cấp” đã được xác nhận trực tiếp bằng các tuyên bố chính thức: ngay cả khi giá dầu tiếp tục giảm, lạm phát có thể không cải thiện song song; sự truyền tải chậm trễ của giá năng lượng tới lạm phát cơ bản vẫn là một nguồn rủi ro tăng giá. Tương tự, sự gián đoạn hậu cần theo hướng Hormuz và Biển Đỏ sẽ được phản ánh trong giá dầu tinh chế và dịch vụ vận tải với độ trễ thời gian dài hơn. Waller định nghĩa thêm hiện tượng này là một “cú sốc nhu cầu trên diện rộng” chứ không phải là những biến động tạm thời trong một số ngành, đặc biệt đề cập đến lực cầu do xây dựng cơ sở hạ tầng AI tạo ra - điều này liên kết lạm phát với chu kỳ vốn AI.
Nó vừa là nguyên nhân gây ra lạm phát vừa là “sự tăng lãi suất ngầm”.
Hai báo cáo này bổ sung rõ ràng nhất về quan điểm về AI: một báo cáo thảo luận về cách AI làm tăng chi phí của các linh kiện điện tử, trong khi báo cáo còn lại thảo luận về việc đánh giá lại lợi nhuận của AI sẽ tác động như thế nào đến cổ phiếu công nghệ và tăng chi phí tài chính cho các công ty liên quan (như Bowman đã nêu rõ ràng). ACE Markets tin rằng đây chính xác là gốc rễ cấu trúc của tình thế tiến thoái lưỡng nan của Fed — cùng một biến số hoạt động theo hai hướng cùng một lúc:
- Tiềm năng tăng trưởng: Phát triển cơ sở hạ tầng AI thúc đẩy nhu cầu, đẩy giá linh kiện, thiết bị tăng cao và khiến lạm phát lan rộng hơn;
- Nhược điểm: Việc đánh giá lại định giá do AI thúc đẩy dẫn đến giá cổ phiếu giảm, chi phí tài chính tăng và các điều kiện tài chính bị thắt chặt một cách tự phát, thay thế một phần chức năng tăng lãi suất theo chính sách.
Do đó, đánh giá của Bowman mang hàm ý chính sách: trong bối cảnh môi trường tài chính vốn đã thắt chặt, “lợi ích của việc thắt chặt hơn nữa phải được cân nhắc cẩn thận với chi phí”. Nói cách khác, đợt bán tháo ồ ạt cổ phiếu công nghệ vào tuần trước đã hoàn thành một số công việc thắt chặt đối với Cục Dự trữ Liên bang. Điều này cũng giải thích tại sao có sự đồng thuận về việc “có nên tăng lãi suất hay không”, nhưng lại có sự khác biệt lớn về “tăng bao nhiêu” - bởi vì với các điều kiện tài chính đã thắt chặt một cách tự phát, nhu cầu cận biên về việc tăng lãi suất đã giảm đi, trong khi tầm quan trọng cận biên của niềm tin công chúng đã tăng lên, cả hai đều chỉ ra những lựa chọn khác nhau về mức độ tăng lãi suất.
Chủ tịch Walsh, người mới nhậm chức năm nay, hiếm khi công khai phát biểu về cách ông sẽ hành động trước những dữ liệu lạm phát như vậy. Cả hai báo cáo đều chỉ ra rằng các nhà đầu tư cần đưa ra đánh giá của riêng mình: liệu ông sẽ tiếp tục phương pháp điều chỉnh dần dần truyền thống hay chấp nhận thắt chặt lớn hơn và nhanh hơn? ACE Markets gợi ý rằng khoảng trống thông tin từ chủ tịch mới sẽ được thị trường định giá trực tiếp vào phần bù rủi ro, biểu hiện là sự biến động ngắn hạn và bất ổn gia tăng ở phần đầu của đường cong lợi suất. Chìa khóa của cuộc họp ngày 8-9 tháng 12 có thể không phải là bản thân 25 điểm cơ bản, mà là liệu cách diễn đạt sau cuộc họp có tạo cơ hội cho việc “tiếp tục tăng lãi suất vào tháng 1” hay không – tầm quan trọng là câu trả lời của cuộc họp này, nhưng cách diễn đạt là câu trả lời cho lộ trình trong ba tháng tới.
Danh sách kiểm tra theo dõi và mô phỏng kịch bản thị trường ACE
Kịch bản cơ bản: Một đợt tăng lãi suất 25 điểm cơ bản vào tháng 12, tiếp theo là một đợt tăng lãi suất 25 điểm cơ bản khác vào tháng 1, áp dụng cách tiếp cận “nhỏ, liên tục” thay vì tăng “đơn lẻ, quy mô lớn”, với cách diễn đạt có chỗ cho hành động trong tương lai. Lãi suất ngắn hạn dao động ở mức cao, đường cong lợi suất tương đối bằng phẳng ở phần đầu và đồng đô la Mỹ tương đối bằng phẳng nhưng có trần hướng lên.
Rủi ro tăng giá: Nếu lạm phát và việc làm quá nóng trở lại vào tháng 11, PCE cốt lõi đạt mức 4%, giá dầu diesel và dịch vụ vận tải tăng lên, xác suất tăng 50 điểm cơ bản sẽ tăng đáng kể, lợi suất hai năm sẽ thách thức các mức cao trước đó, đường cong lợi suất sẽ phẳng hơn nữa, và các lĩnh vực công nghệ và định giá cao sẽ chịu áp lực.
Rủi ro nhược điểm: Chênh lệch tín dụng liên quan đến AI tiếp tục mở rộng, điều kiện tài chính doanh nghiệp bị thắt chặt hơn nữa, việc làm suy yếu đáng kể, Fed có thể giảm tốc độ, lãi suất ngắn hạn giảm và đường cong lợi suất dốc dần phục hồi.
Chúng tôi khuyên bạn nên ưu tiên theo dõi năm tín hiệu có liên quan với nhau: báo cáo việc làm và CPI tháng 11, chỉ số thực tế PCE cốt lõi, giá dầu diesel và tỷ lệ sử dụng nhà máy lọc dầu toàn cầu, chênh lệch tín dụng và hướng dẫn chi tiêu vốn cho các công ty liên quan đến AI và tuyên bố rõ ràng đầu tiên của Warsh. Vòng vận động chính sách này có thể được tóm tắt trong một câu: dữ liệu xác thực các ngưỡng do các quan chức đặt ra, các tuyên bố của các quan chức đã đẩy lãi suất ngắn hạn lên cao, nhưng thị trường đã chọn một con đường khác thông qua việc định giá hợp đồng tương lai. Lạm phát đã chuyển từ cú sốc xảy ra một lần có thể giải thích được sang cú sốc cầu trên diện rộng. AI đồng thời đóng vai trò kép vừa là tác nhân thúc đẩy lạm phát vừa là cơ chế thắt chặt tiềm ẩn, do đó làm giảm biên độ sai sót của Fed theo cả hai hướng.
 Vietnamese
 English
 Chinese
 Hindi
 Japanese
 Thai
 Korean