インフレが再び加速しており、市場はすでに「パスプライシング」に移行している一方、連邦準備理事会は12月に「規模の議論」に巻き込まれている。
- 2026 年 11 月 11 日
- 投稿者 エース・マーケッツ
- カテゴリー 金融ニュース
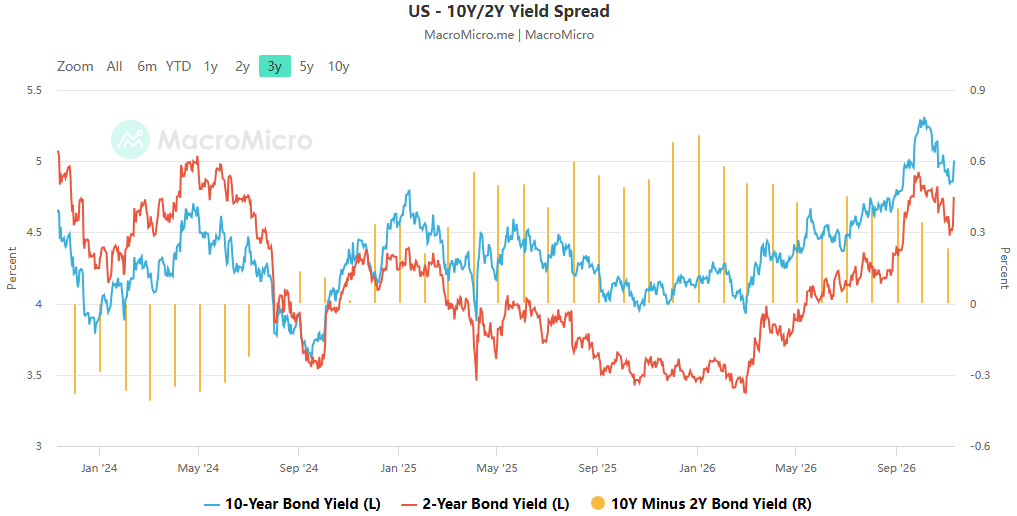
10月のCPIの発表後、連邦準備理事会当局者らは一連のタカ派的な声明を発表し、2年債利回りは1日で19ベーシスポイント(bp)上昇した。市場の論調はすぐに「金利を上げるかどうか」から「どのくらい早く利上げするか」へと移りました。 ACEマーケッツは、公式インフレデータ、当局者のこれまでの発言、金利先物価格設定、実体経済の詳細という4つの情報を相互参照した結果、これは単純なデータサプライズではなく、当局者が設定した政策の基準を正確に突いたものだった、と結論づけた。本当の意見の相違は方向ではなく、その道筋、つまり単回の50ベーシスポイントの引き上げとなるのか、それとも連続25ベーシスポイントの引き上げとなるのかにある。市場価格と公式声明の間の乖離は、FRBが現在直面している最も困難な問題を正確に露呈している。それは、政策の信頼性、金融状況、インフレの拡散はもはや同時に対処することができないというものだ。 CPIの測定値だけを見たり、公式発表だけに注目したりすると、この価格設定のロジックを完全に捉えることができません。
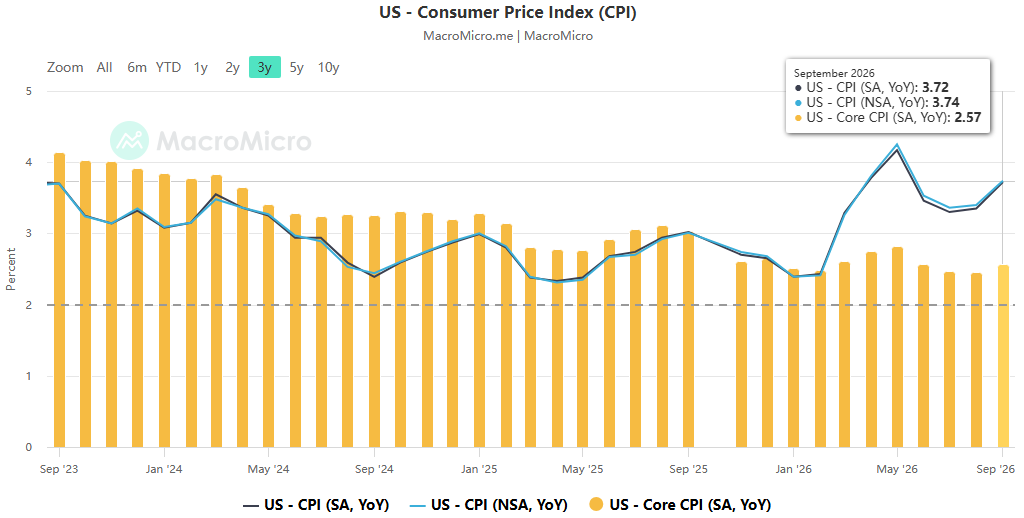
3.7% という数字は偶然ではなく、あらかじめ設定されたしきい値です。
2つの情報源が交わる最も重要な点は、タイミングの一致が因果関係として解釈できることである。ウォーラー氏はCPIが発表される数時間前にロンドンで明確な基準を設定した――もしコアCPIが前月比約0.3%上昇した場合、12月に1回限りの50ベーシスポイントの利上げを検討すべきだ、と。数時間後にリリースされたデータは、たまたまそのしきい値にぴったり当てはまりました。
- 10 月の全体的な CPI は前四半期比 0.4% 低下 (9 月は 0.6% 低下)、この低下は主にエネルギー部分によるものでした。
- コアCPIは前月比0.3%上昇し、市場予想は0.2%に低下したが、3カ月連続でこの伸び率を維持した。
- 食品とエネルギーを除いたコアCPIは、7月までの3カ月で年率3.7%まで上昇したが、前年同期はわずか1.6%だった。
- Inflation Insights は、10 月のコア PCE は前月比 0.34%、年率換算で約 4% 増加した可能性があり、これは前月よりも速いと推定しています。
ACEマーケッツは、このデータの重要性は「再び予想を上回った」ことにあるのではなく、当局者のこれまでの公約の検証にあると指摘している。ウォーラー氏は公的に「0.3%、つまり50ベーシスポイント」という条件を結び、ローガン氏は秋よりも速いペースで少なくともさらに50ベーシスポイントを主張し、シュミット氏は事実上3.75~4%を維持した。政策の信頼性が特定のデータのしきい値に公に結び付けられている場合、誤差の範囲はほぼゼロに圧縮されます。これが、12 月に議論が突然激化した本当の理由であり、データ自体の何パーセントかのポイントではありません。また、社内のコンセンサスが一枚岩ではないことにも留意すべきである。ポールソン氏は依然として段階的な引き締めを支持しており、インフレが賃金に波及するか、国民のインフレ期待が変化する場合にのみ引き締めを加速すべきであり、「我々はまだそれを見ていない」と考えている。内部分裂は現実のものであり、これが次の層の不整合の原因となります。
この論争は「方向性」ではなく「経路設計」に関するものである。
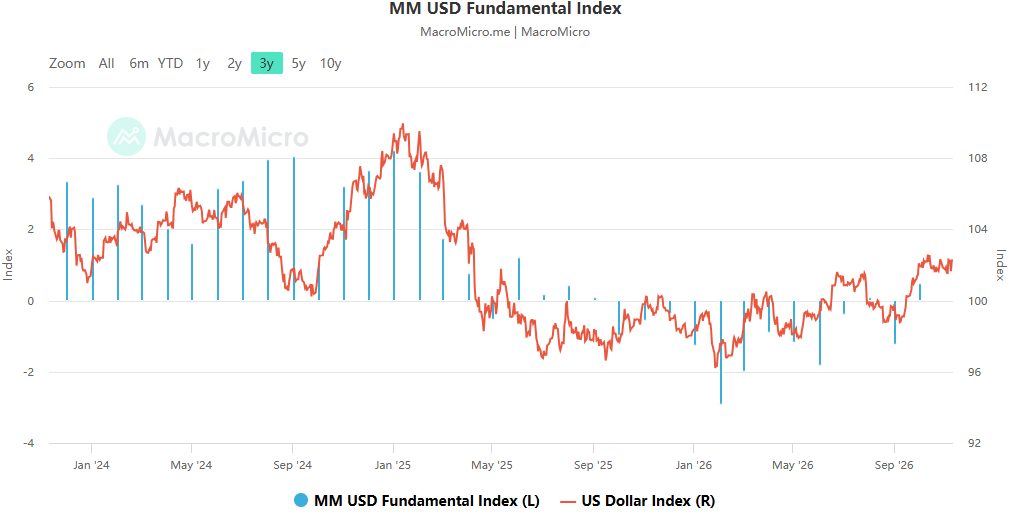
表面的には、当局者のタカ派的発言と市場の反応が同期し、2年米国債利回りは1日で19ベーシスポイント上昇して4.75%となり、2025年4月以来最大の一日の上昇率となり、米ドルは主要通貨すべてに対して上昇し、先月初旬からの債券市場の力強い反発は一気に反転した。しかし、ACEマーケッツは声明と先物価格を並べて比較した結果、見落とされがちなギャップを発見した。市場は「1回限りの50ベーシスポイント」利上げを実際には織り込んでいなかったのだ。ファンズ金利先物によると、主流の道筋は12月に25ベーシスポイント、1月にさらに25ベーシスポイント、そして4月にはさらに25ベーシスポイントになる可能性がある。 50ベーシスポイントの確率は一時15%に近づきましたが、その後約10%に戻りました。ドイツ銀行のルゼッティ氏も、FRBはインフレ抑制と市場の急激な変動の回避を目指す政策枠組みを確立したばかりで、突然の大規模利上げは既存の取り決めを混乱させるため、3回連続25ベーシスポイント、合計100ベーシスポイント(9月利上げを含む)利上げの可能性が高いと判断した。
このずれ自体が結論である。当局者のタカ派的発言が短期金利を押し上げているが、市場は「一歩」のアプローチではなく「小さな一歩、速いペース」に賭けている。 1回限りの50ベーシスポイント引き上げの主な理由は、信頼性を維持するため(ウォーラー氏とシン氏の主張は「状況の遅れにより加速せざるをえない」)一方、連続25ベーシスポイント引き上げの主な理由は、政策の枠組みや市場コミュニケーションのペースを混乱させることを避けるためである。前者は金利加速率を決定し、後者は金利の最終値を決定します。曲線の形状、ドルのペース、リスク資産に対するそれらの影響は完全に異なるため、混同することはできません。このため、「少なくとも 25 ベーシス ポイントは基本的に確実である」(ポルチェリ氏)一方、「50 ベーシス ポイント」は依然としてテール リスクにすぎないというのがコンセンサスの理由です。
「一回限りのショック」から「広範な需要ショック」への移行、そしてエネルギー部門とのクロステキスト証拠の形成。
異なる視点から見た 2 つのデータは、同じ結論を示しています。つまり、価格圧力は料金やエネルギーなどの「説明可能な」カテゴリーを超えているということです。
- 自動車保険、公共交通機関、医療サービスは予想外の増加を見せた。住宅や娯楽など、交通コストに敏感なセクターも圧力にさらされている(ピムコ・ワイルディング氏)。
- 小売商品はプライムデーの割引後も堅調に推移した。 AIコンポーネントのコスト上昇により、テレビやスマートフォンの価格が大幅に上昇しました。
- ジェフリー・シモンズはこれを「もぐらたたき」と呼んでいます。あるカテゴリーの価格が緩和すると、以前は圧力をかけられていた別のカテゴリーの企業がその機会を利用して価格を上げるということです。
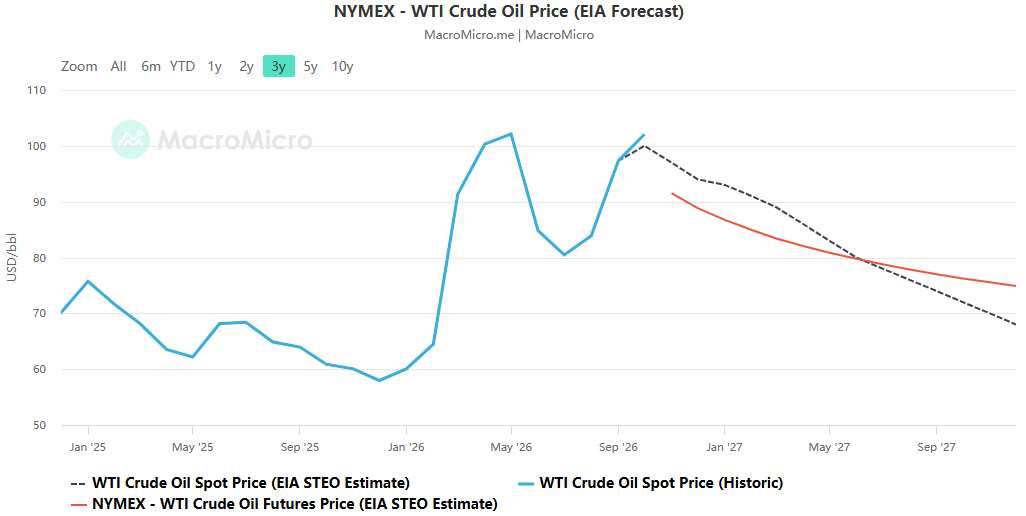
これは、原油サプライチェーンに関する以前の分析と完全に一致する、材料間の強い相関関係を示しています。原油価格は最近20%以上下落しているが、ディーゼル価格は9月に一時1ガロン当たり6.50ドルを超えたが、今週は6.10ドル付近で推移している。ウォーラー氏の説明は的を射ている。エネルギー供給の回復は原油輸送だけでなく精製能力にも依存しており、世界の製油所施設は深刻なダメージを受けており、短期的には回復する可能性は低いという。これは、上流の原油ベンチマーク価格の下落とエンドユーザーのエネルギーコストの低下の間の経路が遮断されていることを意味します。
ACEマーケッツがこれまで繰り返し強調してきた「輸送と製油所の結びつきが二次的なインフレショックを引き起こす」ことは、公式声明によって直接裏付けられている。たとえ原油価格が下落し続けたとしても、インフレはそれに伴って改善しない可能性がある。エネルギー価格のコアインフレへの波及の遅れは依然として上振れリスクの源となっている。同様に、ホルムズや紅海方面での物流の混乱は、より長いタイムラグを伴って精製石油や輸送サービスの価格に反映されるだろう。ウォーラー氏はさらに、この現象を一部の業界における一時的な変動ではなく「広範な需要ショック」と定義し、特に AI インフラストラクチャの構築によって生成される需要のプルに言及し、インフレと AI の資本サイクルを結び付けています。
これはインフレの推進要因でもあり、「隠れた金利上昇」の要因でもある。
2 つのレポートは、AI に関する点で最も明確に補完的です。1 つは、AI がどのように電子部品のコストを押し上げるかを論じており、もう 1 つは、AI の収益の再評価がハイテク株にどのような影響を与え、関連企業の資金調達コストを増加させるかについて論じています (ボーマン氏が明言したとおり)。 ACE Markets は、これがまさに FRB のジレンマの構造的根源であると考えています。同じ変数が 2 つの方向に同時に作用しています。
- 上振れの可能性: AI インフラストラクチャの開発により需要が高まり、コンポーネントや機器の価格が上昇し、インフレがさらに広がります。
- マイナス面: AI を活用した評価の再評価は、株価の下落、資金調達コストの増加、金融環境の自然な引き締めをもたらし、政策主導の金利引き上げの機能を部分的に置き換えます。
したがって、ボーマン氏の評価には政策的な意味合いが含まれている。すでに金融環境が逼迫していることを考慮すると、「さらなる引き締めのメリットとコストを慎重に比較検討する必要がある」という。言い換えれば、先週のハイテク株の大規模な下落により、連邦準備制度理事会の引き締め作業の一部はすでに達成されたということだ。このことは、なぜ「金利を上げるかどうか」についてはコンセンサスがあるのに、「どのくらい上げるか」については大きな乖離がある理由も説明している。金融状況がすでに自然に引き締まっており、利上げの限界的な必要性が薄れている一方、国民の信頼の限界的な重要性が高まっており、どちらも利上げの規模に関して異なる選択肢を示しているからである。
今年就任したウォルシュ議長は、こうしたインフレ統計に直面してどのように行動するかについて公の場で語ることはほとんどない。どちらの報道も、投資家が自らの判断を下す必要があることを示唆している。総裁は従来の段階的な調整アプローチに固執するのか、それともより大規模かつ迅速な引き締めを受け入れるのか。 ACEマーケッツは、新会長からの情報ギャップは市場によってリスクプレミアムに直接織り込まれ、短期的なボラティリティの増大とイールドカーブのフロントエンドの不安定性として現れるだろうと示唆している。 12月8~9日の会合の鍵は、25ベーシスポイントそのものではなく、会合後の文言に「1月の利上げ継続」の余地が残されているかどうか、つまりその規模が今回の会合の答えとなるが、文言が今後3カ月の道筋への答えとなる可能性がある。
ACE 市場シナリオのシミュレーションと追跡チェックリスト
ベースラインシナリオ: 12月に25ベーシスポイントの利上げ、続いて1月にも25ベーシスポイントの利上げが行われ、「一度の大規模」利上げではなく「小規模で継続的な」アプローチが採用され、将来の行動の余地を残すという文言が盛り込まれている。短期金利は高水準で変動し、イールドカーブはフロントエンドで比較的平坦で、米ドルは比較的平坦だが天井が高い。
上振れリスク: 11月にインフレと雇用が再び過熱し、コアPCEが4%に近づき、ディーゼルと輸送サービス価格が追いついた場合、50ベーシスポイント上昇のテール確率は大幅に上昇し、2年債利回りは過去最高値に挑戦し、イールドカーブはさらにフラット化し、テクノロジーセクターと高評価セクターは圧力にさらされるだろう。
下振れリスク: AI関連の信用スプレッドは拡大を続け、企業の資金調達状況はさらに逼迫し、雇用は大幅に悪化し、FRBはペースを緩める可能性があり、短期金利は低下し、イールドカーブのスティープ化は回復する。
私たちは、11月のCPIと雇用統計、コアPCE実績値、ディーゼル価格と世界の製油所稼働率、信用スプレッドとAI関連企業の資本支出ガイダンス、そしてウォーシュ氏の最初の明確な声明という5つの相互に関連するシグナルを追跡することを優先することをお勧めします。この一連の政策運営は一文で要約できる。データは当局者が設定した基準値を検証し、当局者の発言は短期金利を押し上げたが、市場は先物価格設定を通じて別の道を選択した。インフレは説明可能な一回限りのショックから、広範囲にわたる需要ショックに移行しました。 AIはインフレ推進者と隠れ引き締め者の二重の役割を同時に果たしており、その結果、FRBの誤差の許容範囲が双方向で圧縮されている。
 Japanese
 English
 Chinese
 Vietnamese
 Hindi
 Thai
 Korean