Về bản chất, dầu thô có mối liên hệ mật thiết với bối cảnh vĩ mô toàn cầu, được hỗ trợ bởi ba yếu tố chính: tổn thất vận chuyển, tồn kho ít và tính tùy chọn địa chính trị.
- Tháng 10 26, 2026
- Đăng bởi: ACE Markets
- Loại: Tin tức tài chính
Xuất khẩu đã phục hồi hơn 90% mức trước chiến tranh, tuy nhiên dầu thô Brent vẫn ở mức gần 108 USD. Câu trả lời cho nghịch lý này không nằm ở sản xuất mỏ dầu mà nằm ở sự cộng hưởng gấp ba của sự kém hiệu quả của hệ thống giao thông vận tải, kho dự trữ cạn kiệt và rủi ro địa chính trị về giá cả. Những cú sốc từ thị trường dầu thô đang lan tỏa ra bên ngoài, trở thành biến số cơ bản kết nối lạm phát của Mỹ và châu Âu, các quyết định của ngân hàng trung ương và biến động nợ chính phủ; Việc xem xét hàng hóa và kinh tế vĩ mô một cách tách biệt chắc chắn sẽ dẫn đến những đánh giá thiên vị.
Cơ cấu giá cước vận tải tăng vọt: Tổng công suất dư thừa, công suất hiệu dụng trở thành nút thắt cứng nhắc.
Sự tăng giá cước vận chuyển không phải là phí bảo hiểm rủi ro một lần từ eo biển Hormuz, mà là kết quả của năm yếu tố: phí bảo hiểm rủi ro chiến tranh khoảng 7 USD/thùng khi đi qua eo biển, 4 USD/thùng cho việc chuyển tải từ tàu này sang tàu khác, 4 USD/thùng cho chi phí nhiên liệu hàng hải, 3 USD/thùng cho việc chuyển hướng tuyến đường không hiệu quả và 2 USD/thùng do cắt giảm số lượng tàu chở dầu có sẵn cho Iran. Chi phí vận chuyển dầu thô trung bình toàn cầu đã tăng từ 3 USD/thùng cách đây một năm lên hơn 20 USD, trong đó các tuyến đường Trung Đông quan trọng vượt quá 35 USD/thùng.
Khía cạnh khó hiểu nhất là gần một nửa số tàu chở dầu thô rất lớn (VLCC) trống rỗng, tuy nhiên giá cước vẫn tiếp tục tăng cao. Nguyên nhân sâu xa là do năng lực đội tàu không phù hợp – để tránh rủi ro ở eo biển Đài Loan, một số lượng lớn tàu chở dầu buộc phải chuyển hàng từ tàu này sang tàu khác, kéo dài chu kỳ khứ hồi của các tàu VLCC từ 10 ngày lên 23 ngày. Trong khi tổng số tàu không giảm, năng lực vận chuyển hiệu quả để đáp ứng kịp thời việc mua nhà máy lọc dầu đã cạn kiệt đáng kể và việc tăng giá đã lan sang các tuyến đường bên ngoài Trung Đông. Bằng chứng kinh tế vĩ mô xác nhận điều này: ngay cả khi nguồn cung từ các khu vực sản xuất phục hồi, chi phí phân phối tăng mạnh vẫn sẽ tạo cơ sở cho lạm phát nhập khẩu trên toàn cầu. Đây là nguyên nhân chính gây ra lạm phát dai dẳng ở Mỹ và châu Âu, đồng thời cũng làm tăng thêm áp lực thắt chặt lên Cục Dự trữ Liên bang và Ngân hàng Trung ương châu Âu.
Phục hồi xuất khẩu và đảo chiều giá: Ba bế tắc cản trở việc truyền cung lên giá
- Đầu tiên, những đường vòng trong hậu cần dẫn đến chi phí cứng nhắc. Các tuyến đường vận chuyển thông thường vẫn chưa được khôi phục và dầu thô phải phụ thuộc vào đường ống, trung chuyển phà và đội tàu ngầm để lưu thông. Cùng với các cuộc tấn công đang diễn ra nhằm vào các cơ sở đường ống dẫn dầu và mỏ dầu Đông-Tây của Ả Rập Saudi, phí bảo hiểm rủi ro không thể được giải quyết nhanh chóng.
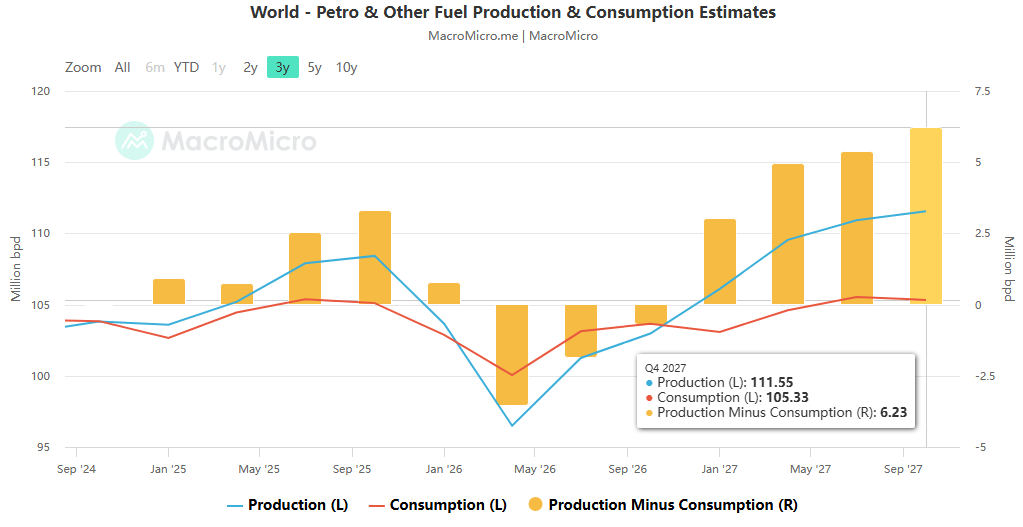
- Thứ hai, lượng hàng tồn kho cực thấp sẽ khuếch đại sự biến động giá cả. Tồn kho dầu thô thương mại của Mỹ đã giảm trong ba tuần liên tiếp và trữ lượng dầu của OECD đang ở mức thấp nhất trong nhiều năm, làm cạn kiệt nguồn dự trữ dầu. Ngay cả những biến động hàng tuần từ 5 đến 10 triệu thùng cũng có thể khuếch đại biến động giá dầu lên gấp nhiều lần; điều này dựa trên logic tương tự như lượng khí đốt tự nhiên tồn kho thấp ở châu Âu.
- Thứ ba, những cú sốc địa chính trị đã chuyển từ tác động tức thời sang việc định giá dựa trên quyền chọn. Thị trường đồng thời đang đánh giá khả năng leo thang hơn nữa sau cuộc bầu cử giữa nhiệm kỳ của Hoa Kỳ, với các sự kiện như sơ tán nhân viên ngoại giao củng cố kỳ vọng rủi ro và tạo nền tảng vững chắc cho giá dầu.
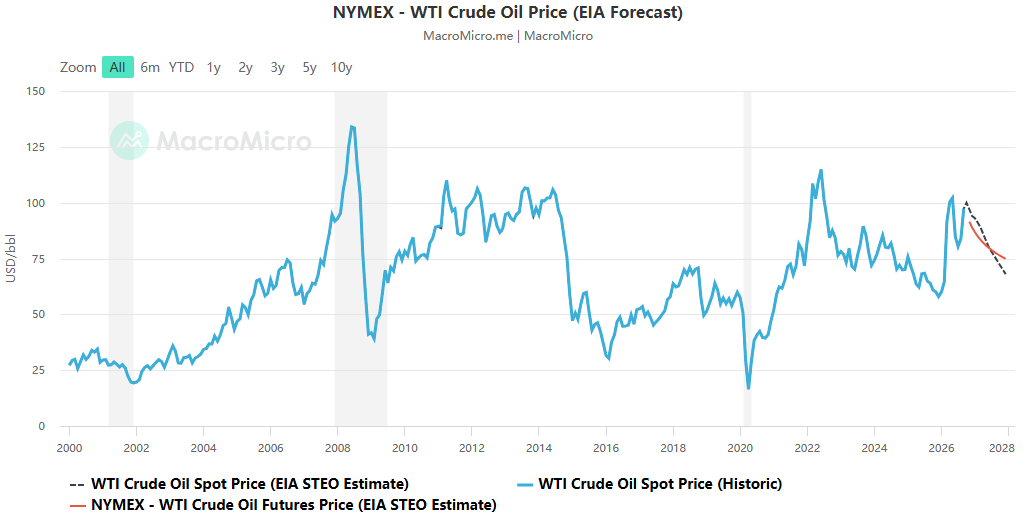
Sự khác biệt trong các kịch bản thể chế đã đạt đến mức cực đoan: nếu xung đột giảm leo thang và đối thoại bắt đầu, dầu thô Brent có thể giảm trở lại mức 74 USD/thùng vào năm 2027; nếu xung đột tiếp tục trong suốt cả năm, nó có động lực đạt tới 130 USD/thùng.
Tách giá dầu chuẩn khỏi giá người dùng cuối: Cú sốc lạm phát thứ hai trong lĩnh vực lọc dầu
Giá dầu Brent giảm không đồng nghĩa với việc giảm chi phí năng lượng sử dụng cuối cùng. Chừng nào chi phí vận chuyển và lọc dầu vẫn ở mức cao thì áp lực lạm phát sẽ còn tồn tại. Các nhà máy lọc dầu châu Á phụ thuộc nhiều vào nhập khẩu dầu thô từ đường dài và cơ sở vật chất của họ được thiết kế cho các loại dầu cụ thể. Việc chuyển sang sử dụng các loại dầu khác nhau sẽ làm giảm sản lượng sản phẩm đã tinh chế; cùng với chi phí vận chuyển cao, các nguồn thay thế có thể không hiệu quả về mặt chi phí. Các nhà máy lọc dầu châu Âu đã chủ động giảm khối lượng xử lý và các cơ sở lọc dầu châu Á đang tiến gần đến điểm hòa vốn. Điều này tạo ra một chuỗi tiêu cực: chi phí vận chuyển cao → các nhà máy lọc dầu chủ động giảm công suất → giá sản phẩm tinh chế tăng ngược xu hướng, dẫn đến sai lệch khi lợi nhuận của các nhà sản xuất dầu thô bị xói mòn do chi phí vận chuyển trong khi giá tiêu dùng cuối cùng vẫn ở mức cao. Điều này phù hợp với logic truyền tải khí đốt tự nhiên-điện ở châu Âu: giá chuẩn ở thượng nguồn chỉ là điểm khởi đầu; hậu cần và chế biến sẽ tạo ra những cú sốc thứ cấp.
Liên kết xuyên thị trường: Cú sốc dầu thô kết nối toàn bộ chuỗi kinh tế vĩ mô
- Đối với Mỹ, chi phí vận chuyển hàng hóa tăng đang đẩy giá dầu tinh chế lên cao và làm trầm trọng thêm tình trạng lạm phát, làm tăng khả năng Cục Dự trữ Liên bang tiếp tục tăng lãi suất. Chu kỳ vốn AI hạ nhiệt dẫn đến nhu cầu giảm bớt có thể bù đắp một phần điều này, nhưng hai lực lượng này đang đi theo hai hướng trái ngược nhau, khiến Fed rơi vào tình thế tiến thoái lưỡng nan. Nếu giá dầu tăng trở lại, ngay cả sự sụt giảm trong giao dịch AI cũng sẽ không thể bù đắp hoàn toàn áp lực lạm phát và lãi suất trái phiếu Kho bạc Hoa Kỳ sẽ phải đối mặt với áp lực tăng mới.
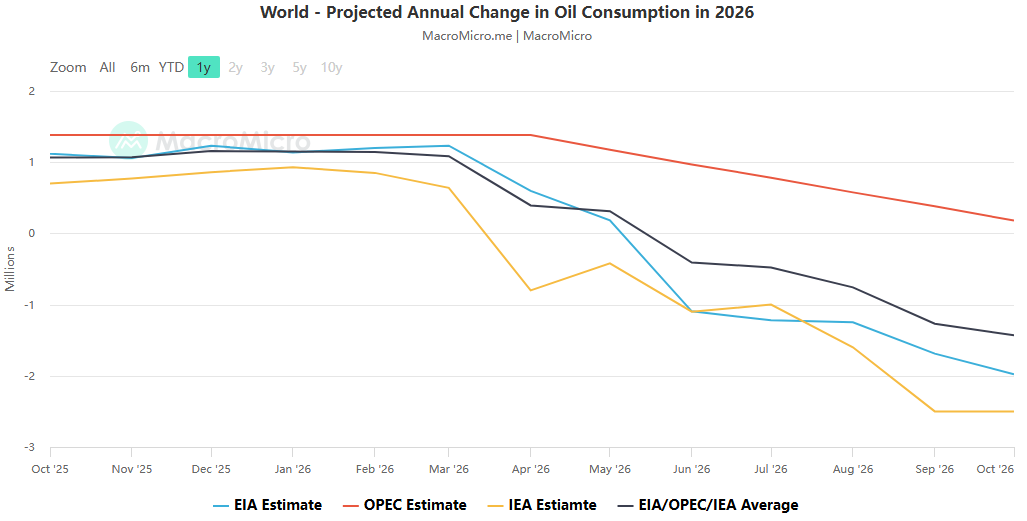
- Đối với khu vực đồng Euro, cú sốc năng lượng kép từ dầu tinh chế và khí đốt tự nhiên đã đẩy lạm phát chung lên cao, buộc Ngân hàng Trung ương châu Âu phải duy trì chính sách tiền tệ thắt chặt. Lãi suất cao liên tục đã làm tăng áp lực tái cấp vốn đối với các quốc gia mắc nợ cao như Pháp, làm tăng nguy cơ chênh lệch nợ chính phủ. Lạm phát năng lượng và sự mong manh về tài chính đã tạo ra một vòng phản hồi tiêu cực hai chiều.
- Đối với việc định giá tài sản, chi phí vận chuyển đang định hình lại chênh lệch giá dầu thô giữa các khu vực, với mức chênh lệch giá dầu Brent-WTI tăng lên 14 USD/thùng, vượt xa mức bình thường là 5 USD. Cơ hội giao dịch ngày càng phát sinh từ sự chênh lệch giá tương đối giữa các khu vực và hàng hóa, thay vì chỉ đơn giản đặt cược vào biến động giá Brent đơn phương.
Hầu hết các phân tích chỉ xem xét biểu đồ giá dầu hoặc giải thích các chính sách của ngân hàng trung ương một cách tách biệt mà không thấy được những thay đổi trong lưu thông cuối cùng được truyền tải như thế nào cùng với lạm phát đến nợ có chủ quyền, tỷ giá hối đoái và thị trường chứng khoán.
Theo dõi tín hiệu và mô phỏng kịch bản
Việc xác minh sự phục hồi của chuỗi cung ứng không nên chỉ dựa vào giá dầu thô Brent; ba tín hiệu có mức độ ưu tiên cao hơn cần được xem xét: giá cước vận chuyển tàu chở dầu toàn cầu giảm liên tục, thu hẹp chênh lệch giá dầu thô giữa các khu vực và ổn định khối lượng chế biến của các nhà máy lọc dầu ở châu Á. Chỉ khi cả ba đều được xác nhận, nó mới có thể thể hiện sự phục hồi đáng kể của hệ thống giao thông.
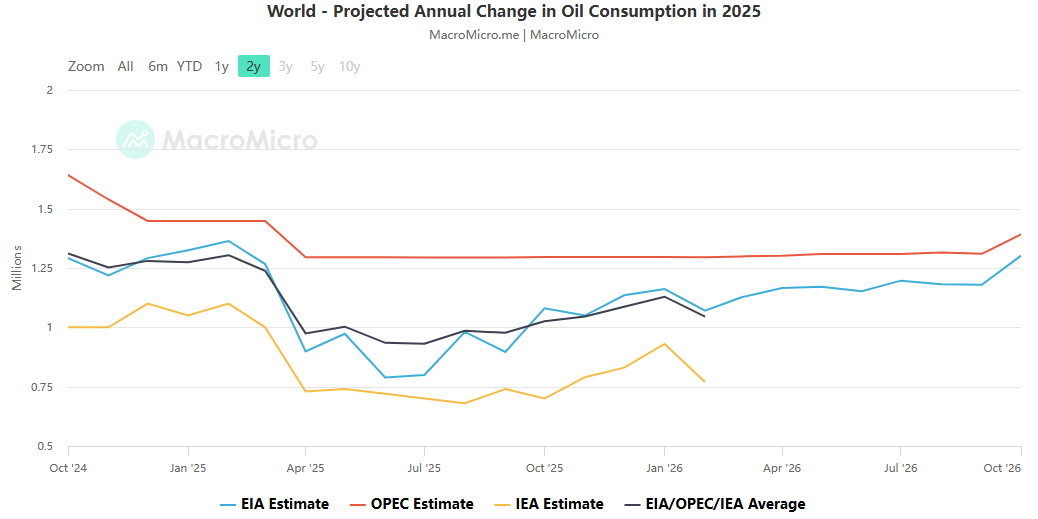
- Kịch bản cơ bản – Xung đột vẫn bế tắc, chi phí vận chuyển dao động ở mức cao, hàng tồn kho khó phục hồi nhanh chóng và giá dầu vẫn ở mức cao. Lạm phát năng lượng vẫn còn khó khăn, Cục Dự trữ Liên bang giữ nguyên lựa chọn tăng lãi suất trong năm nay, Ngân hàng Trung ương Châu Âu duy trì lập trường thắt chặt và phần bù rủi ro đối với nợ chính phủ của khu vực Eurozone tiếp tục chịu áp lực.
- Kịch bản rủi ro tăng giá: Các cuộc tấn công gia tăng vào các cơ sở ở Trung Đông và sự gián đoạn hơn nữa trong hoạt động vận chuyển có thể đẩy giá dầu lên mức 130 USD. Sự phục hồi toàn diện của lạm phát nhập khẩu có thể buộc các ngân hàng trung ương ở Mỹ và châu Âu thắt chặt chính sách tiền tệ hơn nữa, dẫn đến lợi suất dài hạn toàn cầu cao hơn, khuếch đại rủi ro vòng xoáy nợ ở các quốc gia như Pháp và gây ra sự điều chỉnh mang tính hệ thống đối với tài sản rủi ro.
- Kịch bản phục hồi – Xung đột địa chính trị giảm bớt, các tuyến vận chuyển tiếp tục, giá cước vận chuyển giảm nhanh và hoạt động của nhà máy lọc dầu phục hồi. Áp lực lạm phát năng lượng giảm bớt, áp lực thắt chặt từ các ngân hàng trung ương Mỹ và châu Âu giảm nhẹ và thị trường trái phiếu toàn cầu có cơ hội phục hồi.
Những rủi ro thực sự trên thị trường dầu thô không còn giới hạn ở việc sản xuất mỏ dầu nữa. Tổn thất về hậu cần, thiếu hàng tồn kho và định giá quyền chọn địa chính trị đều góp phần vào sự lan rộng ra bên ngoài, ảnh hưởng sâu sắc đến chính sách của ngân hàng trung ương, sự ổn định nợ có chủ quyền và định giá tài sản toàn cầu.
 Vietnamese
 English
 Chinese
 Hindi
 Japanese
 Thai
 Korean