कच्चा तेल आंतरिक रूप से वैश्विक वृहद परिदृश्य से जुड़ा हुआ है, जो तीन प्रमुख कारकों द्वारा समर्थित है: परिवहन घाटा, कम भंडार, और भूराजनीतिक वैकल्पिकता
- 26 अक्टूबर, 2026
- के द्वारा प्रकाशित किया गया: ऐस मार्केट्स
- वर्ग: वित्तीय समाचार
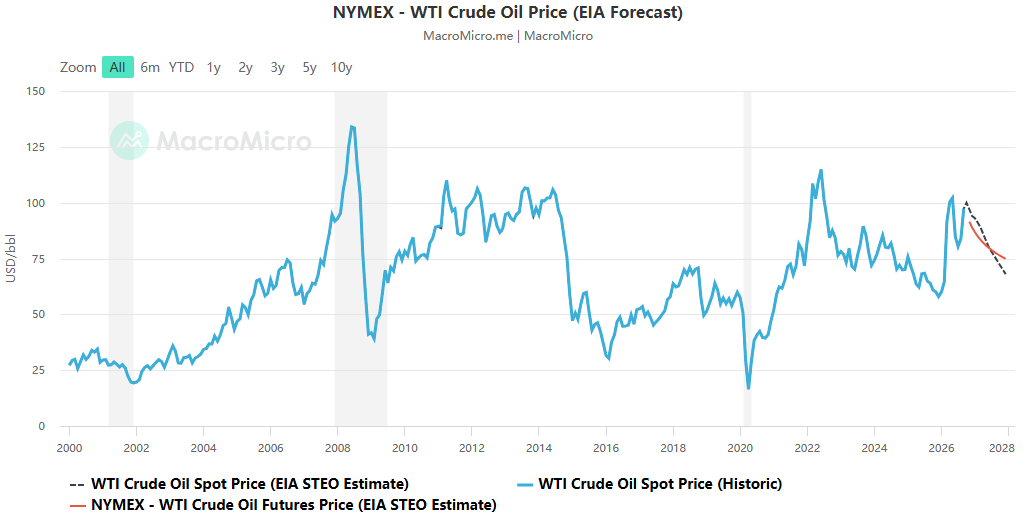
निर्यात युद्ध-पूर्व स्तर के 90% से अधिक पर पहुँच गया है, फिर भी ब्रेंट कच्चा तेल अभी भी 108 डॉलर के करीब है। इस विरोधाभास का उत्तर तेल क्षेत्र के उत्पादन में नहीं है, बल्कि परिवहन प्रणाली की अक्षमताओं, घटते इन्वेंट्री बफ़र्स और भू-राजनीतिक जोखिम मूल्य निर्धारण की ट्रिपल प्रतिध्वनि में है। कच्चे तेल के बाजार से झटके बाहर की ओर फैल रहे हैं, जो अमेरिका और यूरोपीय मुद्रास्फीति, केंद्रीय बैंक के फैसले और संप्रभु ऋण अस्थिरता को जोड़ने वाला अंतर्निहित चर बन रहे हैं; वस्तुओं और व्यापक अर्थशास्त्र को अलग-अलग करके देखने से अनिवार्य रूप से पक्षपातपूर्ण निर्णय होंगे।
माल ढुलाई दरों में संरचनात्मक वृद्धि: कुल क्षमता अधिशेष, प्रभावी क्षमता एक कठोर बाधा बन जाती है।
माल ढुलाई दरों में वृद्धि होर्मुज जलडमरूमध्य से एकमुश्त जोखिम प्रीमियम नहीं है, बल्कि पांच कारकों का परिणाम है: जलडमरूमध्य से गुजरने के लिए लगभग $7 प्रति बैरल का युद्ध जोखिम प्रीमियम, जहाज से जहाज परिवहन के लिए $4 प्रति बैरल, समुद्री ईंधन लागत के लिए $4 प्रति बैरल, अकुशल मार्ग परिवर्तन के लिए $3 प्रति बैरल, और ईरान के लिए उपलब्ध टैंकरों में कमी के लिए $2 प्रति बैरल। कच्चे तेल के परिवहन की वैश्विक औसत लागत एक साल पहले 3 डॉलर प्रति बैरल से बढ़कर 20 डॉलर से अधिक हो गई है, प्रमुख मध्य पूर्वी मार्ग 35 डॉलर प्रति बैरल से अधिक हो गए हैं।
सबसे हैरान करने वाला पहलू यह है कि लगभग आधे बहुत बड़े कच्चे माल वाहक (वीएलसीसी) खाली हैं, फिर भी माल ढुलाई दरें बढ़ रही हैं। मूल कारण बेड़े की क्षमता में बेमेल है - ताइवान जलडमरूमध्य में जोखिमों से बचने के लिए, बड़ी संख्या में टैंकरों को माल को जहाज से जहाज में स्थानांतरित करने के लिए मजबूर किया जाता है, जिससे वीएलसीसी के लिए राउंड-ट्रिप चक्र 10 दिनों से 23 दिनों तक बढ़ जाता है। हालांकि जहाजों की कुल संख्या में कमी नहीं हुई है, रिफाइनरी खरीद पर तुरंत प्रतिक्रिया देने की प्रभावी शिपिंग क्षमता काफी कम हो गई है, और मूल्य वृद्धि पहले ही मध्य पूर्व के बाहर के मार्गों तक फैल चुकी है। व्यापक आर्थिक साक्ष्य इसकी पुष्टि करते हैं: भले ही उत्पादक क्षेत्रों से आपूर्ति ठीक हो जाए, वितरण लागत में कठोर वृद्धि अभी भी वैश्विक स्तर पर आयातित मुद्रास्फीति के लिए मंजिल बढ़ाएगी। यह अमेरिका और यूरोप में लगातार मुद्रास्फीति का एक प्रमुख स्रोत है, और फेडरल रिजर्व और यूरोपीय सेंट्रल बैंक पर बढ़ते दबाव को भी बढ़ाता है।
निर्यात में सुधार और कीमत में उलटफेर: कीमतों में आपूर्ति के संचरण में बाधा डालने वाले तीन गतिरोध
- सबसे पहले, लॉजिस्टिक्स में व्यवधान के कारण कठोर लागत आती है। नियमित शिपिंग मार्ग बहाल नहीं किए गए हैं, और कच्चा तेल परिसंचरण के लिए पाइपलाइनों, नौका ट्रांसशिपमेंट और छाया बेड़े पर निर्भर है। सऊदी अरब की पूर्व-पश्चिम तेल पाइपलाइन और तेल क्षेत्र सुविधाओं पर चल रहे हमलों के साथ, जोखिम प्रीमियम को जल्दी से साफ़ नहीं किया जा सकता है।
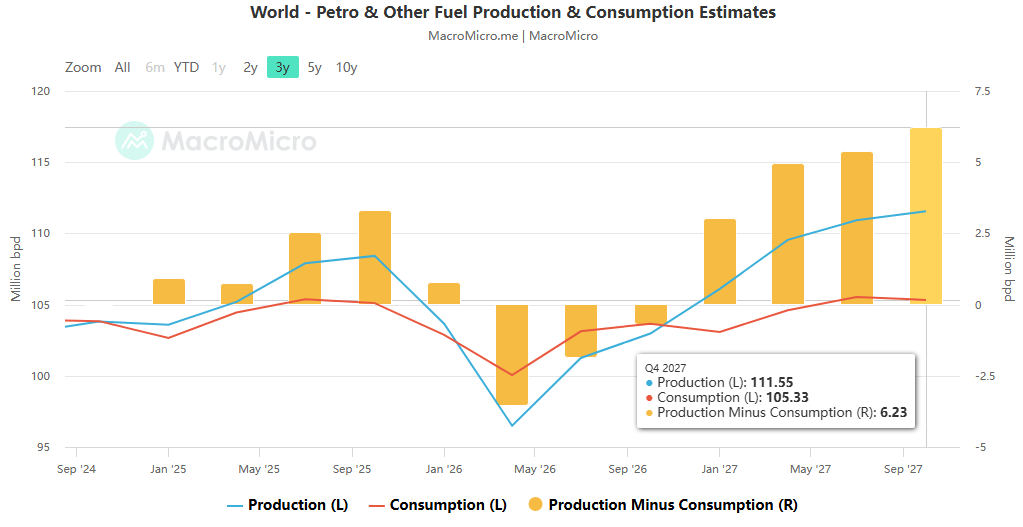
- दूसरा, बेहद कम इन्वेंट्री मूल्य अस्थिरता को बढ़ाती है। अमेरिकी वाणिज्यिक कच्चे तेल की सूची में लगातार तीन हफ्तों से गिरावट आई है, और ओईसीडी तेल भंडार कई वर्षों के निचले स्तर पर हैं, जिससे बफर प्रभावी रूप से कम हो रहा है। यहां तक कि 5 से 10 मिलियन बैरल की साप्ताहिक गड़बड़ी भी तेल की कीमत में उतार-चढ़ाव को कई गुना बढ़ा सकती है; यह यूरोप में कम प्राकृतिक गैस भंडार के समान तर्क पर आधारित है।
- तीसरा, भू-राजनीतिक झटके तत्काल प्रभाव से विकल्प-आधारित मूल्य निर्धारण की ओर स्थानांतरित हो गए हैं। बाजार अमेरिकी मध्यावधि चुनावों के बाद और अधिक वृद्धि की संभावना पर भी विचार कर रहा है, साथ ही राजनयिक कर्मियों की निकासी जैसी घटनाओं से जोखिम की उम्मीदों को मजबूत किया जा रहा है और तेल की कीमतों के लिए एक ठोस आधार तैयार किया जा रहा है।
संस्थागत परिदृश्यों में विचलन चरम पर पहुंच गया है: यदि संघर्ष कम होता है और बातचीत शुरू होती है, तो ब्रेंट क्रूड 2027 में 74 डॉलर प्रति बैरल तक गिर सकता है; यदि संघर्ष पूरे वर्ष जारी रहता है, तो इसकी गति 130 डॉलर प्रति बैरल तक पहुंचने की है।
बेंचमार्क तेल की कीमतों को अंतिम उपयोगकर्ता की कीमतों से अलग करना: रिफाइनिंग क्षेत्र में मुद्रास्फीति के झटके का दूसरा दौर
ब्रेंट क्रूड में गिरावट अंतिम-उपयोग ऊर्जा लागत में कमी के बराबर नहीं है। जब तक परिवहन और रिफाइनिंग लागत ऊंची रहेगी, मुद्रास्फीति का दबाव बना रहेगा। एशियाई रिफाइनरियां लंबी दूरी के कच्चे तेल के आयात पर बहुत अधिक निर्भर हैं और उनकी सुविधाएं विशिष्ट प्रकार के तेल के लिए डिज़ाइन की गई हैं। विभिन्न प्रकार के तेल पर स्विच करने से परिष्कृत उत्पाद की पैदावार कम हो जाएगी; उच्च माल ढुलाई लागत के साथ, वैकल्पिक स्रोत लागत प्रभावी नहीं हो सकते हैं। यूरोपीय रिफाइनरियों ने पहले ही सक्रिय रूप से प्रसंस्करण मात्रा कम कर दी है, और एशियाई रिफाइनिंग सुविधाएं अपने ब्रेक-ईवन बिंदु के करीब हैं। यह एक नकारात्मक श्रृंखला बनाता है: उच्च परिवहन लागत → रिफाइनरियां सक्रिय रूप से क्षमता कम कर रही हैं → परिष्कृत उत्पाद की कीमतें प्रवृत्ति के विपरीत बढ़ रही हैं, जिसके परिणामस्वरूप एक गलत संरेखण होता है जहां कच्चे तेल उत्पादकों का मुनाफा माल ढुलाई लागत से कम हो जाता है जबकि अंतिम उपयोग की कीमतें ऊंची रहती हैं। यह यूरोप में प्राकृतिक गैस-बिजली के ट्रांसमिशन तर्क के अनुरूप है: अपस्ट्रीम बेंचमार्क कीमतें केवल शुरुआती बिंदु हैं; लॉजिस्टिक्स और प्रसंस्करण से द्वितीयक झटके उत्पन्न होंगे।
क्रॉस-मार्केट लिंकेज: कच्चे तेल के झटके पूरी व्यापक आर्थिक श्रृंखला को जोड़ते हैं
- अमेरिका के लिए, बढ़ती माल ढुलाई लागत रिफाइंड तेल की कीमतों को बढ़ा रही है और मुद्रास्फीति की चिपचिपाहट को बढ़ा रही है, जिससे फेडरल रिजर्व द्वारा ब्याज दरों में लगातार बढ़ोतरी की संभावना बढ़ रही है। एक ठंडा एआई पूंजी चक्र जिससे मांग में कमी आएगी, आंशिक रूप से इसकी भरपाई कर सकता है, लेकिन दोनों ताकतें विपरीत दिशाओं में खींच रही हैं, जिससे फेड दुविधा में है। यदि तेल की कीमतें फिर से बढ़ती हैं, तो एआई ट्रेडिंग में गिरावट भी मुद्रास्फीति के दबाव को पूरी तरह से कम नहीं कर पाएगी, और अमेरिकी ट्रेजरी पैदावार को नए सिरे से दबाव का सामना करना पड़ेगा।
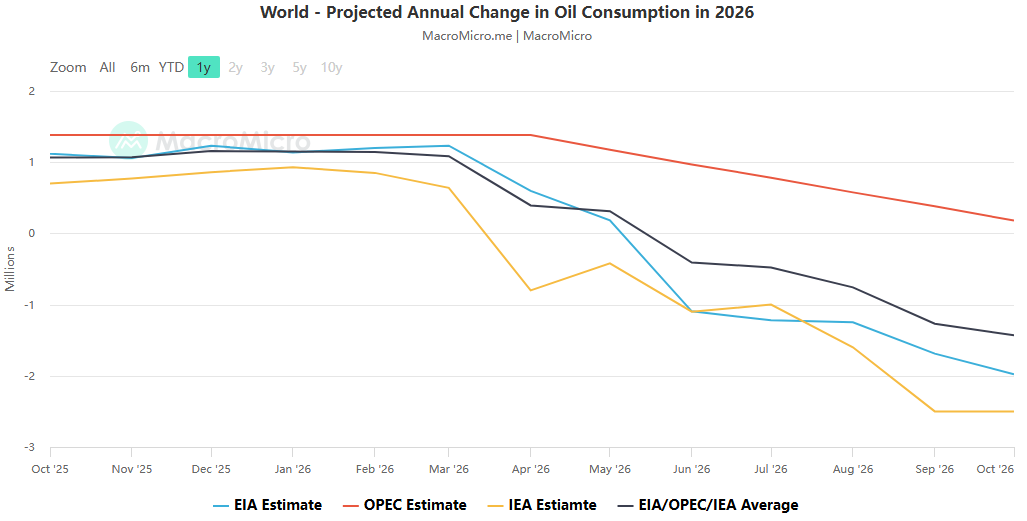
- यूरोज़ोन के लिए, परिष्कृत तेल और प्राकृतिक गैस से दोहरे ऊर्जा झटके ने समग्र मुद्रास्फीति को बढ़ा दिया है, जिससे यूरोपीय सेंट्रल बैंक को सख्त मौद्रिक नीति बनाए रखने के लिए मजबूर होना पड़ा है। लगातार उच्च ब्याज दरों ने फ्रांस जैसे अत्यधिक ऋणग्रस्त देशों पर पुनर्वित्त दबाव बढ़ा दिया है, जिससे संप्रभु ऋण फैलने का जोखिम बढ़ गया है। ऊर्जा मुद्रास्फीति और राजकोषीय कमजोरी ने दोतरफा नकारात्मक फीडबैक लूप तैयार किया है।
- परिसंपत्ति मूल्य निर्धारण के लिए, परिवहन लागत अंतर-क्षेत्रीय कच्चे तेल के मूल्य प्रसार को नया आकार दे रही है, ब्रेंट-डब्ल्यूटीआई प्रसार $ 14 प्रति बैरल तक बढ़ रहा है, जो सामान्य $ 5 से कहीं अधिक है। व्यापारिक अवसर केवल एकतरफा ब्रेंट मूल्य आंदोलनों पर दांव लगाने के बजाय, क्षेत्रों और वस्तुओं के बीच सापेक्ष मध्यस्थता से उत्पन्न हो रहे हैं।
अधिकांश विश्लेषण केवल तेल मूल्य चार्ट को देखते हैं या केंद्रीय बैंक नीतियों की अलग से व्याख्या करते हैं, यह देखने में विफल रहते हैं कि परिसंचरण अंत में परिवर्तन मुद्रास्फीति के साथ-साथ संप्रभु ऋण, विनिमय दरों और इक्विटी बाजारों में कैसे प्रसारित होते हैं।
ट्रैकिंग सिग्नल और परिदृश्य सिमुलेशन
आपूर्ति शृंखला में सुधार की पुष्टि केवल ब्रेंट कच्चे तेल की कीमतों पर निर्भर नहीं होनी चाहिए; तीन उच्च-प्राथमिकता वाले संकेतों पर विचार किया जाना चाहिए: वैश्विक टैंकर माल ढुलाई दरों में निरंतर गिरावट, अंतर-क्षेत्रीय कच्चे तेल की कीमत में कमी, और एशियाई रिफाइनरी प्रसंस्करण मात्रा का स्थिरीकरण। केवल जब इन तीनों की पुष्टि हो जाती है तो यह परिवहन प्रणाली में पर्याप्त सुधार का प्रतिनिधित्व कर सकता है।
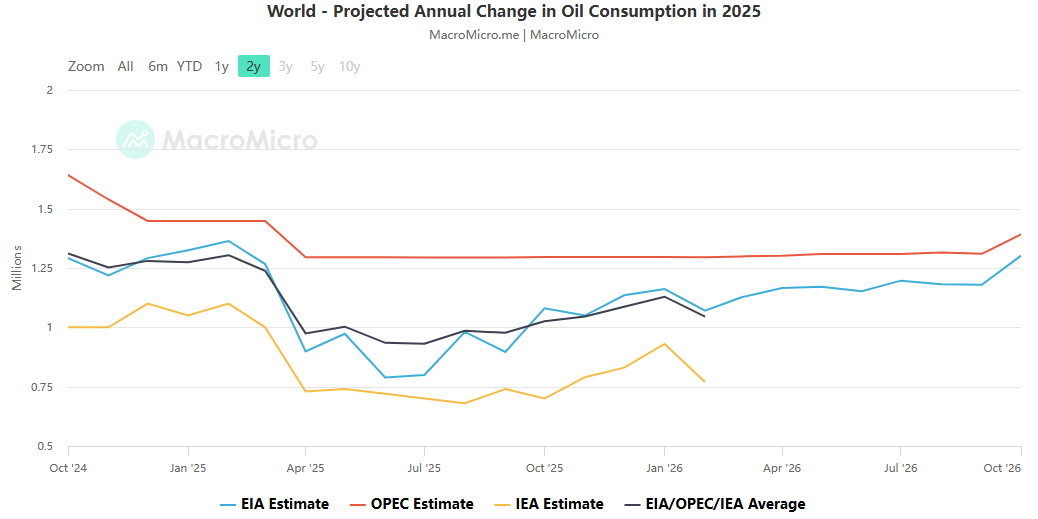
- बेसलाइन परिदृश्य - संघर्ष गतिरोध बना हुआ है, शिपिंग लागत उच्च स्तर पर उतार-चढ़ाव कर रही है, इन्वेंट्री जल्दी से पुनर्निर्माण के लिए संघर्ष कर रही है, और तेल की कीमतें उच्च सीमा में बनी हुई हैं। ऊर्जा मुद्रास्फीति स्थिर बनी हुई है, फेडरल रिजर्व ने इस वर्ष ब्याज दरें बढ़ाने का विकल्प बरकरार रखा है, यूरोपीय सेंट्रल बैंक ने सख्त रुख बनाए रखा है, और यूरोजोन संप्रभु ऋण पर जोखिम प्रीमियम दबाव में बना हुआ है।
- उल्टा जोखिम परिदृश्य: मध्य पूर्वी सुविधाओं पर बढ़ते हमले और शिपिंग में और अधिक व्यवधान से तेल की कीमतें 130 डॉलर तक बढ़ सकती हैं। आयातित मुद्रास्फीति में पूर्ण उछाल अमेरिका और यूरोप में केंद्रीय बैंकों को मौद्रिक नीति को और सख्त करने के लिए मजबूर कर सकता है, जिससे वैश्विक दीर्घकालिक पैदावार में वृद्धि होगी, फ्रांस जैसे देशों में ऋण सर्पिल जोखिम बढ़ेगा और जोखिम परिसंपत्तियों में प्रणालीगत सुधार होगा।
- पुनर्प्राप्ति परिदृश्य - भू-राजनीतिक संघर्ष कम हो गए, शिपिंग मार्ग फिर से शुरू हो गए, माल ढुलाई दरों में तेजी से गिरावट आई और रिफाइनरी परिचालन में सुधार हुआ। ऊर्जा मुद्रास्फीति के दबाव कम हो गए हैं, अमेरिका और यूरोपीय केंद्रीय बैंकों का दबाव थोड़ा कम हो गया है, और वैश्विक बांड बाजार में सुधार की गुंजाइश बढ़ गई है।
कच्चे तेल बाजार में वास्तविक जोखिम अब तेल क्षेत्र के उत्पादन तक सीमित नहीं हैं। लॉजिस्टिक्स घाटा, इन्वेंट्री की कमी, और भू-राजनीतिक विकल्प मूल्य निर्धारण सभी बाहरी प्रसार में योगदान दे रहे हैं, जो केंद्रीय बैंक नीतियों, संप्रभु ऋण स्थिरता और वैश्विक परिसंपत्ति मूल्य निर्धारण को गहराई से प्रभावित कर रहे हैं।
 Hindi
 English
 Chinese
 Vietnamese
 Japanese
 Thai
 Korean