น้ำมันดิบมีความเชื่อมโยงภายในกับภูมิทัศน์มหภาคทั่วโลก โดยได้รับการสนับสนุนจากปัจจัยสำคัญสามประการ ได้แก่ การสูญเสียการขนส่ง สินค้าคงคลังที่ลดลง และทางเลือกทางภูมิรัฐศาสตร์
- 26 ตุลาคม 2026
- โพสต์โดย: ACE Markets
- หมวดหมู่: ข่าวการเงิน
การส่งออกฟื้นตัวขึ้นมามากกว่า 90% ของระดับก่อนสงคราม แต่น้ำมันดิบเบรนท์ยังคงอยู่ใกล้ระดับ 108 ดอลลาร์ คำตอบสำหรับความขัดแย้งนี้ไม่ได้อยู่ในการผลิตแหล่งน้ำมัน แต่อยู่ที่การสะท้อนกลับสามประการของความไร้ประสิทธิภาพของระบบการขนส่ง บัฟเฟอร์สินค้าคงคลังที่หมดลง และราคาความเสี่ยงทางภูมิรัฐศาสตร์ แรงกระแทกจากตลาดน้ำมันดิบกำลังแผ่กระจายออกไป กลายเป็นตัวแปรสำคัญที่เชื่อมโยงกับอัตราเงินเฟ้อของสหรัฐฯ และยุโรป การตัดสินใจของธนาคารกลาง และความผันผวนของหนี้สาธารณะ การดูสินค้าโภคภัณฑ์และเศรษฐศาสตร์มหภาคแยกกันย่อมนำไปสู่การตัดสินที่มีอคติอย่างหลีกเลี่ยงไม่ได้
อัตราค่าระวางที่เพิ่มขึ้นทางโครงสร้าง: กำลังการผลิตส่วนเกิน กำลังการผลิตที่มีประสิทธิภาพกลายเป็นคอขวดที่เข้มงวด
อัตราค่าระวางที่เพิ่มขึ้นไม่ใช่ความเสี่ยงที่เกิดขึ้นครั้งเดียวจากช่องแคบฮอร์มุซ แต่เป็นผลจากปัจจัยห้าประการ ได้แก่ ค่าความเสี่ยงสงครามประมาณ 7 ดอลลาร์ต่อบาร์เรลสำหรับการขนส่งผ่านช่องแคบ 4 ดอลลาร์ต่อบาร์เรลสำหรับการขนส่งระหว่างเรือถึงเรือ 4 ดอลลาร์ต่อบาร์เรลสำหรับต้นทุนเชื้อเพลิงทางทะเล 3 ดอลลาร์ต่อบาร์เรลสำหรับการเปลี่ยนเส้นทางที่ไม่มีประสิทธิภาพ และ 2 ดอลลาร์ต่อบาร์เรลสำหรับการลดจำนวนเรือบรรทุกน้ำมันที่มีอยู่สำหรับอิหร่าน ต้นทุนการขนส่งน้ำมันดิบโดยเฉลี่ยทั่วโลกเพิ่มขึ้นจาก 3 ดอลลาร์ต่อบาร์เรลในปีที่แล้วเป็นมากกว่า 20 ดอลลาร์ โดยเส้นทางสำคัญในตะวันออกกลางเกิน 35 ดอลลาร์ต่อบาร์เรล
ด้านที่น่างงที่สุดคือเกือบครึ่งหนึ่งของผู้ให้บริการน้ำมันดิบรายใหญ่ (VLCC) นั้นว่างเปล่า แต่อัตราค่าระวางเรือยังคงเพิ่มสูงขึ้นอย่างต่อเนื่อง สาเหตุหลักคือความจุกองเรือไม่ตรงกัน เพื่อหลีกเลี่ยงความเสี่ยงในช่องแคบไต้หวัน เรือบรรทุกน้ำมันจำนวนมากถูกบังคับให้ขนส่งสินค้าแบบเรือต่อเรือ ส่งผลให้รอบการเดินทางไปกลับสำหรับ VLCC จาก 10 วันเป็น 23 วัน แม้ว่าจำนวนเรือทั้งหมดจะไม่ลดลง แต่ความสามารถในการขนส่งที่มีประสิทธิภาพในการตอบสนองต่อการซื้อโรงกลั่นก็ลดลงอย่างมาก และราคาที่เพิ่มขึ้นได้แพร่กระจายไปยังเส้นทางนอกตะวันออกกลางแล้ว หลักฐานทางเศรษฐศาสตร์มหภาคยืนยันสิ่งนี้: แม้ว่าอุปทานจากภูมิภาคการผลิตฟื้นตัว แต่ต้นทุนการจัดจำหน่ายที่เพิ่มขึ้นอย่างเข้มงวดจะยังคงเพิ่มอัตราเงินเฟ้อนำเข้าทั่วโลก นี่เป็นสาเหตุสำคัญของอัตราเงินเฟ้ออย่างต่อเนื่องในสหรัฐอเมริกาและยุโรป และยังเพิ่มแรงกดดันต่อธนาคารกลางสหรัฐและธนาคารกลางยุโรปให้รุนแรงขึ้นอีกด้วย
การฟื้นตัวของการส่งออกและการกลับตัวของราคา: การหยุดชะงัก 3 ประการที่ขัดขวางการส่งอุปทานไปยังราคา
- ประการแรก การเปลี่ยนเส้นทางในการขนส่งทำให้เกิดต้นทุนที่เข้มงวด เส้นทางเดินเรือตามปกติยังไม่ได้รับการฟื้นฟู และน้ำมันดิบต้องอาศัยท่อส่ง การขนถ่ายเรือข้ามฟาก และกองเรือเงาในการหมุนเวียน เมื่อประกอบกับการโจมตีท่อส่งน้ำมันและแหล่งน้ำมันตะวันออก-ตะวันตกของซาอุดีอาระเบียอย่างต่อเนื่อง ความเสี่ยงระดับพรีเมี่ยมจึงไม่สามารถเคลียร์ได้อย่างรวดเร็ว
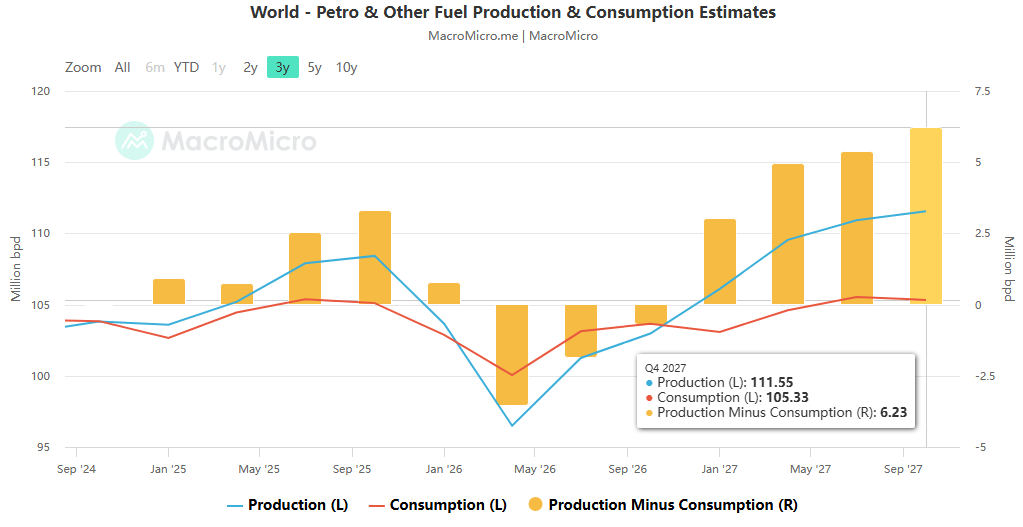
- ประการที่สอง สินค้าคงเหลือที่ต่ำมากจะขยายความผันผวนของราคา สินค้าคงคลังน้ำมันดิบเชิงพาณิชย์ของสหรัฐฯ ลดลงเป็นเวลาสามสัปดาห์ติดต่อกัน และปริมาณสำรองน้ำมันของ OECD อยู่ที่ระดับต่ำสุดในรอบหลายปี ส่งผลให้บัฟเฟอร์หมดลงอย่างมีประสิทธิภาพ แม้แต่การหยุดชะงักรายสัปดาห์ที่ 5 ถึง 10 ล้านบาร์เรลก็สามารถเพิ่มความผันผวนของราคาน้ำมันได้หลายครั้ง ซึ่งใช้ตรรกะเดียวกันกับปริมาณก๊าซธรรมชาติคงเหลือในยุโรปที่ต่ำ
- ประการที่สาม การเปลี่ยนแปลงทางภูมิรัฐศาสตร์ได้เปลี่ยนจากผลกระทบทันทีไปสู่การกำหนดราคาตามตัวเลือก ตลาดกำลังกำหนดราคาความเป็นไปได้ที่จะเพิ่มขึ้นอีกภายหลังการเลือกตั้งกลางเทอมของสหรัฐฯ โดยมีเหตุการณ์ต่างๆ เช่น การอพยพบุคลากรทางการทูตที่เสริมความคาดหวังด้านความเสี่ยง และสร้างจุดยืนที่มั่นคงสำหรับราคาน้ำมัน
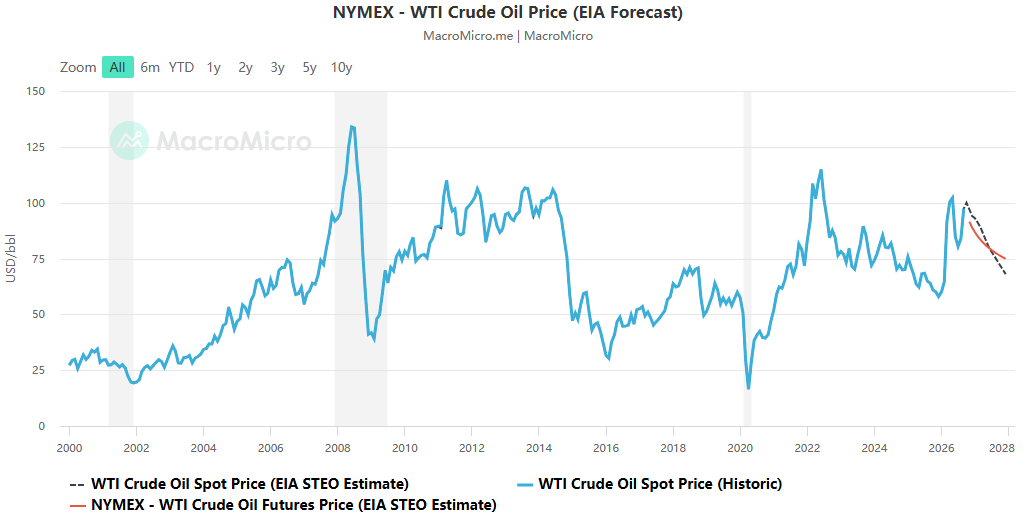
ความแตกต่างในสถานการณ์ระดับสถาบันถึงขีดสุด: หากความขัดแย้งคลี่คลายลงและการเจรจาเริ่มต้นขึ้น น้ำมันดิบเบรนท์อาจตกลงไปที่ 74 ดอลลาร์ต่อบาร์เรลในปี 2570 หากความขัดแย้งยังคงดำเนินต่อไปตลอดทั้งปี ก็จะมีโมเมนตัมที่จะแตะ 130 ดอลลาร์ต่อบาร์เรล
การแยกราคาน้ำมันมาตรฐานออกจากราคาผู้ใช้ปลายทาง: รอบที่สองของการเปลี่ยนแปลงเงินเฟ้อในภาคการกลั่น
การลดลงของน้ำมันดิบเบรนต์ไม่ได้เท่ากับการลดลงของต้นทุนพลังงานการใช้งานขั้นสุดท้าย ตราบใดที่ต้นทุนการขนส่งและการกลั่นยังคงสูง แรงกดดันด้านเงินเฟ้อก็จะยังคงมีอยู่ โรงกลั่นในเอเชียต้องพึ่งพาการนำเข้าน้ำมันดิบจากระยะไกลเป็นอย่างมาก และโรงงานของพวกเขาได้รับการออกแบบมาสำหรับน้ำมันประเภทเฉพาะ การเปลี่ยนไปใช้น้ำมันประเภทต่างๆ จะส่งผลให้ผลผลิตน้ำมันสำเร็จรูปลดลง ประกอบกับค่าขนส่งที่สูง แหล่งอื่นอาจไม่คุ้มค่า โรงกลั่นในยุโรปได้ลดปริมาณการผลิตในเชิงรุกแล้ว และโรงงานกลั่นในเอเชียก็ใกล้จะถึงจุดคุ้มทุนแล้ว สิ่งนี้ทำให้เกิดห่วงโซ่เชิงลบ: ต้นทุนการขนส่งที่สูง → โรงกลั่นกำลังลดกำลังการผลิตในเชิงรุก → ราคาผลิตภัณฑ์สำเร็จรูปที่เพิ่มขึ้นตามแนวโน้ม ส่งผลให้เกิดความไม่สอดคล้องกันที่กำไรของผู้ผลิตน้ำมันดิบถูกกัดกร่อนจากต้นทุนการขนส่งในขณะที่ราคาการใช้งานขั้นสุดท้ายยังคงสูง ซึ่งสอดคล้องกับตรรกะการส่งก๊าซธรรมชาติ-ไฟฟ้าในยุโรป: ราคามาตรฐานต้นน้ำเป็นเพียงจุดเริ่มต้นเท่านั้น ลอจิสติกส์และการประมวลผลจะทำให้เกิดการกระแทกทุติยภูมิ
การเชื่อมโยงข้ามตลาด: การเปลี่ยนแปลงของน้ำมันดิบเชื่อมโยงห่วงโซ่เศรษฐกิจมหภาคทั้งหมด
- สำหรับสหรัฐอเมริกา ค่าขนส่งที่เพิ่มขึ้นกำลังผลักดันราคาน้ำมันสำเร็จรูป และทำให้อัตราเงินเฟ้อติดขัดมากขึ้น ซึ่งเพิ่มความเป็นไปได้ที่ธนาคารกลางสหรัฐจะขึ้นอัตราดอกเบี้ยอย่างต่อเนื่อง วงจรทุนของ AI ที่เย็นลงซึ่งนำไปสู่อุปสงค์ที่ผ่อนคลายสามารถชดเชยสิ่งนี้ได้บางส่วน แต่แรงทั้งสองกำลังดึงไปในทิศทางตรงกันข้าม ส่งผลให้ Fed ตกอยู่ในภาวะที่กลืนไม่เข้าคายไม่ออก หากราคาน้ำมันพุ่งขึ้นอีกครั้ง แม้แต่การซื้อขายด้วย AI ที่ลดลงก็ไม่สามารถชดเชยแรงกดดันด้านเงินเฟ้อได้อย่างเต็มที่ และอัตราผลตอบแทนของกระทรวงการคลังสหรัฐก็จะเผชิญกับแรงกดดันที่เพิ่มขึ้นใหม่
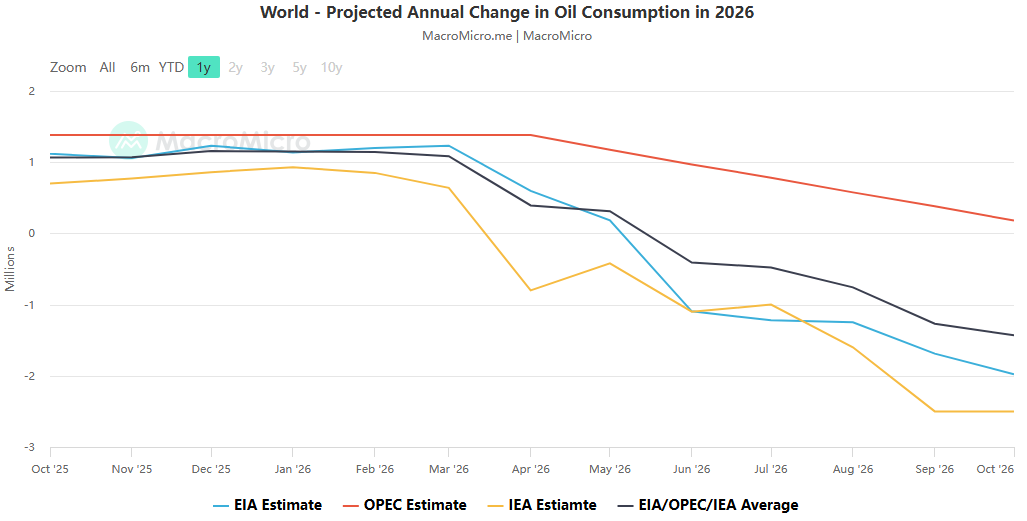
- สำหรับยูโรโซน การเปลี่ยนแปลงด้านพลังงานแบบคู่จากน้ำมันกลั่นและก๊าซธรรมชาติได้ส่งผลให้อัตราเงินเฟ้อโดยรวมสูงขึ้น ส่งผลให้ธนาคารกลางยุโรปต้องคงนโยบายการเงินที่เข้มงวดไว้ อัตราดอกเบี้ยที่สูงอย่างต่อเนื่องได้เพิ่มแรงกดดันในการรีไฟแนนซ์ในประเทศที่มีหนี้สูง เช่น ฝรั่งเศส ซึ่งเพิ่มความเสี่ยงในการแพร่กระจายหนี้สาธารณะ อัตราเงินเฟ้อด้านพลังงานและความเปราะบางทางการคลังทำให้เกิดกระแสตอบรับเชิงลบแบบสองทาง
- สำหรับการกำหนดราคาสินทรัพย์ ต้นทุนการขนส่งกำลังปรับเปลี่ยนส่วนต่างราคาน้ำมันดิบข้ามภูมิภาค โดยส่วนต่างของ Brent-WTI เพิ่มขึ้นเป็น 14 ดอลลาร์ต่อบาร์เรล ซึ่งสูงกว่าปกติ 5 ดอลลาร์มาก โอกาสในการซื้อขายเกิดขึ้นมากขึ้นจากการเก็งกำไรที่สัมพันธ์กันระหว่างภูมิภาคและสินค้าโภคภัณฑ์ แทนที่จะเป็นเพียงการเดิมพันกับการเคลื่อนไหวของราคา Brent เพียงฝ่ายเดียว
การวิเคราะห์ส่วนใหญ่จะพิจารณาเฉพาะแผนภูมิราคาน้ำมันหรือตีความนโยบายของธนาคารกลางแบบแยกส่วน โดยไม่ได้เห็นว่าการเปลี่ยนแปลงในการหมุนเวียนส่งผ่านพร้อมกับอัตราเงินเฟ้อไปยังหนี้อธิปไตย อัตราแลกเปลี่ยน และตลาดตราสารทุนอย่างไร
สัญญาณการติดตามและการจำลองสถานการณ์
การตรวจสอบการฟื้นตัวของห่วงโซ่อุปทานไม่ควรขึ้นอยู่กับราคาน้ำมันดิบเบรนท์เพียงอย่างเดียวเท่านั้น ควรพิจารณาสัญญาณที่มีลำดับความสำคัญสูงกว่าสามสัญญาณ ได้แก่ การลดลงอย่างต่อเนื่องของอัตราค่าระวางเรือบรรทุกน้ำมันทั่วโลก ส่วนต่างราคาน้ำมันดิบระหว่างภูมิภาคที่แคบลง และการรักษาเสถียรภาพของปริมาณการประมวลผลโรงกลั่นในเอเชีย เมื่อทั้งสามได้รับการยืนยันแล้วเท่านั้นจึงจะสามารถแสดงถึงการฟื้นตัวของระบบขนส่งที่สำคัญ
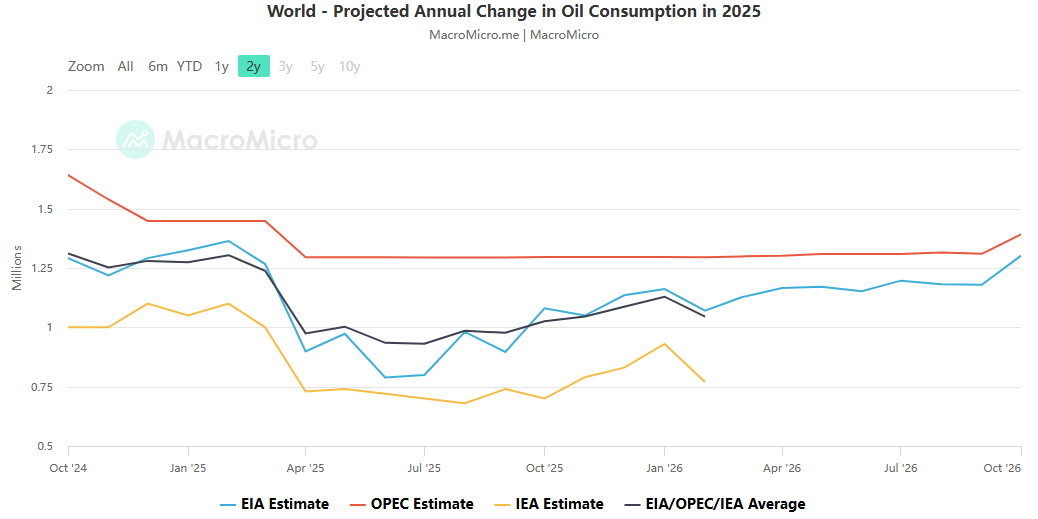
- สถานการณ์พื้นฐาน – ความขัดแย้งยังคงติดอยู่ทางตัน ต้นทุนการขนส่งมีความผันผวนในระดับสูง สินค้าคงคลังต้องดิ้นรนเพื่อสร้างใหม่อย่างรวดเร็ว และราคาน้ำมันยังคงอยู่ในระดับสูง อัตราเงินเฟ้อด้านพลังงานยังคงเหนียวแน่น ธนาคารกลางสหรัฐฯ ยังคงมีทางเลือกในการปรับขึ้นอัตราดอกเบี้ยในปีนี้ ธนาคารกลางยุโรปยังคงมีจุดยืนที่เข้มงวด และค่าความเสี่ยงพิเศษของหนี้อธิปไตยของยูโรโซนยังคงอยู่ภายใต้แรงกดดัน
- สถานการณ์ความเสี่ยงกลับหัว: การโจมตีโรงงานในตะวันออกกลางที่เพิ่มขึ้น และการหยุดชะงักในการขนส่งเพิ่มเติมอาจส่งผลให้ราคาน้ำมันพุ่งขึ้นไปถึง 130 ดอลลาร์ อัตราเงินเฟ้อนำเข้าที่ฟื้นตัวเต็มที่อาจบีบให้ธนาคารกลางในสหรัฐฯ และยุโรปต้องเข้มงวดนโยบายการเงินต่อไป ซึ่งนำไปสู่อัตราผลตอบแทนระยะยาวทั่วโลกที่สูงขึ้น ขยายความเสี่ยงของหนี้ในประเทศต่างๆ เช่น ฝรั่งเศส และก่อให้เกิดการแก้ไขอย่างเป็นระบบในสินทรัพย์เสี่ยง
- สถานการณ์การฟื้นตัว – ความขัดแย้งทางภูมิรัฐศาสตร์ผ่อนคลายลง เส้นทางการขนส่งกลับมาทำงานอีกครั้ง อัตราค่าระวางเรือลดลงอย่างรวดเร็ว และการดำเนินงานของโรงกลั่นฟื้นตัว แรงกดดันด้านเงินเฟ้อด้านพลังงานบรรเทาลง แรงกดดันที่ตึงเครียดจากธนาคารกลางสหรัฐฯ และยุโรปผ่อนคลายลงเล็กน้อย และตลาดตราสารหนี้ทั่วโลกก็มีพื้นที่สำหรับการฟื้นตัวมากขึ้น
ความเสี่ยงที่แท้จริงในตลาดน้ำมันดิบไม่ได้จำกัดอยู่ที่การผลิตแหล่งน้ำมันอีกต่อไป การสูญเสียด้านลอจิสติกส์ การขาดแคลนสินค้าคงคลัง และการกำหนดราคาทางเลือกทางภูมิรัฐศาสตร์ ล้วนมีส่วนทำให้เกิดการแพร่กระจายภายนอก ซึ่งมีอิทธิพลอย่างมากต่อนโยบายของธนาคารกลาง เสถียรภาพหนี้สาธารณะ และราคาสินทรัพย์ทั่วโลก
 Thai
 English
 Chinese
 Vietnamese
 Hindi
 Japanese
 Korean