อัตราเงินเฟ้อกำลังเร่งตัวขึ้นอีกครั้ง และ Federal Reserve กำลังพัวพันกับ "การถกเถียงเรื่องขนาด" ในเดือนธันวาคม ในขณะที่ตลาดได้เปลี่ยนมาใช้ "การกำหนดราคาตามเส้นทาง" แล้ว
- พฤศจิกายน 11, 2026
- โพสต์โดย: ACE Markets
- หมวดหมู่: ข่าวการเงิน
หลังจากการประกาศ CPI เดือนตุลาคม เจ้าหน้าที่ธนาคารกลางสหรัฐได้ออกแถลงการณ์ที่มุ่งร้าย และอัตราผลตอบแทนพันธบัตรรัฐบาลอายุ 2 ปีพุ่งขึ้น 19 จุดในวันเดียว การเล่าเรื่องของตลาดเปลี่ยนอย่างรวดเร็วจาก "ว่าจะขึ้นอัตราดอกเบี้ย" เป็น "เร็วแค่ไหน" หลังจากที่ ACE Markets ได้อ้างอิงข้อมูลสี่ชุด ได้แก่ ข้อมูลเงินเฟ้ออย่างเป็นทางการ คำแถลงก่อนหน้าของเจ้าหน้าที่ ราคาอัตราดอกเบี้ยล่วงหน้า และรายละเอียดของเศรษฐกิจที่แท้จริง สรุปได้ว่านี่ไม่ใช่เรื่องน่าประหลาดใจของข้อมูลธรรมดา ๆ แต่เป็นผลกระทบที่แม่นยำต่อเกณฑ์นโยบายที่กำหนดโดยเจ้าหน้าที่ ความขัดแย้งที่แท้จริงไม่ได้อยู่ที่ทิศทาง แต่อยู่ในเส้นทาง ไม่ว่าจะเป็นการเพิ่มจุดพื้นฐาน 50 จุดเดียวหรือการเพิ่มจุดพื้นฐาน 25 จุดติดต่อกัน ความไม่สอดคล้องกันระหว่างการกำหนดราคาในตลาดและแถลงการณ์อย่างเป็นทางการเผยให้เห็นปัญหาที่ยากที่สุดที่ Fed กำลังเผชิญอยู่ในปัจจุบัน ได้แก่ ความน่าเชื่อถือของนโยบาย เงื่อนไขทางการเงิน และการแพร่กระจายของอัตราเงินเฟ้อ ไม่สามารถแก้ไขพร้อมกันได้อีกต่อไป การดูเฉพาะการอ่าน CPI หรือการมุ่งเน้นไปที่แถลงการณ์อย่างเป็นทางการเพียงอย่างเดียวไม่สามารถเข้าใจตรรกะการกำหนดราคานี้ได้อย่างสมบูรณ์
ตัวเลข 3.7% ไม่ใช่อุบัติเหตุ แต่เป็นตัวเลขที่ตั้งไว้ล่วงหน้า
จุดตัดกันที่สำคัญที่สุดระหว่างแหล่งที่มาทั้งสองคือความบังเอิญของจังหวะเวลาสามารถตีความได้ว่าเป็นสาเหตุ โดย Waller กำหนดมาตรฐานที่ชัดเจนในลอนดอนไม่กี่ชั่วโมงก่อนที่จะมีการประกาศ CPI หาก CPI หลักเพิ่มขึ้นประมาณ 0.3% ต่อเดือน ก็ควรพิจารณาการปรับขึ้นอัตราคะแนนพื้นฐาน 50 ครั้งเดียวในเดือนธันวาคม ข้อมูลที่เผยแพร่ในชั่วโมงต่อมานั้นตรงกับเกณฑ์นั้น
- ดัชนี CPI โดยรวมในเดือนตุลาคมลดลง 0.4% ไตรมาสต่อไตรมาส (เทียบกับ 0.6% ในเดือนกันยายน) โดยการลดลงส่วนใหญ่ได้รับแรงหนุนจากองค์ประกอบด้านพลังงาน
- Core CPI เพิ่มขึ้น 0.3% เมื่อเทียบเป็นรายเดือน โดยคงอัตราการเติบโตนี้เป็นเดือนที่สามติดต่อกัน ในขณะที่ตลาดคาดว่าจะลดลงเหลือ 0.2%
- ดัชนี CPI หลัก ไม่รวมอาหารและพลังงาน เพิ่มขึ้นเป็นอัตราต่อปีที่ 3.7% ในช่วง 3 เดือนสิ้นสุดในเดือนกรกฎาคม เทียบกับเพียง 1.6% จากช่วงเดียวกันของปีที่แล้ว
- Inflation Insights ประมาณการว่า PCE หลักในเดือนตุลาคมอาจเพิ่มขึ้น 0.34% เมื่อเทียบเป็นรายเดือน หรือประมาณ 4% ต่อปี ซึ่งเร็วกว่าเดือนก่อน
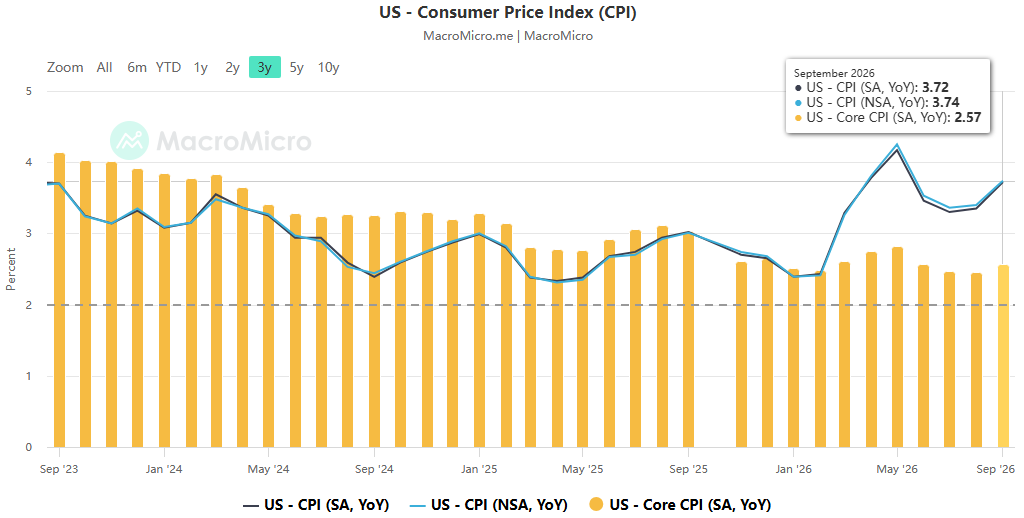
ACE Markets ชี้ให้เห็นว่าความสำคัญของข้อมูลนี้ไม่ได้อยู่ที่ "เกินความคาดหมายอีกครั้ง" แต่อยู่ในการตรวจสอบความมุ่งมั่นของเจ้าหน้าที่ก่อนหน้านี้ Waller เปิดเผยเงื่อนไขของ "0.3% หรือ 50 คะแนนพื้นฐาน" ต่อสาธารณะ Logan สนับสนุนอย่างน้อยอีก 50 คะแนนพื้นฐาน โดยมีอัตราการก้าวเร็วกว่าในฤดูใบไม้ร่วง และ Schmid รักษาระดับ 3.75%-4% ได้อย่างมีประสิทธิภาพ เมื่อความน่าเชื่อถือของนโยบายเชื่อมโยงกับเกณฑ์ข้อมูลเฉพาะอย่างเปิดเผย อัตราข้อผิดพลาดจะถูกบีบอัดจนใกล้ศูนย์ นี่คือเหตุผลที่แท้จริงที่ทำให้ข้อถกเถียงเพิ่มขึ้นอย่างกะทันหันในเดือนธันวาคม ไม่ใช่เปอร์เซ็นต์ที่เป็นเศษส่วนของข้อมูล นอกจากนี้ ควรสังเกตด้วยว่าฉันทามติภายในไม่ใช่แบบเสาหิน: Paulson ยังคงสนับสนุนการเข้มงวดขึ้นอย่างค่อยเป็นค่อยไป โดยเชื่อว่าควรเร่งให้เร็วขึ้นก็ต่อเมื่ออัตราเงินเฟ้อส่งผ่านไปยังค่าจ้างหรือเปลี่ยนแปลงการคาดการณ์เงินเฟ้อของสาธารณะ และ "เรายังไม่เห็นสิ่งนั้น" ความแตกแยกภายในนั้นมีอยู่จริง และนี่คือที่มาของความไม่สอดคล้องกันอีกชั้นหนึ่ง
ข้อพิพาทเกี่ยวข้องกับ “การออกแบบทางเดิน” ไม่ใช่ “ทิศทาง”
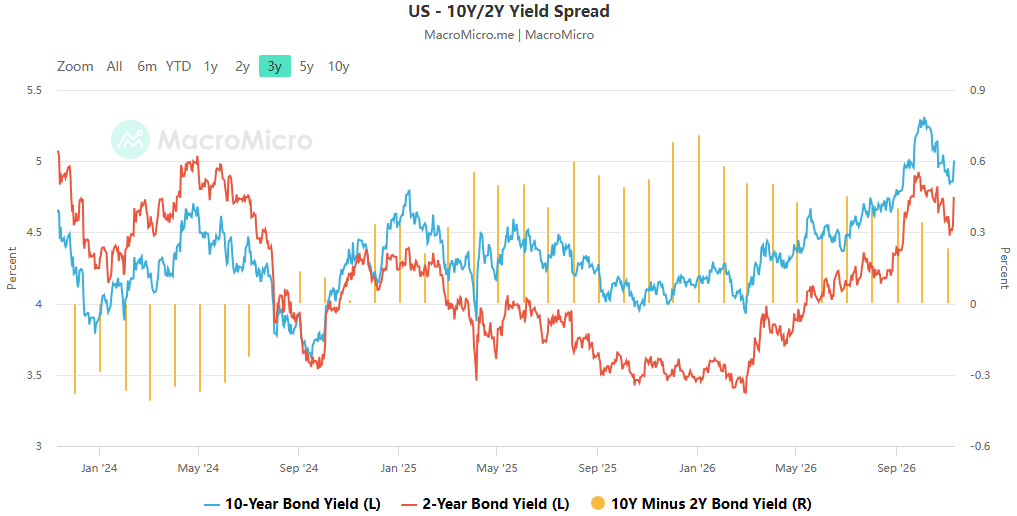
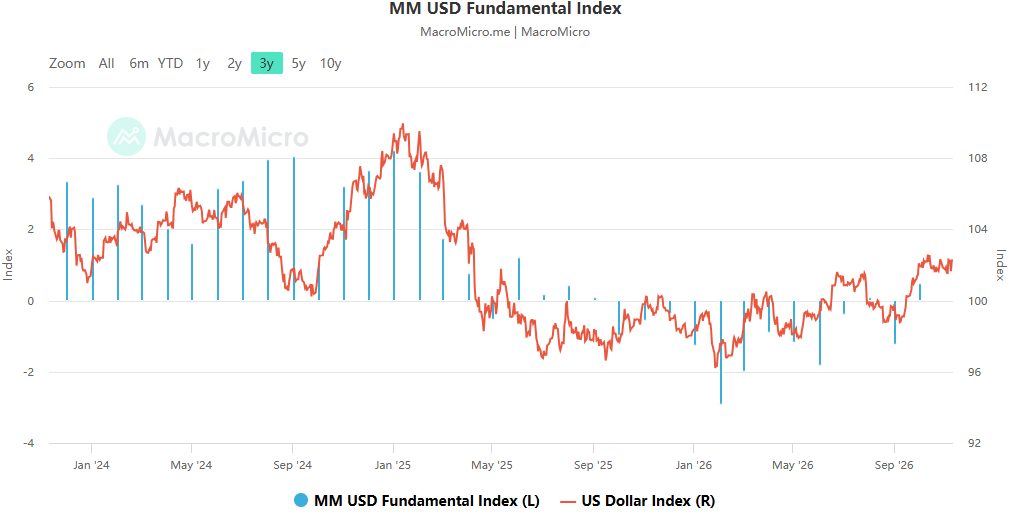
หากดูเผินๆ คำพูดที่หยาบคายของเจ้าหน้าที่และปฏิกิริยาของตลาดประสานกัน: อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 2 ปีเพิ่มขึ้น 19 จุดเป็น 4.75% ในวันเดียว ซึ่งเป็นการเพิ่มขึ้นวันเดียวที่ใหญ่ที่สุดนับตั้งแต่เดือนเมษายน 2025 เงินดอลลาร์สหรัฐแข็งค่าขึ้นเมื่อเทียบกับสกุลเงินหลักทั้งหมด และการฟื้นตัวอย่างแข็งแกร่งในตลาดตราสารหนี้นับตั้งแต่ต้นเดือนที่ผ่านมาก็กลับรายการด้วยการถลาลงเพียงครั้งเดียว อย่างไรก็ตาม หลังจากการเทียบเคียงข้อความกับการกำหนดราคาฟิวเจอร์ส ACE Markets ค้นพบช่องว่างที่มองข้ามได้ง่าย: ตลาดไม่ได้กำหนดราคาอย่างแท้จริงด้วยการปรับขึ้นอัตราดอกเบี้ย "จุดเดียว 50 จุด" อัตราฟิวเจอร์สของกองทุนแสดงให้เห็นว่าเส้นทางกระแสหลักอยู่ที่ 25 จุดในเดือนธันวาคม อีก 25 จุดในเดือนมกราคม และอาจเป็นอีกจุดในเดือนเมษายน ความน่าจะเป็นที่ 50 คะแนนพื้นฐานเมื่อเข้าใกล้ 15% แล้วลดลงกลับมาที่ประมาณ 10% Luzetti จาก Deutsche Bank ยังตัดสินด้วยว่าการปรับขึ้นอัตราดอกเบี้ยพื้นฐาน 25 จุดติดต่อกันสามครั้ง รวมทั้งหมด 100 จุดพื้นฐาน (รวมถึงการขึ้นดอกเบี้ยในเดือนกันยายน) มีแนวโน้มมากขึ้น เนื่องจากเฟดเพิ่งกำหนดกรอบนโยบายที่พยายามสร้างสมดุลให้กับการควบคุมเงินเฟ้อและหลีกเลี่ยงความผันผวนของตลาดที่รุนแรง และการขึ้นอัตราดอกเบี้ยขนาดใหญ่อย่างกะทันหันจะขัดขวางการเตรียมการที่มีอยู่
ความไม่สอดคล้องกันนี้เองคือข้อสรุป: คำกล่าวที่แสดงความประหม่าจากเจ้าหน้าที่กำลังผลักดันอัตราดอกเบี้ยระยะสั้น แต่ตลาดกำลังเดิมพันด้วย "ก้าวเล็ก ๆ ก้าวอย่างรวดเร็ว" แทนที่จะเป็นแนวทาง "ขั้นตอนเดียว" เหตุผลหลักในการเพิ่มคะแนนพื้นฐาน 50 คะแนนติดต่อกันคือเพื่อรักษาความน่าเชื่อถือ (คำกล่าวอ้างของ Waller และ Singh ที่ว่า “ถูกบังคับให้เร่งความเร็วเนื่องจากสถานการณ์ที่ล้าหลัง”) ในขณะที่เหตุผลหลักในการเพิ่มคะแนนพื้นฐาน 25 คะแนนติดต่อกันคือเพื่อหลีกเลี่ยงการกระทบต่อกรอบนโยบายและก้าวของการสื่อสารในตลาด แบบแรกจะกำหนดอัตราการเร่งของอัตราดอกเบี้ย ในขณะที่แบบหลังจะกำหนดมูลค่าสุดท้ายของอัตราดอกเบี้ย ซึ่งผลกระทบที่มีต่อรูปร่างเส้นโค้ง อัตราก้าวของเงินดอลลาร์ และสินทรัพย์เสี่ยงจะแตกต่างอย่างสิ้นเชิงและไม่อาจสับสนได้ นี่คือเหตุผลว่าทำไมฉันทามติก็คือ "โดยพื้นฐานแล้วคะแนนพื้นฐานอย่างน้อย 25 คะแนนมีความแน่นอน" (Pollelli) ในขณะที่ "คะแนนพื้นฐาน 50 คะแนน" ยังคงเป็นเพียงความเสี่ยงด้านท้ายเท่านั้น
การเปลี่ยนจาก "การเปลี่ยนแปลงครั้งใหญ่ครั้งเดียว" ไปสู่ "การเปลี่ยนแปลงอย่างฉับพลันของอุปสงค์ในวงกว้าง" และการสร้างหลักฐานเชิงข้ามข้อความกับภาคพลังงาน
ข้อมูลทั้งสองชุดจากมุมมองที่แตกต่างกัน ชี้ไปที่ข้อสรุปเดียวกัน: ความกดดันด้านราคาได้ก้าวไปไกลกว่าหมวดหมู่ที่ "อธิบายได้" เช่น ภาษีศุลกากรและพลังงาน
- การประกันภัยรถยนต์ การขนส่งสาธารณะ และบริการทางการแพทย์เพิ่มขึ้นอย่างไม่คาดคิด ภาคส่วนที่อ่อนไหวต่อต้นทุนการขนส่ง เช่น ที่อยู่อาศัยและความบันเทิง ก็ประสบกับแรงกดดันเช่นกัน (Pimco Wilding)
- สินค้าค้าปลีกเติบโตอย่างแข็งแกร่งแม้จะหลังจากมีส่วนลดในช่วง Prime Day แล้วก็ตาม โทรทัศน์และสมาร์ทโฟนมีราคาเพิ่มขึ้นอย่างมากเนื่องจากต้นทุนส่วนประกอบ AI ที่เพิ่มขึ้น
- Jeffrey Simmons เรียกสิ่งนี้ว่า "ตีตัวตุ่น": เมื่อราคาในหมวดหมู่หนึ่งผ่อนคลายลง บริษัทอีกประเภทหนึ่งที่ถูกกดดันก่อนหน้านี้ก็ถือโอกาสขึ้นราคา
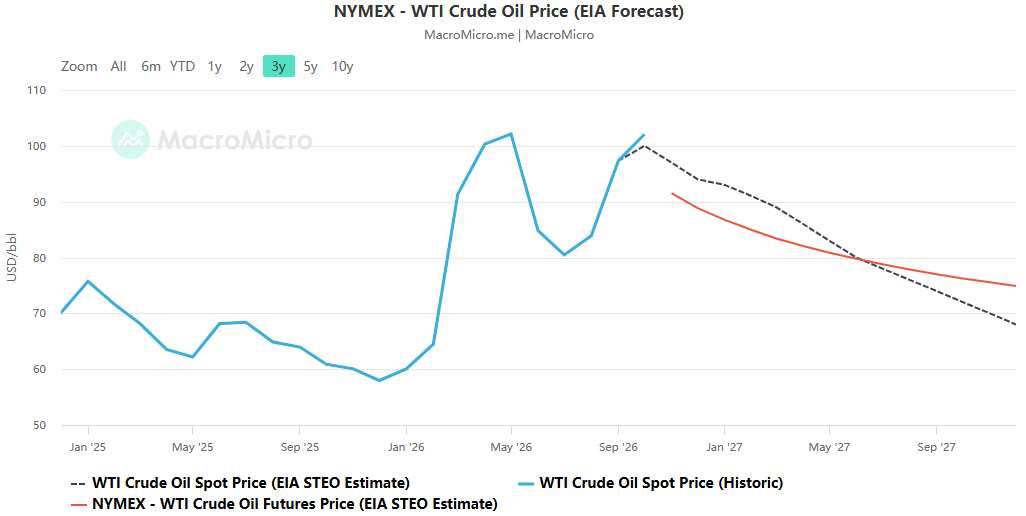
สิ่งนี้นำเสนอความสัมพันธ์ระหว่างวัสดุที่แข็งแกร่ง ซึ่งสอดคล้องอย่างสมบูรณ์แบบกับการวิเคราะห์ห่วงโซ่อุปทานน้ำมันดิบก่อนหน้านี้ของเรา แม้ว่าราคาน้ำมันดิบเพิ่งลดลงกว่า 20% เมื่อเร็วๆ นี้ แต่ราคาน้ำมันดีเซลซึ่งทะลุระดับ 6.50 ดอลลาร์ต่อแกลลอนในเดือนกันยายน ยังคงอยู่ที่ประมาณ 6.10 ดอลลาร์ในสัปดาห์นี้ คำอธิบายของ Waller โดนใจมาก: การฟื้นตัวของแหล่งพลังงานไม่เพียงแต่ขึ้นอยู่กับการขนส่งน้ำมันดิบเท่านั้น แต่ยังขึ้นอยู่กับกำลังการผลิตการกลั่นด้วย และโรงกลั่นทั่วโลกได้รับความเสียหายอย่างรุนแรงและไม่น่าจะฟื้นตัวได้ในระยะสั้น นี่แสดงถึงช่องทางที่ถูกปิดกั้นระหว่างการลดลงของราคาน้ำมันดิบมาตรฐานต้นน้ำและการลดลงของต้นทุนพลังงานของผู้ใช้ปลายทาง
การเน้นย้ำก่อนหน้านี้ของ ACE Markets เกี่ยวกับ "การเชื่อมโยงระหว่างการคมนาคมและโรงกลั่นซึ่งก่อให้เกิดภาวะเงินเฟ้อขั้นที่สอง" ได้รับการยืนยันโดยตรงจากแถลงการณ์อย่างเป็นทางการ: แม้ว่าราคาน้ำมันยังคงลดลง แต่อัตราเงินเฟ้ออาจไม่ดีขึ้นควบคู่กัน การส่งผ่านราคาพลังงานไปยังอัตราเงินเฟ้อพื้นฐานที่ล่าช้ายังคงเป็นแหล่งที่มาของความเสี่ยงขาขึ้น ในทำนองเดียวกัน การหยุดชะงักด้านลอจิสติกส์ในทิศทางฮอร์มุซและทะเลแดงจะสะท้อนให้เห็นในราคาน้ำมันสำเร็จรูปและบริการขนส่งที่มีความล่าช้านานขึ้น Waller ให้คำจำกัดความปรากฏการณ์นี้เพิ่มเติมว่า "การเปลี่ยนแปลงของอุปสงค์ในวงกว้าง" แทนที่จะเป็นความผันผวนชั่วคราวในบางอุตสาหกรรม โดยเฉพาะอย่างยิ่งการกล่าวถึงการดึงอุปสงค์ที่เกิดจากการสร้างโครงสร้างพื้นฐานของ AI ซึ่งเชื่อมโยงอัตราเงินเฟ้อกับวงจรทุนของ AI
มันเป็นทั้งตัวขับเคลื่อนอัตราเงินเฟ้อและ "การปรับขึ้นอัตราดอกเบี้ยที่ซ่อนอยู่"
รายงานทั้งสองฉบับมีส่วนเสริมอย่างชัดเจนที่สุดในประเด็นเกี่ยวกับ AI โดยฉบับหนึ่งกล่าวถึงวิธีที่ AI ช่วยเพิ่มต้นทุนของชิ้นส่วนอิเล็กทรอนิกส์ ในขณะที่อีกฉบับกล่าวถึงว่าการประเมินมูลค่าผลตอบแทนของ AI จะส่งผลกระทบต่อหุ้นเทคโนโลยีและเพิ่มต้นทุนทางการเงินสำหรับบริษัทที่เกี่ยวข้องอย่างไร (ตามที่ระบุไว้อย่างชัดเจนโดย Bowman) ACE Markets เชื่อว่านี่คือรากฐานของโครงสร้างของภาวะที่กลืนไม่เข้าคายไม่ออกของ Fed ซึ่งเป็นตัวแปรเดียวกันที่ทำหน้าที่ในสองทิศทางพร้อมกัน:
- ศักยภาพที่เพิ่มขึ้น: การพัฒนาโครงสร้างพื้นฐาน AI ขับเคลื่อนความต้องการ ผลักดันราคาส่วนประกอบและอุปกรณ์ และทำให้อัตราเงินเฟ้อแพร่หลายมากขึ้น
- ข้อเสีย: การประเมินมูลค่าใหม่โดยใช้ AI ส่งผลให้ราคาหุ้นลดลง ต้นทุนทางการเงินที่เพิ่มขึ้น และเงื่อนไขทางการเงินที่เข้มงวดขึ้นโดยธรรมชาติ ซึ่งบางส่วนเข้ามาแทนที่ฟังก์ชันการปรับขึ้นอัตราดอกเบี้ยตามนโยบาย
การประเมินของ Bowman จึงมีผลกระทบเชิงนโยบาย เนื่องจากสภาพแวดล้อมทางการเงินที่เข้มงวดอยู่แล้ว “ประโยชน์ของการเข้มงวดเพิ่มเติมจะต้องได้รับการชั่งน้ำหนักอย่างรอบคอบเทียบกับต้นทุน” กล่าวอีกนัยหนึ่ง การขายหุ้นเทคโนโลยีครั้งใหญ่เมื่อสัปดาห์ที่แล้วได้บรรลุผลสำเร็จในการดำเนินการที่เข้มงวดบางอย่างสำหรับ Federal Reserve แล้ว สิ่งนี้ยังอธิบายด้วยว่าเหตุใดจึงมีฉันทามติว่า "จะขึ้นอัตราดอกเบี้ยหรือไม่" แต่มีความแตกต่างกันมากในเรื่อง "ว่าจะขึ้นเท่าใด" เนื่องจากด้วยเงื่อนไขทางการเงินที่เข้มงวดอยู่แล้วตามธรรมชาติ ความจำเป็นเล็กน้อยในการเพิ่มอัตราดอกเบี้ยจึงอ่อนแอลง ในขณะที่ความสำคัญเล็กน้อยของความไว้วางใจจากสาธารณะเพิ่มขึ้น ทั้งสองชี้ไปที่ทางเลือกที่แตกต่างกันเกี่ยวกับขนาดของการเพิ่มขึ้น
ประธานวอลช์ ซึ่งเข้ารับตำแหน่งในปีนี้ ไม่ค่อยได้พูดต่อสาธารณะเกี่ยวกับวิธีการที่เขาจะดำเนินการเมื่อเผชิญกับข้อมูลเงินเฟ้อดังกล่าว รายงานทั้งสองฉบับระบุว่านักลงทุนจำเป็นต้องตัดสินใจด้วยตนเอง: เขาจะยึดแนวทางการปรับตัวแบบค่อยเป็นค่อยไปแบบดั้งเดิม หรือยอมรับการปรับที่มากขึ้นและเร็วขึ้น ACE Markets แนะนำว่าช่องว่างข้อมูลจากประธานคนใหม่จะถูกกำหนดราคาโดยตรงไปยังค่าความเสี่ยงพิเศษของตลาด ซึ่งแสดงให้เห็นว่ามีความผันผวนในระยะสั้นที่เพิ่มขึ้นและความไม่มั่นคงที่ส่วนหน้าของเส้นอัตราผลตอบแทน กุญแจสำคัญในการประชุมวันที่ 8-9 ธันวาคมอาจไม่ใช่คะแนนพื้นฐาน 25 คะแนน แต่ถ้อยคำหลังการประชุมจะทำให้มีช่องว่างสำหรับ "การปรับขึ้นอัตราดอกเบี้ยอย่างต่อเนื่องในเดือนมกราคม" หรือไม่ ขนาดคือคำตอบของการประชุมครั้งนี้ แต่ถ้อยคำคือคำตอบของเส้นทางในอีก 3 เดือนข้างหน้า
รายการตรวจสอบการจำลองสถานการณ์และการติดตามของ ACE Markets
สถานการณ์พื้นฐาน: การปรับขึ้นอัตราคะแนนพื้นฐาน 25 คะแนนในเดือนธันวาคม ตามด้วยการปรับขึ้นคะแนนพื้นฐานอีก 25 คะแนนในเดือนมกราคม โดยใช้แนวทาง "เล็ก ๆ ต่อเนื่อง" แทนที่จะเป็นการปรับขึ้น "เดี่ยวขนาดใหญ่" โดยมีถ้อยคำเหลือไว้สำหรับการดำเนินการในอนาคต อัตราดอกเบี้ยระยะสั้นผันผวนในระดับสูง เส้นอัตราผลตอบแทนค่อนข้างราบเรียบที่ส่วนหน้า และเงินดอลลาร์สหรัฐค่อนข้างทรงตัว แต่มีเพดานสูงขึ้น
ความเสี่ยงขาขึ้น: หากอัตราเงินเฟ้อและการจ้างงานร้อนแรงอีกครั้งในเดือนพฤศจิกายน PCE หลักเข้าใกล้ 4% และราคาน้ำมันดีเซลและบริการขนส่งพุ่งสูงขึ้น ความน่าจะเป็นท้ายของการเพิ่มขึ้นของจุดพื้นฐาน 50 จะเพิ่มขึ้นอย่างมาก อัตราผลตอบแทนสองปีจะท้าทายระดับสูงสุดก่อนหน้านี้ เส้นอัตราผลตอบแทนจะลดลงอีก และเทคโนโลยีและภาคส่วนที่มีการประเมินมูลค่าสูงจะอยู่ภายใต้แรงกดดัน
ความเสี่ยงด้านลบ: การกระจายสินเชื่อที่เกี่ยวข้องกับ AI ยังคงกว้างขึ้น เงื่อนไขทางการเงินขององค์กรที่เข้มงวดยิ่งขึ้น การจ้างงานลดลงอย่างมาก Fed อาจชะลอความเร็วลง อัตราระยะสั้นลดลง และเส้นอัตราผลตอบแทนที่สูงชันจะฟื้นตัว
เราขอแนะนำให้จัดลำดับความสำคัญในการติดตามสัญญาณที่เกี่ยวข้องกัน 5 ประการ ได้แก่ CPI เดือนพฤศจิกายนและรายงานการจ้างงาน การอ่านค่าจริงของ PCE หลัก ราคาดีเซลและอัตราการใช้โรงกลั่นทั่วโลก การกระจายสินเชื่อและแนวทางการใช้จ่ายด้านทุนสำหรับบริษัทที่เกี่ยวข้องกับ AI และคำแถลงที่ชัดเจนฉบับแรกของ Warsh การดำเนินนโยบายรอบนี้สามารถสรุปได้ในประโยคเดียว: ข้อมูลตรวจสอบเกณฑ์ที่กำหนดโดยเจ้าหน้าที่ คำแถลงของเจ้าหน้าที่ผลักดันให้อัตราดอกเบี้ยระยะสั้นสูงขึ้น แต่ตลาดเลือกเส้นทางที่แตกต่างผ่านการกำหนดราคาล่วงหน้า อัตราเงินเฟ้อได้เปลี่ยนจากการเปลี่ยนแปลงที่เกิดขึ้นเพียงครั้งเดียวที่อธิบายได้ ไปสู่การเปลี่ยนแปลงอย่างรวดเร็วของอุปสงค์ในวงกว้าง AI กำลังเล่นสองบทบาทไปพร้อมๆ กันในการขับเคลื่อนอัตราเงินเฟ้อและตัวกระชับที่ซ่อนอยู่ ซึ่งบีบส่วนต่างของ Fed เพื่อหาข้อผิดพลาดในทั้งสองทิศทาง
 Thai
 English
 Chinese
 Vietnamese
 Hindi
 Japanese
 Korean