原油は本質的に世界のマクロ情勢と結びついており、輸送損失、リーン在庫、地政学的な選択性という 3 つの重要な要素によって支えられています。
- 2026 年 10 月 26 日
- 投稿者 エース・マーケッツ
- カテゴリー 金融ニュース
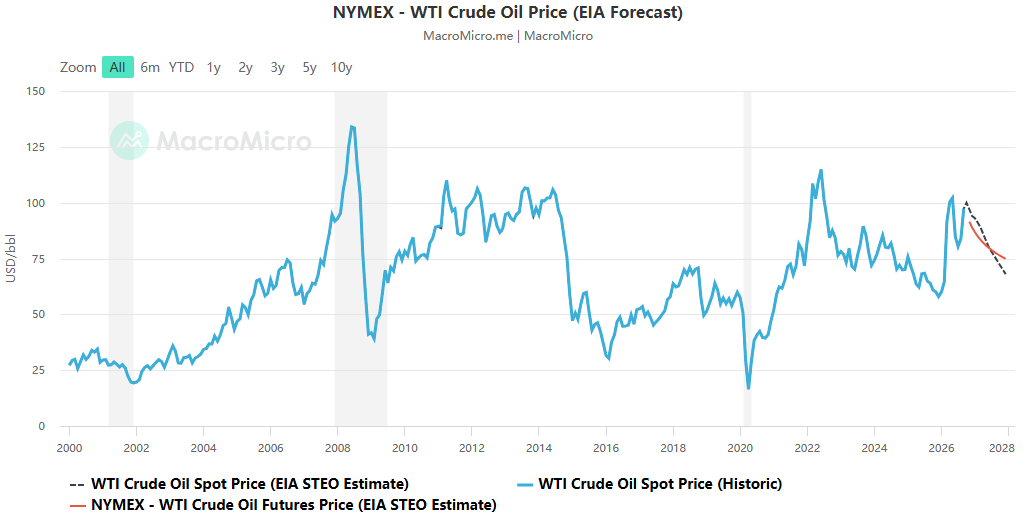
輸出は戦前の水準の90%以上に回復したが、ブレント原油は依然として108ドルに近い水準にある。このパラドックスに対する答えは、油田の生産量にあるのではなく、輸送システムの非効率性、在庫バッファーの枯渇、地政学的リスクの価格設定の三重共鳴にあります。原油市場からの衝撃は外側に広がり、米国と欧州のインフレ、中央銀行の決定、国債のボラティリティを結び付ける基礎的な変数となっている。コモディティとマクロ経済を切り離して見ると、必然的に偏った判断につながります。
構造的な運賃の高騰: 総輸送能力が余剰となり、有効輸送能力が厳しいボトルネックとなる。
運賃の高騰はホルムズ海峡による一時的なリスクプレミアムではなく、むしろ5つの要因の結果である:海峡通過で1バレル当たり約7ドル、瀬取りで1バレル当たり4ドル、海上燃料費で1バレル当たり4ドル、非効率な航路変更で1バレル当たり3ドル、イランが利用可能なタンカーの減少で1バレル当たり2ドルの戦争リスクプレミアムである。原油輸送の世界平均コストは1年前の1バレル当たり3ドルから20ドル以上に上昇し、主要な中東ルートでは1バレル当たり35ドルを超えている。
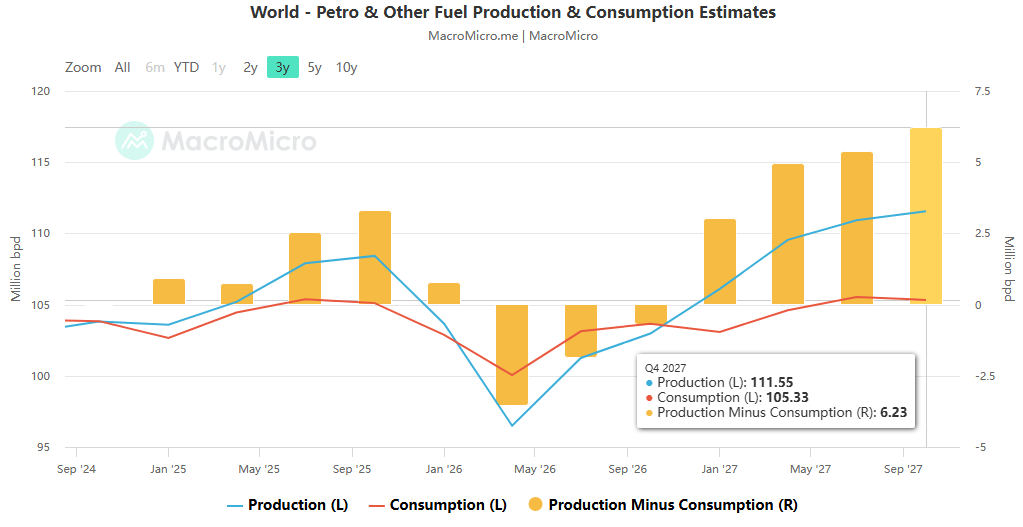
最も不可解な点は、超大型原油輸送船(VLCC)のほぼ半数が空船であるにもかかわらず、運賃が高騰し続けていることである。根本的な原因は船隊の能力の不一致です。台湾海峡でのリスクを回避するために、多くのタンカーが瀬取りを余儀なくされ、VLCCの往復サイクルが10日から23日に延長されています。船舶の総数は減っていないものの、製油所の購入に迅速に対応するための有効な輸送能力は大幅に枯渇しており、値上げはすでに中東以外の航路にも波及している。マクロ経済的証拠はこれを裏付けています。たとえ生産地からの供給が回復したとしても、流通コストの厳格な上昇により、依然として世界的に輸入インフレの下限が引き上げられることになります。これは米国と欧州における持続的なインフレの主な原因となっており、連邦準備制度と欧州中央銀行に対する引き締め圧力も悪化させている。
輸出回復と価格逆転:供給から価格への波及を妨げる3つの行き詰まり
- まず、物流における迂回はコストの硬直化につながります。定期輸送ルートは復旧しておらず、原油の流通はパイプライン、フェリーの積み替え、影の艦隊に依存している。サウジアラビアの東西石油パイプラインと油田施設に対する継続的な攻撃と相まって、リスクプレミアムをすぐに解消することはできません。
- 第二に、在庫が極端に少ないと価格の変動が増幅されます。米国の商業用原油在庫は3週間連続で減少しており、OECDの石油埋蔵量は数年ぶりの低水準にあり、バッファーは事実上枯渇している。毎週 500 万バレルから 1,000 万バレルの混乱でも、原油価格の変動は何倍にも増幅される可能性があります。これは、ヨーロッパの天然ガス在庫の少なさと同じ論理に基づいています。
- 第三に、地政学的ショックは即時的な影響からオプションベースの価格設定へと移行しました。市場は同時に、外交官の退避などの出来事がリスク予想を強化し、原油価格の堅固な下限を構築する中で、米国中間選挙後にさらなるエスカレーションの可能性を織り込んでいる。
制度上のシナリオの乖離は極端に達しており、紛争が緩和し対話が始まれば、ブレント原油価格は2027年に1バレル当たり74ドルに戻る可能性がある。紛争が年間を通じて続けば、1バレル当たり130ドルに達する勢いだ。
ベンチマーク原油価格とエンドユーザー価格の切り離し:精製部門におけるインフレショックの第2弾
ブレント原油の減少は、最終使用エネルギーコストの減少と同等ではありません。輸送コストと精製コストが高い限り、インフレ圧力は続くだろう。アジアの製油所は長距離の原油輸入に大きく依存しており、その施設は特定の種類の石油に合わせて設計されています。異なる種類の油に切り替えると、精製製品の収率が低下します。高い輸送コストと相まって、代替供給源は費用対効果が低い可能性があります。欧州の製油所はすでに処理量を積極的に削減しており、アジアの製油所は損益分岐点に近づきつつある。これにより、輸送コストが高くなる→製油所が生産能力を積極的に削減する→精製製品の価格がトレンドに反して上昇するという負の連鎖が生じ、最終用途価格が高止まりする一方で、原油生産者の利益が輸送コストに侵食されるという不均衡が生じます。これは、ヨーロッパにおける天然ガスと電力の送電ロジックと一致しています。つまり、上流のベンチマーク価格は出発点にすぎません。物流や加工により二次衝撃が発生する可能性があります。
市場間のつながり: 原油ショックはマクロ経済チェーン全体を結びつける
- 米国にとって、輸送コストの上昇が精製原油価格を押し上げ、インフレの粘り強さを悪化させており、連邦準備理事会による利上げ継続の可能性が高まっている。需要緩和につながるAI資本循環の冷え込みがこれを部分的に相殺する可能性はあるが、2つの力が逆方向に引っ張り合っており、FRBはジレンマに陥っている。原油価格が再び高騰すれば、たとえAI取引が減少してもインフレ圧力を完全に相殺することはできず、米国債利回りは再び上昇圧力にさらされるだろう。
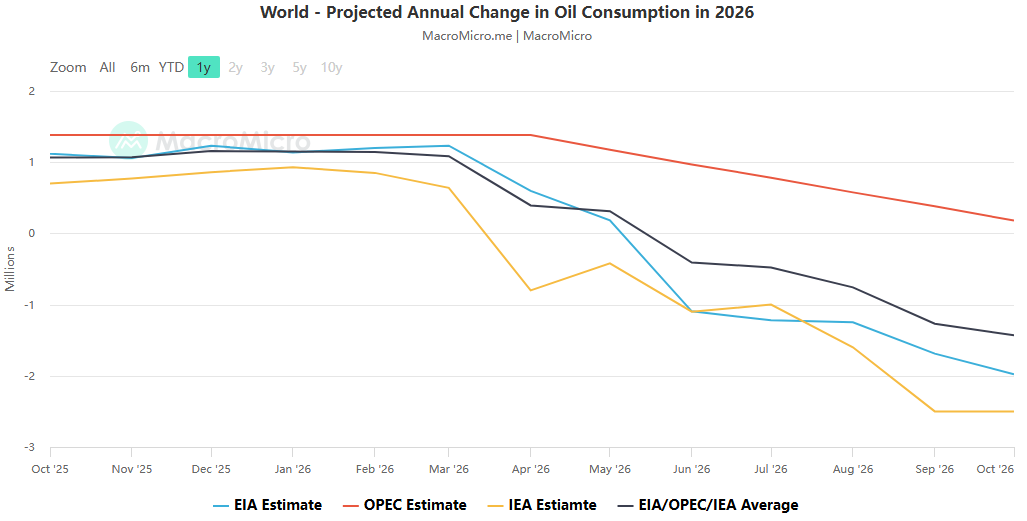
- ユーロ圏では、精製石油と天然ガスによる二重のエネルギーショックが全体のインフレを押し上げており、欧州中央銀行は金融引き締め政策の維持を余儀なくされている。持続的な高金利により、フランスなどの高債務国に対する借り換え圧力が増幅され、ソブリン債務スプレッドのリスクが拡大している。エネルギーインフレと財政の脆弱性は、双方向の負のフィードバックループを生み出しています。
- 資産価格設定に関しては、輸送コストが地域間の原油価格スプレッドを再形成しており、ブレントとWTIのスプレッドは通常の5ドルをはるかに上回る1バレル当たり14ドルに拡大している。取引の機会は、単に一方的なブレント価格の動きに賭けるのではなく、地域と商品の間の相対的な裁定取引によってますます生まれています。
ほとんどの分析は、原油価格のグラフのみを検討するか、中央銀行の政策を単独で解釈するだけで、流通端の変化がインフレとともにソブリン債、為替レート、株式市場にどのように伝わるのかを把握できていない。
信号の追跡とシナリオのシミュレーション
サプライチェーンの回復を検証する際は、ブレント原油価格のみに依存すべきではありません。世界的なタンカー運賃の持続的な低下、地域間の原油価格スプレッドの縮小、アジアの製油所処理量の安定という、より優先度の高い3つのシグナルを考慮する必要がある。 3 つすべてが確認された場合にのみ、交通システムの大幅な回復を示すことができます。
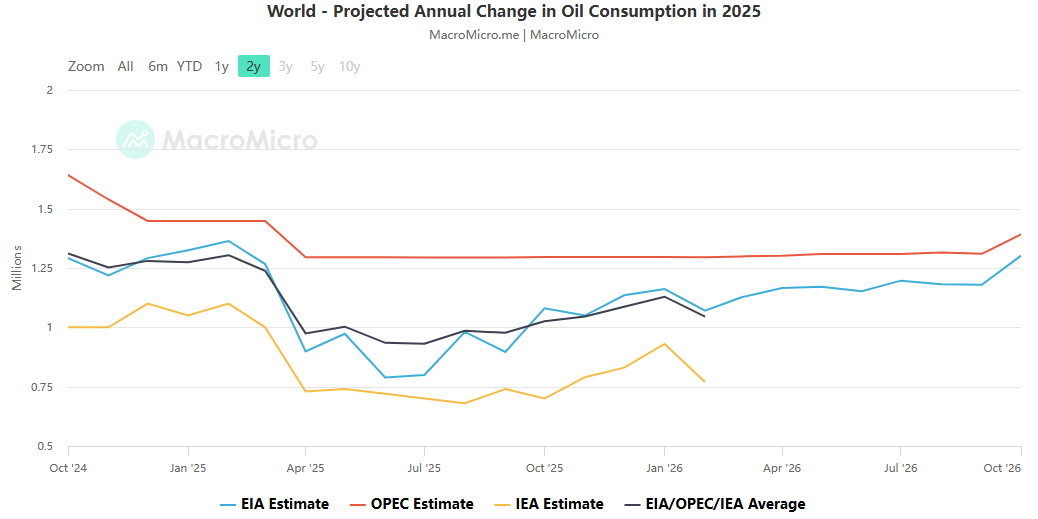
- 基本シナリオ – 紛争は行き詰まり、輸送コストは高水準で変動し、在庫は迅速に回復するのに苦労し、原油価格は高止まりしている。エネルギーインフレは依然粘り強く、連邦準備理事会は年内利上げの選択肢を残し、欧州中央銀行は引き締め姿勢を維持し、ユーロ圏国債のリスクプレミアムは引き続き圧力にさらされている。
- 上振れリスクシナリオ:中東の施設に対する攻撃の激化と輸送のさらなる混乱により、原油価格は130ドルに向けて上昇する可能性がある。輸入インフレが本格的に回復すれば、米国と欧州の中央銀行はさらなる金融引き締めを余儀なくされ、世界的な長期利回りの上昇につながり、フランスなどの国々で債務スパイラルリスクが増幅し、リスク資産の体系的な調整を引き起こす可能性がある。
- 回復シナリオ – 地政学的な紛争が緩和され、航路が再開され、運賃が急速に低下し、製油所の操業が回復します。エネルギーインフレ圧力が緩和され、米国と欧州の中央銀行からの引き締め圧力も若干緩和され、世界の債券市場は回復の余地を得る。
原油市場の本当のリスクはもはや油田の生産に限定されません。物流損失、在庫不足、地政学的なオプション価格設定はすべて対外スプレッドに寄与しており、中央銀行の政策、国債の安定性、世界の資産価格設定に大きな影響を与えています。
 Japanese
 English
 Chinese
 Vietnamese
 Hindi
 Thai
 Korean