मुद्रास्फीति फिर से बढ़ रही है, और फेडरल रिजर्व दिसंबर में "परिमाण बहस" में उलझा हुआ है, जबकि बाजार पहले ही "पथ मूल्य निर्धारण" पर स्थानांतरित हो चुका है।
- रविवार 11, 2026
- के द्वारा प्रकाशित किया गया: ऐस मार्केट्स
- वर्ग: वित्तीय समाचार
अक्टूबर सीपीआई जारी होने के बाद, फेडरल रिजर्व के अधिकारियों ने आक्रामक बयानों की एक श्रृंखला जारी की, और दो साल की ट्रेजरी उपज एक ही दिन में 19 आधार अंक बढ़ गई। बाजार की कहानी तेजी से "ब्याज दरें बढ़ानी है या नहीं" से "कितनी जल्दी" पर स्थानांतरित हो गई। एसीई मार्केट्स ने सूचना के चार सेटों-आधिकारिक मुद्रास्फीति डेटा, अधिकारियों के पूर्व बयान, ब्याज दर वायदा मूल्य निर्धारण और वास्तविक अर्थव्यवस्था के विवरण को क्रॉस-रेफरेंस करने के बाद निष्कर्ष निकाला कि यह एक साधारण डेटा आश्चर्य नहीं था, बल्कि अधिकारियों द्वारा निर्धारित नीति सीमा पर एक सटीक प्रहार था। वास्तविक असहमति दिशा में नहीं, बल्कि रास्ते में है - चाहे वह एकल 50 आधार अंक की वृद्धि हो या लगातार 25 आधार अंक की वृद्धि हो। बाजार मूल्य निर्धारण और आधिकारिक बयानों के बीच गलत संरेखण सबसे कठिन समस्या को उजागर करता है जिसका फेड वर्तमान में सामना कर रहा है: नीति विश्वसनीयता, वित्तीय स्थिति और मुद्रास्फीति प्रसार को अब एक साथ संबोधित नहीं किया जा सकता है। केवल सीपीआई रीडिंग को देखना या केवल आधिकारिक बयानों पर ध्यान केंद्रित करना इस मूल्य निर्धारण तर्क को पूरी तरह से पकड़ने में विफल रहता है।
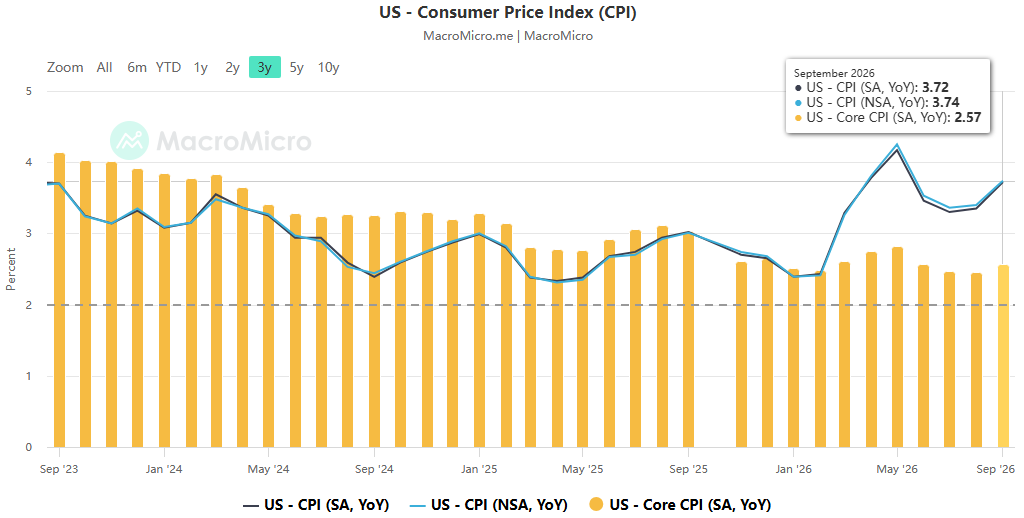
3.7% का आंकड़ा कोई दुर्घटना नहीं था, बल्कि एक पूर्व-निर्धारित सीमा थी।
दो स्रोतों के बीच प्रतिच्छेदन का सबसे महत्वपूर्ण बिंदु यह है कि समय में संयोग को कार्य-कारण के रूप में व्याख्या किया जा सकता है: वालर ने सीपीआई जारी होने से कुछ घंटे पहले लंदन में एक स्पष्ट मानक निर्धारित किया था - यदि कोर सीपीआई महीने-दर-महीने लगभग 0.3% बढ़ जाती है, तो दिसंबर में 50 आधार बिंदु दर में एकमुश्त वृद्धि पर विचार किया जाना चाहिए; घंटों बाद जारी किया गया डेटा ठीक उसी सीमा पर आ गया।
- अक्टूबर में कुल सीपीआई में तिमाही-दर-तिमाही 0.4% की कमी आई (सितंबर में 0.6% की तुलना में), गिरावट मुख्य रूप से ऊर्जा घटक द्वारा प्रेरित थी।
- कोर सीपीआई महीने-दर-महीने 0.3% बढ़ी, जिससे यह वृद्धि दर लगातार तीसरे महीने बरकरार रही, जबकि बाजार को इसके 0.2% तक गिरने की उम्मीद थी।
- भोजन और ऊर्जा को छोड़कर, मुख्य सीपीआई जुलाई में समाप्त होने वाले तीन महीनों में 3.7% की वार्षिक दर तक बढ़ गई, जबकि पिछले वर्ष की समान अवधि में यह केवल 1.6% थी।
- इन्फ्लेशन इनसाइट्स का अनुमान है कि अक्टूबर में कोर पीसीई में महीने-दर-महीने 0.34% या लगभग 4% वार्षिक वृद्धि हो सकती है, जो पिछले महीने की तुलना में तेज़ है।
एसीई मार्केट्स बताते हैं कि इस डेटा का महत्व "एक बार फिर अपेक्षाओं से अधिक" में नहीं है, बल्कि अधिकारियों की पूर्व प्रतिबद्धताओं के सत्यापन में है: वालर ने सार्वजनिक रूप से "0.3%, या 50 आधार अंकों" की शर्त रखी, लोगान ने गिरावट की तुलना में तेज गति के साथ कम से कम 50 आधार अंकों की वकालत की, और श्मिड ने प्रभावी रूप से 3.75% -4% बनाए रखा। जब नीति की विश्वसनीयता सार्वजनिक रूप से विशिष्ट डेटा सीमा से जुड़ी होती है, तो त्रुटि की संभावना लगभग शून्य हो जाती है - यह दिसंबर में बहस के अचानक बढ़ने का वास्तविक कारण है, न कि डेटा के आंशिक प्रतिशत बिंदु। यह भी ध्यान दिया जाना चाहिए कि आंतरिक सहमति अखंड नहीं है: पॉलसन अभी भी धीरे-धीरे सख्ती के पक्ष में हैं, उनका मानना है कि इसे केवल तभी तेज किया जाना चाहिए जब मुद्रास्फीति मजदूरी तक पहुंच जाए या सार्वजनिक मुद्रास्फीति अपेक्षाओं में बदलाव हो, और "हमने अभी तक ऐसा नहीं देखा है।" आंतरिक विभाजन वास्तविक हैं, और यही ग़लत संरेखण की अगली परत का स्रोत है।
विवाद "मार्ग डिज़ाइन" से संबंधित है, न कि "दिशा" से।
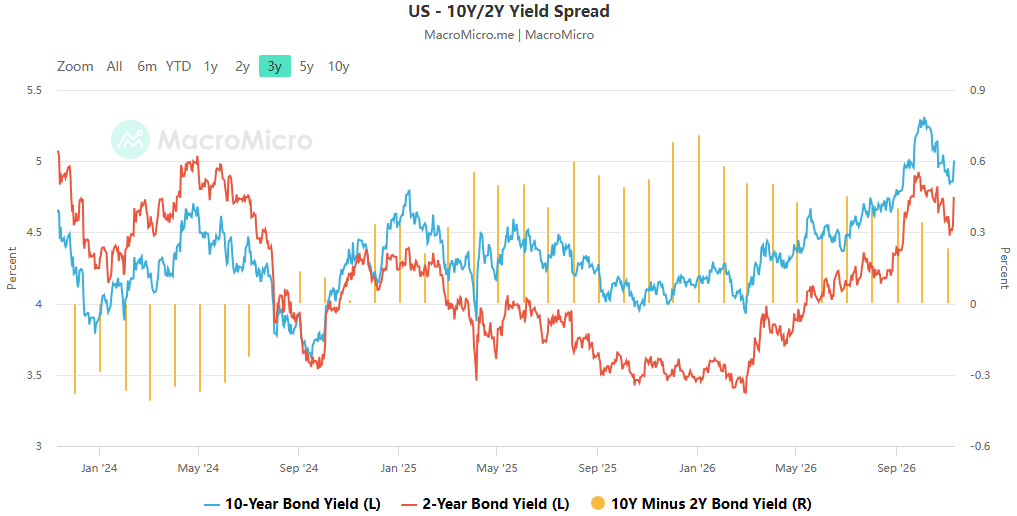
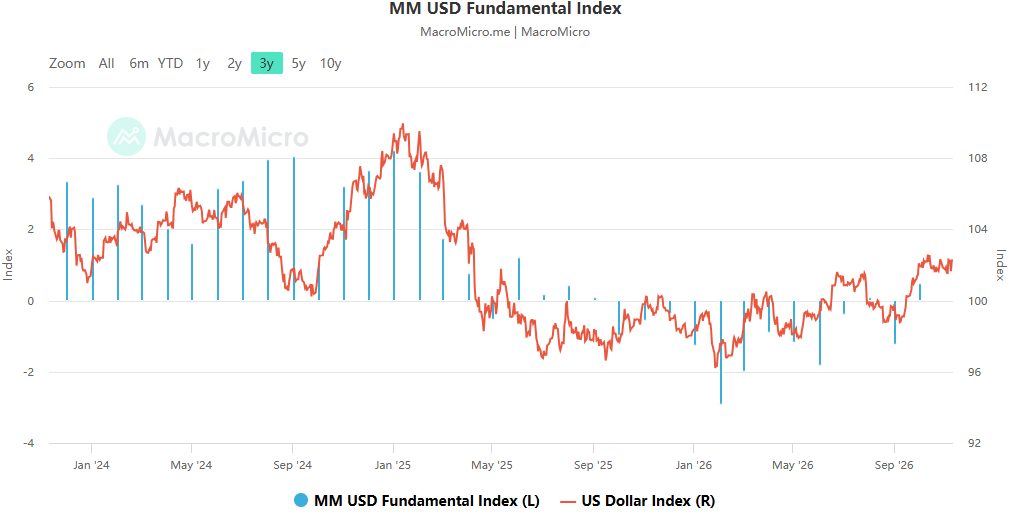
सतह पर, अधिकारियों की तीखी बयानबाजी और बाजार की प्रतिक्रिया समकालिक थी: दो साल की अमेरिकी ट्रेजरी उपज एक ही दिन में 19 आधार अंक बढ़कर 4.75% हो गई, अप्रैल 2025 के बाद से सबसे बड़ी एकल-दिवसीय वृद्धि, अमेरिकी डॉलर सभी प्रमुख मुद्राओं के मुकाबले मजबूत हुआ, और पिछले महीने की शुरुआत से बांड बाजार में मजबूत पलटाव एक झटके में उलट गया। हालाँकि, बयानों को वायदा मूल्य निर्धारण के साथ तुलना करने के बाद, एसीई मार्केट्स ने एक आसानी से नजरअंदाज किए गए अंतर का पता लगाया: बाजार ने वास्तव में "एकमुश्त 50 आधार बिंदु" दर वृद्धि की कीमत नहीं बताई। फंड दर वायदा से पता चला कि मुख्यधारा का रास्ता दिसंबर में 25 आधार अंक था, जनवरी में 25 आधार अंक और, और संभवतः अप्रैल में एक और; 50 आधार अंकों की संभावना एक बार 15% तक पहुंच गई, और फिर लगभग 10% तक गिर गई। डॉयचे बैंक के लुज़ेटी ने यह भी निर्णय लिया कि लगातार तीन 25 आधार अंकों की बढ़ोतरी, कुल 100 आधार अंक (सितंबर की बढ़ोतरी सहित), अधिक संभावना थी, क्योंकि फेड ने अभी एक नीति ढांचा स्थापित किया था जो मुद्रास्फीति नियंत्रण को संतुलित करने और तेज बाजार अस्थिरता से बचने की मांग करता था, और अचानक, बड़ी दर वृद्धि मौजूदा व्यवस्था को बाधित कर देगी।
यह गलत संरेखण ही निष्कर्ष है: अधिकारियों के आक्रामक बयान अल्पकालिक ब्याज दरों को बढ़ा रहे हैं, लेकिन बाजार "एक-कदम" दृष्टिकोण के बजाय "छोटे कदम, त्वरित गति" पर दांव लगा रहा है। एकल 50 आधार अंक वृद्धि का मुख्य कारण विश्वसनीयता बनाए रखना है (वालर और सिंह का दावा "पिछली परिस्थितियों के कारण तेजी लाने के लिए मजबूर होना"), जबकि लगातार 25 आधार अंक वृद्धि का मुख्य कारण नीति ढांचे और बाजार संचार की गति को बाधित करने से बचना है। पूर्व ब्याज दर त्वरण की दर निर्धारित करता है, जबकि बाद वाला ब्याज दरों का अंतिम मूल्य निर्धारित करता है - वक्र आकार, डॉलर की गति और जोखिम परिसंपत्तियों पर उनका प्रभाव पूरी तरह से अलग है और इसे भ्रमित नहीं किया जा सकता है। यही कारण है कि सर्वसम्मति यह है कि "कम से कम 25 आधार अंक मूल रूप से निश्चित हैं" (पोल्सेली), जबकि "50 आधार अंक" अभी भी केवल एक पूंछ जोखिम है।
"एकमुश्त झटके" से "व्यापक मांग झटके" में बदलाव और ऊर्जा क्षेत्र के साथ क्रॉस-टेक्स्टुअल साक्ष्य का निर्माण।
डेटा के दो सेट, अलग-अलग दृष्टिकोण से, एक ही निष्कर्ष की ओर इशारा करते हैं: मूल्य दबाव टैरिफ और ऊर्जा जैसी "व्याख्या योग्य" श्रेणियों से आगे बढ़ गया है।
- कार बीमा, सार्वजनिक परिवहन और चिकित्सा सेवाओं में अप्रत्याशित वृद्धि देखी गई; परिवहन लागत के प्रति संवेदनशील आवास और मनोरंजन जैसे क्षेत्रों में भी दबाव का अनुभव हुआ (पिम्को वाइल्डिंग)।
- प्राइम डे छूट के बाद भी खुदरा वस्तुओं ने जोरदार प्रदर्शन किया; एआई घटकों की बढ़ती लागत के कारण टेलीविजन और स्मार्टफोन की कीमतों में उल्लेखनीय वृद्धि देखी गई।
- जेफरी सिमंस इसे "व्हेक-ए-मोल" कहते हैं: जब एक श्रेणी में कीमतें कम हो जाती हैं, तो पहले से दबाव वाली कंपनियों की दूसरी श्रेणी कीमतें बढ़ाने का अवसर लेती है।
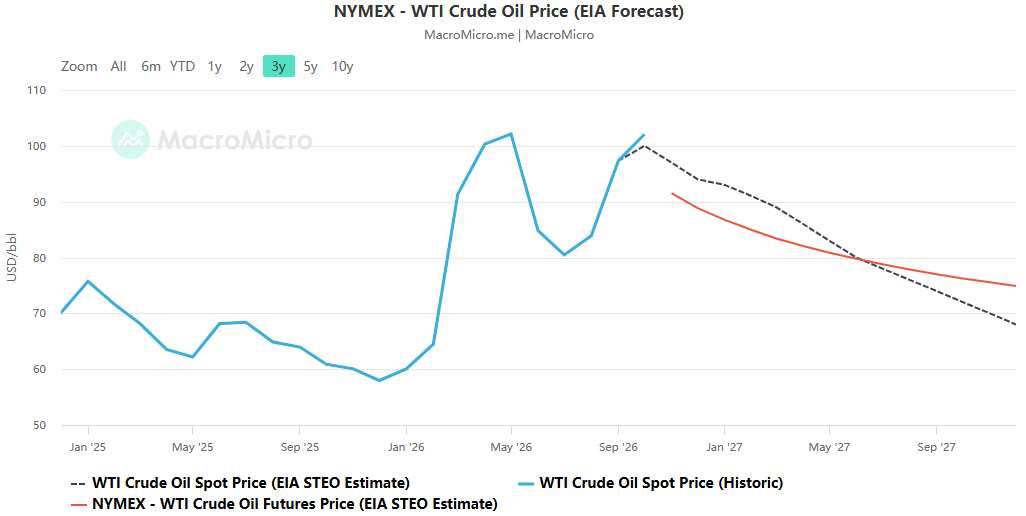
यह एक मजबूत क्रॉस-मटेरियल सहसंबंध प्रस्तुत करता है, जो कच्चे तेल की आपूर्ति श्रृंखला के हमारे पिछले विश्लेषण के साथ पूरी तरह से मेल खाता है। जबकि कच्चे तेल की कीमतों में हाल ही में 20% से अधिक की गिरावट आई है, डीजल की कीमतें, जो सितंबर में 6.50 डॉलर प्रति गैलन को पार कर गई थीं, इस सप्ताह 6.10 डॉलर के आसपास बनी हुई हैं। वालर का स्पष्टीकरण सटीक बैठता है: ऊर्जा आपूर्ति की वसूली न केवल कच्चे तेल के परिवहन पर बल्कि रिफाइनिंग क्षमता पर भी निर्भर करती है, और वैश्विक रिफाइनरी सुविधाएं गंभीर रूप से क्षतिग्रस्त हो गई हैं और अल्पावधि में ठीक होने की संभावना नहीं है। इसका तात्पर्य अपस्ट्रीम कच्चे तेल की बेंचमार्क कीमतों में गिरावट और अंतिम-उपयोगकर्ता ऊर्जा लागत में गिरावट के बीच एक अवरुद्ध चैनल है।
एसीई मार्केट्स का पहले दोहराया गया जोर "परिवहन-रिफाइनरी लिंक एक द्वितीयक मुद्रास्फीति झटका पैदा कर रहा है" की आधिकारिक बयानों से सीधे पुष्टि होती है: भले ही तेल की कीमतों में गिरावट जारी रहे, मुद्रास्फीति में सुधार नहीं हो सकता है; मुख्य मुद्रास्फीति के लिए ऊर्जा की कीमतों का विलंबित संचरण ऊपर की ओर जोखिम का एक स्रोत बना हुआ है। इसी तरह, होर्मुज़ और लाल सागर दिशाओं में लॉजिस्टिक व्यवधान लंबे समय के अंतराल के साथ परिष्कृत तेल और परिवहन सेवा की कीमतों में दिखाई देंगे। वालर ने इस घटना को कुछ उद्योगों में अस्थायी उतार-चढ़ाव के बजाय "व्यापक मांग झटका" के रूप में परिभाषित किया है, विशेष रूप से एआई बुनियादी ढांचे के निर्माण से उत्पन्न मांग का उल्लेख करते हुए - यह मुद्रास्फीति को एआई पूंजी चक्र से जोड़ता है।
यह मुद्रास्फीति का चालक और "छिपी हुई ब्याज दर वृद्धि" दोनों है।
एआई के बारे में दो रिपोर्टें सबसे स्पष्ट रूप से पूरक हैं: एक चर्चा करती है कि एआई इलेक्ट्रॉनिक घटकों की लागत को कैसे बढ़ाता है, जबकि दूसरी चर्चा करती है कि एआई रिटर्न का पुनर्मूल्यांकन तकनीकी शेयरों को कैसे प्रभावित करेगा और संबंधित कंपनियों के लिए वित्तपोषण लागत में वृद्धि करेगा (जैसा कि बोमन ने स्पष्ट रूप से कहा है)। एसीई मार्केट्स का मानना है कि यह फेड की दुविधा की संरचनात्मक जड़ है - एक ही चर एक साथ दो दिशाओं में कार्य करता है:
- उल्टा संभावित: एआई बुनियादी ढांचे के विकास से मांग बढ़ती है, घटक और उपकरण की कीमतें बढ़ती हैं और मुद्रास्फीति अधिक व्यापक होती है;
- नकारात्मक पक्ष: एआई-संचालित मूल्यांकन पुनर्मूल्यांकन से स्टॉक की कीमत में गिरावट, वित्तपोषण लागत में वृद्धि और वित्तीय स्थितियों में सहज मजबूती आती है, जो आंशिक रूप से नीति-संचालित ब्याज दर बढ़ोतरी के कार्य को प्रतिस्थापित करती है।
बोमन का मूल्यांकन इसलिए नीतिगत निहितार्थ रखता है: पहले से ही सख्त वित्तीय माहौल को देखते हुए, "आगे की सख्ती के लाभों को लागतों के मुकाबले सावधानीपूर्वक तौला जाना चाहिए।" दूसरे शब्दों में, पिछले हफ्ते तकनीकी शेयरों में भारी बिकवाली ने फेडरल रिजर्व के लिए कुछ सख्ती का काम पहले ही पूरा कर दिया है। इससे यह भी पता चलता है कि "ब्याज दरें बढ़ानी हैं या नहीं" पर आम सहमति है, लेकिन "कितना बढ़ाएं" पर भारी मतभेद है - क्योंकि वित्तीय स्थितियां पहले से ही अनायास कड़ी हो रही हैं, ब्याज दरें बढ़ाने की सीमांत आवश्यकता कमजोर हो गई है, जबकि सार्वजनिक विश्वास का सीमांत महत्व बढ़ गया है, दोनों वृद्धि की भयावहता के संबंध में अलग-अलग विकल्पों की ओर इशारा करते हैं।
चेयरमैन वॉल्श, जिन्होंने इस साल पदभार संभाला है, ने शायद ही कभी सार्वजनिक रूप से इस बारे में बात की हो कि वह इस तरह के मुद्रास्फीति डेटा के सामने कैसे कार्य करेंगे। दोनों रिपोर्टों से संकेत मिलता है कि निवेशकों को अपना निर्णय स्वयं करने की आवश्यकता है: क्या वह पारंपरिक क्रमिक समायोजन दृष्टिकोण पर टिके रहेंगे, या बड़े और तेज़ सख्ती को स्वीकार करेंगे? एसीई मार्केट्स का सुझाव है कि नए चेयरमैन से सूचना के अंतर को बाजार द्वारा सीधे जोखिम प्रीमियम में शामिल किया जाएगा, जो उपज वक्र के सामने के छोर पर बढ़ी हुई अल्पकालिक अस्थिरता और अस्थिरता के रूप में प्रकट होगा। 8-9 दिसंबर की बैठक की कुंजी स्वयं 25 आधार अंक नहीं हो सकते हैं, लेकिन क्या बैठक के बाद की शब्दावली "जनवरी में निरंतर दर वृद्धि" के लिए स्पष्ट जगह छोड़ती है - परिमाण इस बैठक का उत्तर है, लेकिन शब्दावली अगले तीन महीनों में पथ का उत्तर है।
एसीई बाजार परिदृश्य सिमुलेशन और ट्रैकिंग चेकलिस्ट
आधारभूत परिदृश्य: दिसंबर में दर में 25 आधार अंक की बढ़ोतरी, इसके बाद जनवरी में 25 आधार अंक की बढ़ोतरी, "एकल, बड़े पैमाने" की बढ़ोतरी के बजाय "छोटा, निरंतर" दृष्टिकोण अपनाते हुए, शब्दों में भविष्य की कार्रवाई के लिए जगह छोड़ दी गई। अल्पकालिक ब्याज दरों में उच्च स्तर पर उतार-चढ़ाव होता है, उपज वक्र सामने के छोर पर अपेक्षाकृत सपाट होता है, और अमेरिकी डॉलर अपेक्षाकृत सपाट होता है लेकिन इसकी ऊपरी सीमा होती है।
उल्टा जोखिम: यदि मुद्रास्फीति और रोजगार नवंबर में फिर से गर्म हो जाते हैं, कोर पीसीई 4% तक पहुंच जाता है, और डीजल और परिवहन सेवा की कीमतें बढ़ जाती हैं, तो 50 आधार अंक की वृद्धि की संभावना काफी हद तक बढ़ जाएगी, दो साल की उपज पिछली ऊंचाई को चुनौती देगी, उपज वक्र और अधिक सपाट हो जाएगा, और प्रौद्योगिकी और उच्च-मूल्यांकन क्षेत्र दबाव में आ जाएंगे।
नकारात्मक पक्ष जोखिम: एआई-संबंधित क्रेडिट प्रसार लगातार बढ़ रहा है, कॉर्पोरेट वित्तपोषण की स्थिति और सख्त हो गई है, रोजगार काफी कमजोर हो गया है, फेड गति धीमी कर सकता है, अल्पकालिक दरें गिर सकती हैं, और बढ़ती उपज वक्र ठीक हो सकती है।
हम पांच परस्पर संबंधित संकेतों को ट्रैक करने को प्राथमिकता देने की सलाह देते हैं: नवंबर सीपीआई और रोजगार रिपोर्ट, कोर पीसीई वास्तविक रीडिंग, डीजल की कीमतें और वैश्विक रिफाइनरी उपयोग दरें, एआई-संबंधित कंपनियों के लिए क्रेडिट स्प्रेड और पूंजीगत व्यय मार्गदर्शन, और वारश का पहला स्पष्ट बयान। नीतिगत पैंतरेबाजी के इस दौर को एक वाक्य में संक्षेपित किया जा सकता है: डेटा ने अधिकारियों द्वारा निर्धारित सीमा को मान्य किया, अधिकारियों के बयानों ने अल्पकालिक ब्याज दरों को बढ़ा दिया, लेकिन बाजार ने वायदा मूल्य निर्धारण के माध्यम से एक अलग रास्ता चुना। मुद्रास्फीति एक समझाने योग्य एकमुश्त झटके से व्यापक मांग के झटके में बदल गई है। एआई एक साथ मुद्रास्फीति चालक और छिपे हुए कसने वाले की दोहरी भूमिका निभा रहा है, इस प्रकार दोनों दिशाओं में त्रुटि के लिए फेड के मार्जिन को कम कर रहा है।
 Hindi
 English
 Chinese
 Vietnamese
 Japanese
 Thai
 Korean